付錢給房東、講師要扣繳?扣繳稅額與二代健保補充保費自動算,申報資料連同憑證打包給會計師
付房租給個人房東、付講師費、刷卡買境外軟體,公司都要先扣下所得稅,給付達 2 萬元還要扣二代健保補充保費。在 ZS ERP 的採購請款單選「所得申報收據」,系統依所得人與所得類別自動算出扣繳稅額與補充保費,申請時就看得到預估,核准時記入代收款;每月要繳多少稅、年底要申報哪些憑單,直接匯出 Excel,可連同憑證打包給會計師。以下走完一次「設定所得人 → 申請 → 審核扣繳 → 繳稅 → 匯出申報」的流程。
角色與分工
所得扣繳由下列角色分工完成,點選步驟可以跳到對應的說明。
- 申報非居住者扣繳憑單
- 依匯出檔申報扣繳憑單
從租金扣繳到年度申報的完整流程
-
設定所得人 財務
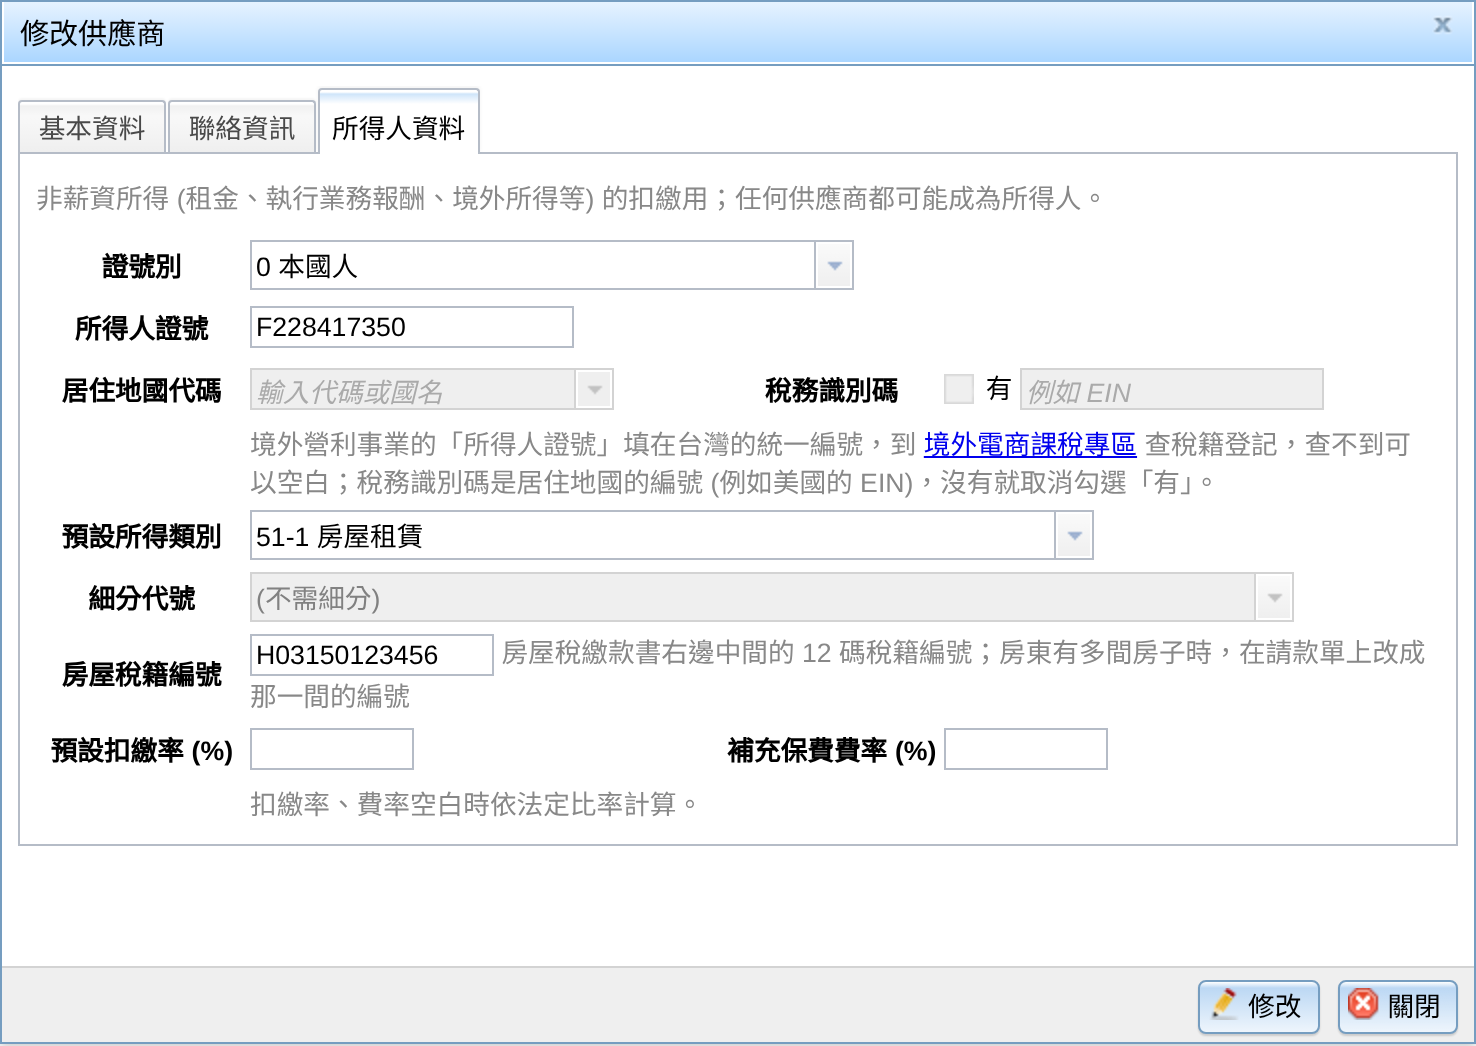
付款對象第一次要扣繳時,進入「採購 > 供應商管理」,新增或修改供應商,在「所得人資料」分頁填好證號別、所得人證號與預設所得類別。付給個人 (房東、講師) 時,「基本資料」分頁的類型選「個人」,戶籍地址會當作申報用的所得人地址。房東的預設所得類別選「51-1 房屋租賃」,再填房屋稅繳款書上的 12 碼房屋稅籍編號:
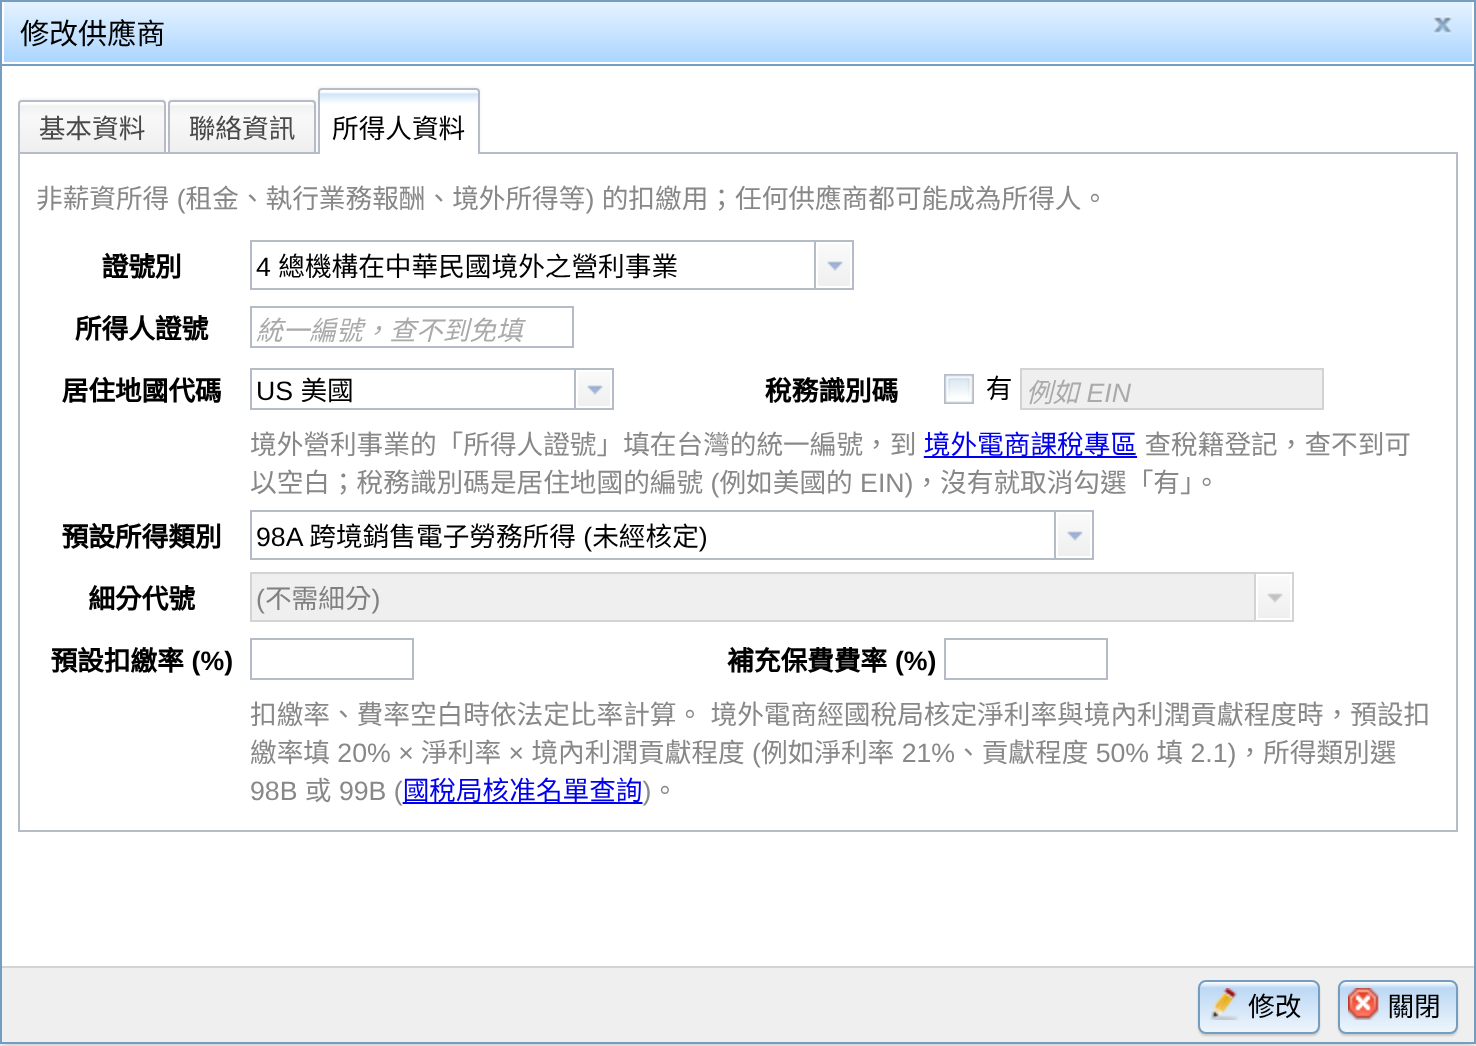
境外公司 (例如國外的軟體服務) 的證號別選「4 總機構在中華民國境外之營利事業」,填居住地國代碼;在台灣查不到統一編號、沒有稅務識別碼都可以留白。預設扣繳率、補充保費費率空白時依法定比率計算,經國稅局核定較低扣繳率的境外電商才需要填。
-
建立採購請款單,看預估扣繳 申請人
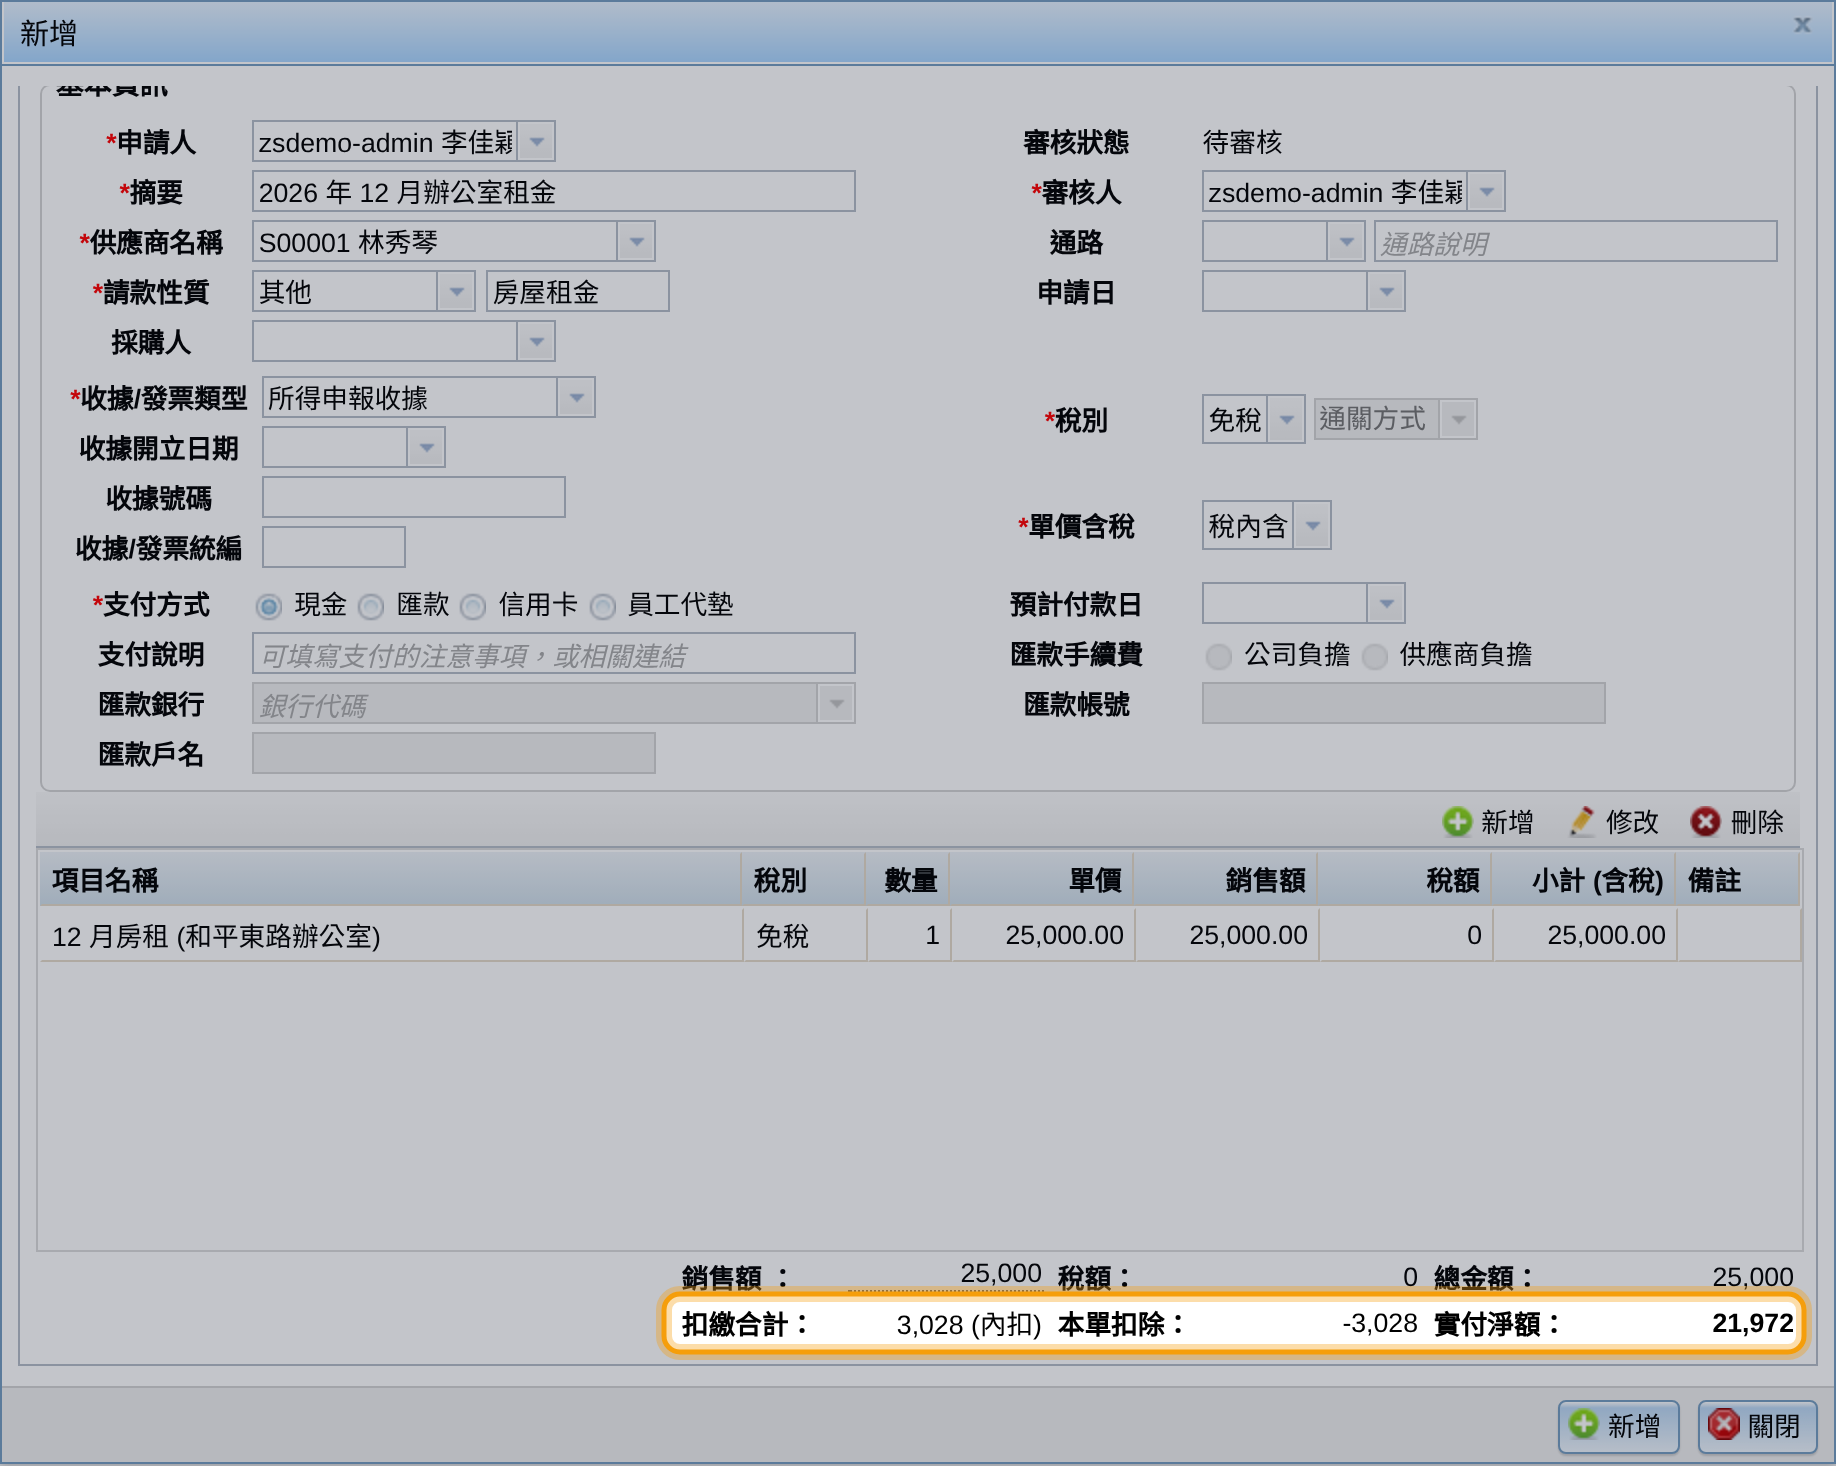
進入「採購 > 採購請款單」,按「新增」,選擇供應商。供應商有所得人資料時,收據類型自動帶入「所得申報收據」。加入明細後,金額區即時列出扣繳合計、本單扣除與實付淨額。以 12 月房租 25,000 元為例,系統預設由房東負擔 (內扣),從租金中扣下 3,028 元,實付房東 21,972 元:
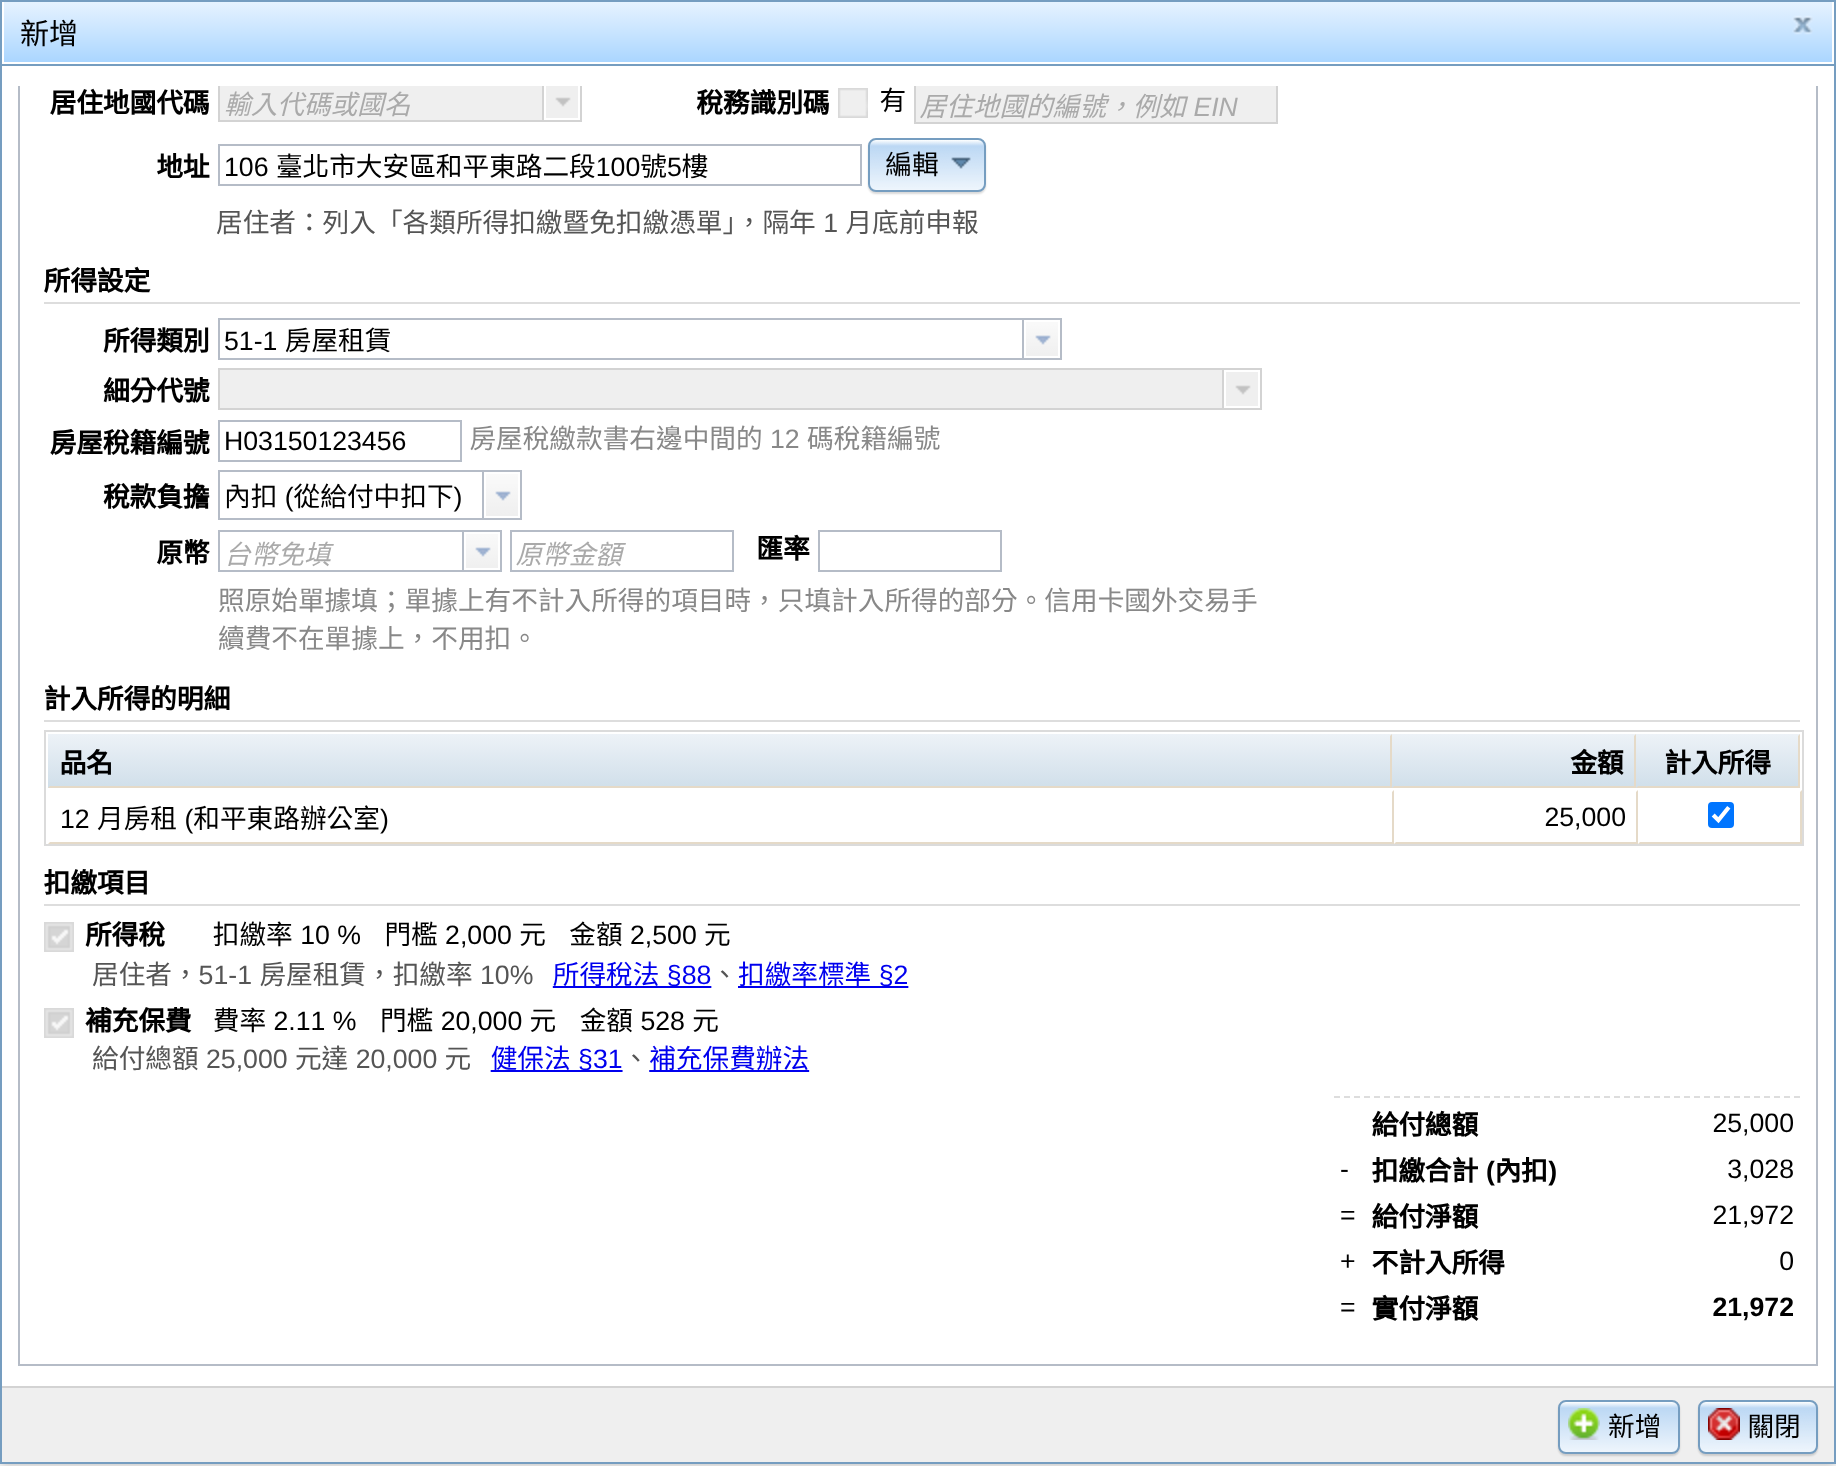
切到「所得扣繳」分頁,可以看到每一項扣繳怎麼算出來的,並附上法規連結:
- 所得稅:居住者的 51-1 房屋租賃扣繳率 10%,25,000 × 10% = 2,500 元,超過 2,000 元所以要扣。
- 二代健保補充保費:單次給付 25,000 元達 20,000 元門檻,25,000 × 2.11% = 527.5,四捨五入為 528 元。
- 右下的算式:給付總額 25,000 − 扣繳合計 3,028 = 給付淨額 21,972,加上不計入所得的明細 (例如代墊運費,取消「計入所得」即可) 就是實付淨額。
申請人可以調整所得類別與稅款負擔,費率與金額由審核人確認。
-
審核時確認扣繳並付款 財務
財務在請款單列表選取這張單,按「審核」,切到「所得扣繳」分頁複查所得人與所得類別。扣繳率、門檻與金額在這裡可以修改 (例如國稅局核定的較低扣繳率);取消勾選某一項就是不扣。按「核准」時,系統寫入扣繳明細、把應付帳款改成實付淨額,並開立傳票:扣下的所得稅記在「代收款-所得稅(非薪資扣繳)」、補充保費記在「代收款-補充保費(非薪資扣繳)」。改過的所得人資料或扣繳率,送出前會詢問是否存回供應商當作下次的預設值。
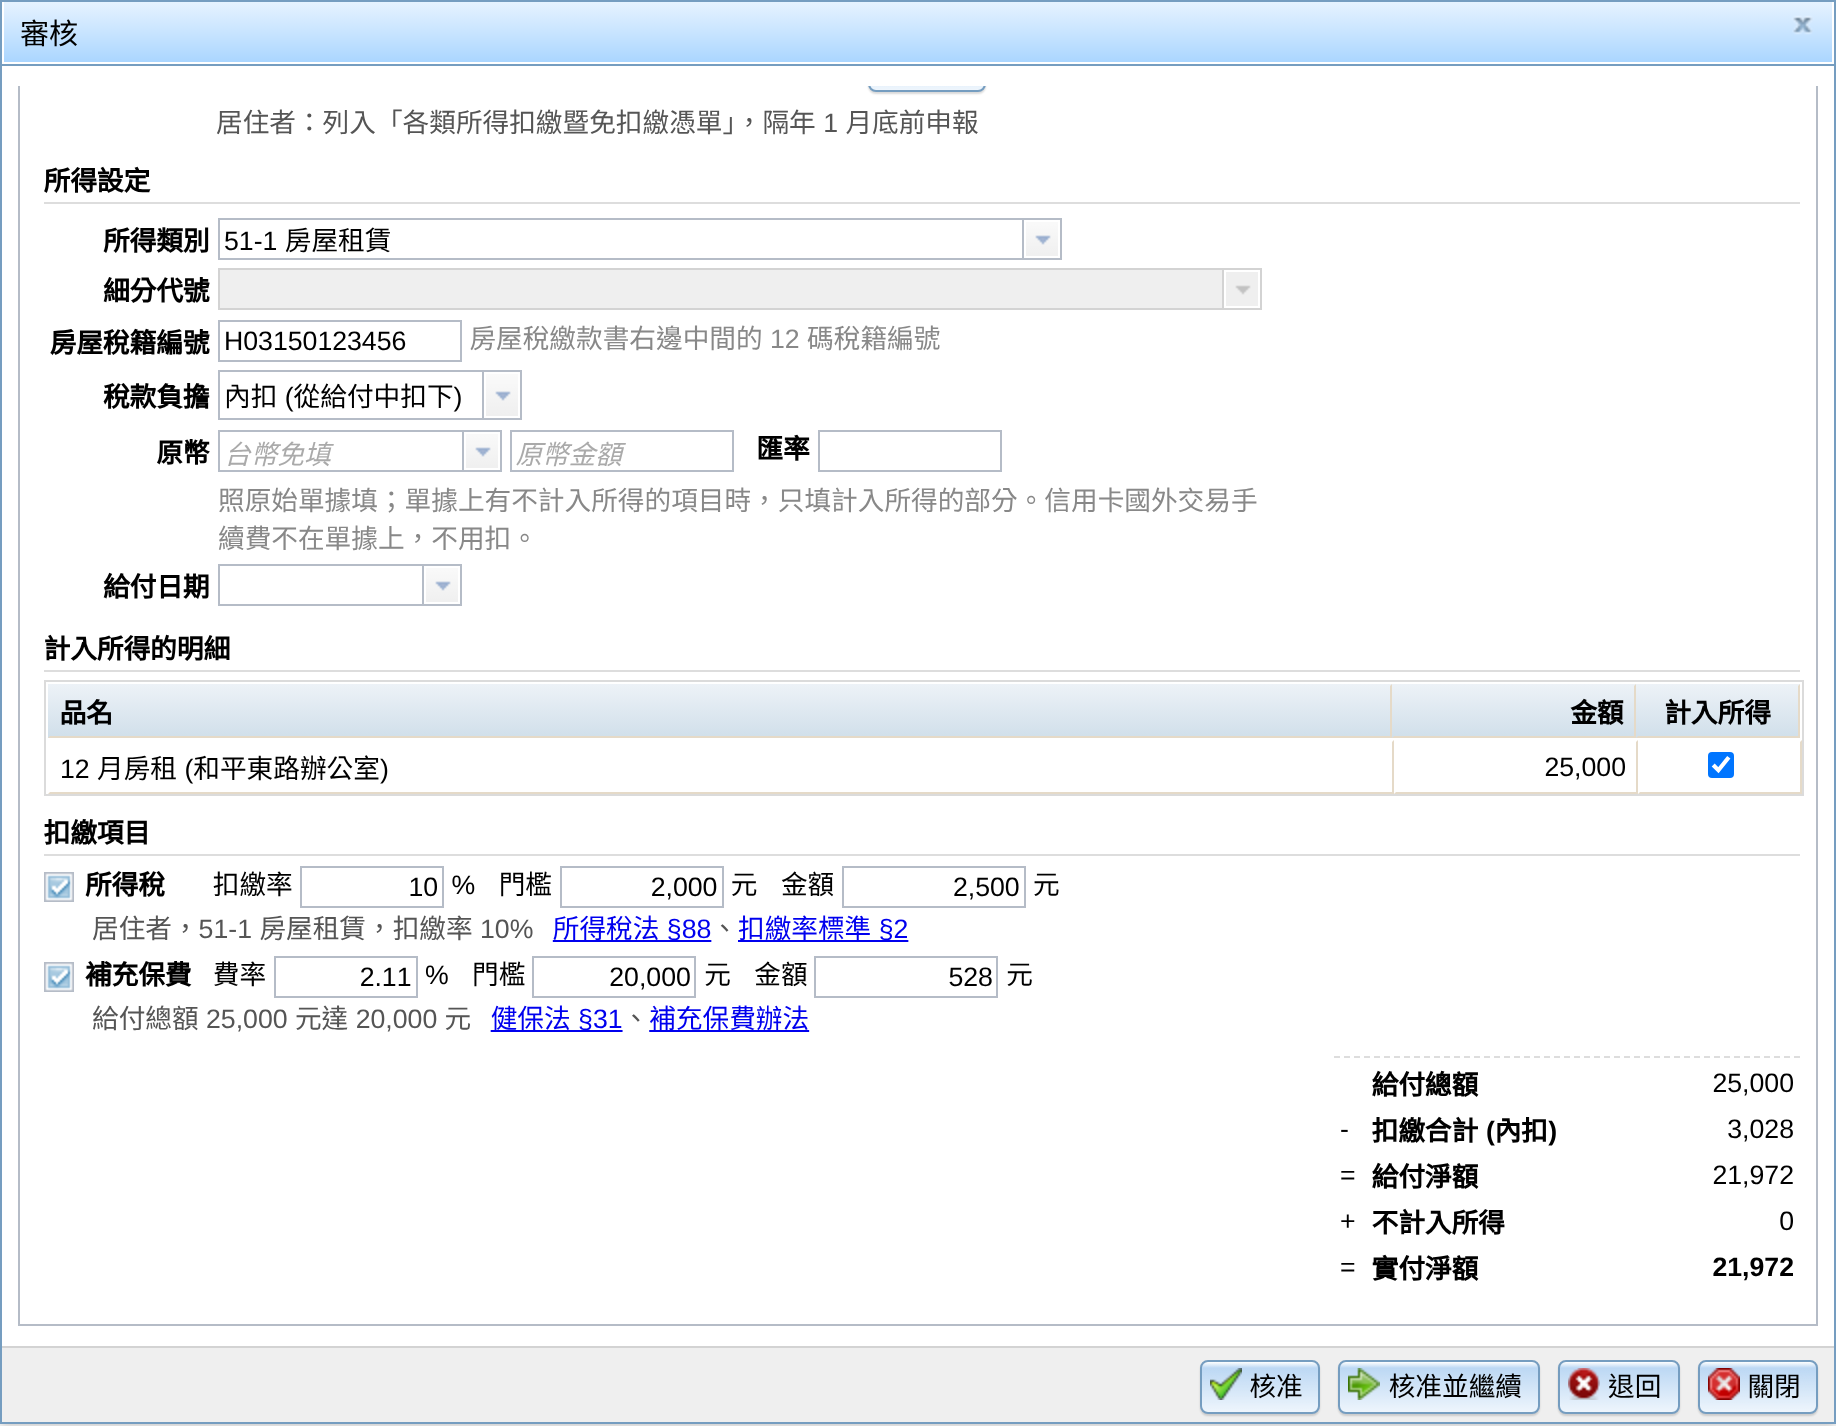
核准後照原本的方式付款,付款金額就是實付淨額。給付日期是扣繳期限與申報年月的起算日,匯款、現金、支票付清時自動帶入付款日期;信用卡與員工代墊則是核准日。
-
每月:匯出居住者扣繳清單並繳稅 財務
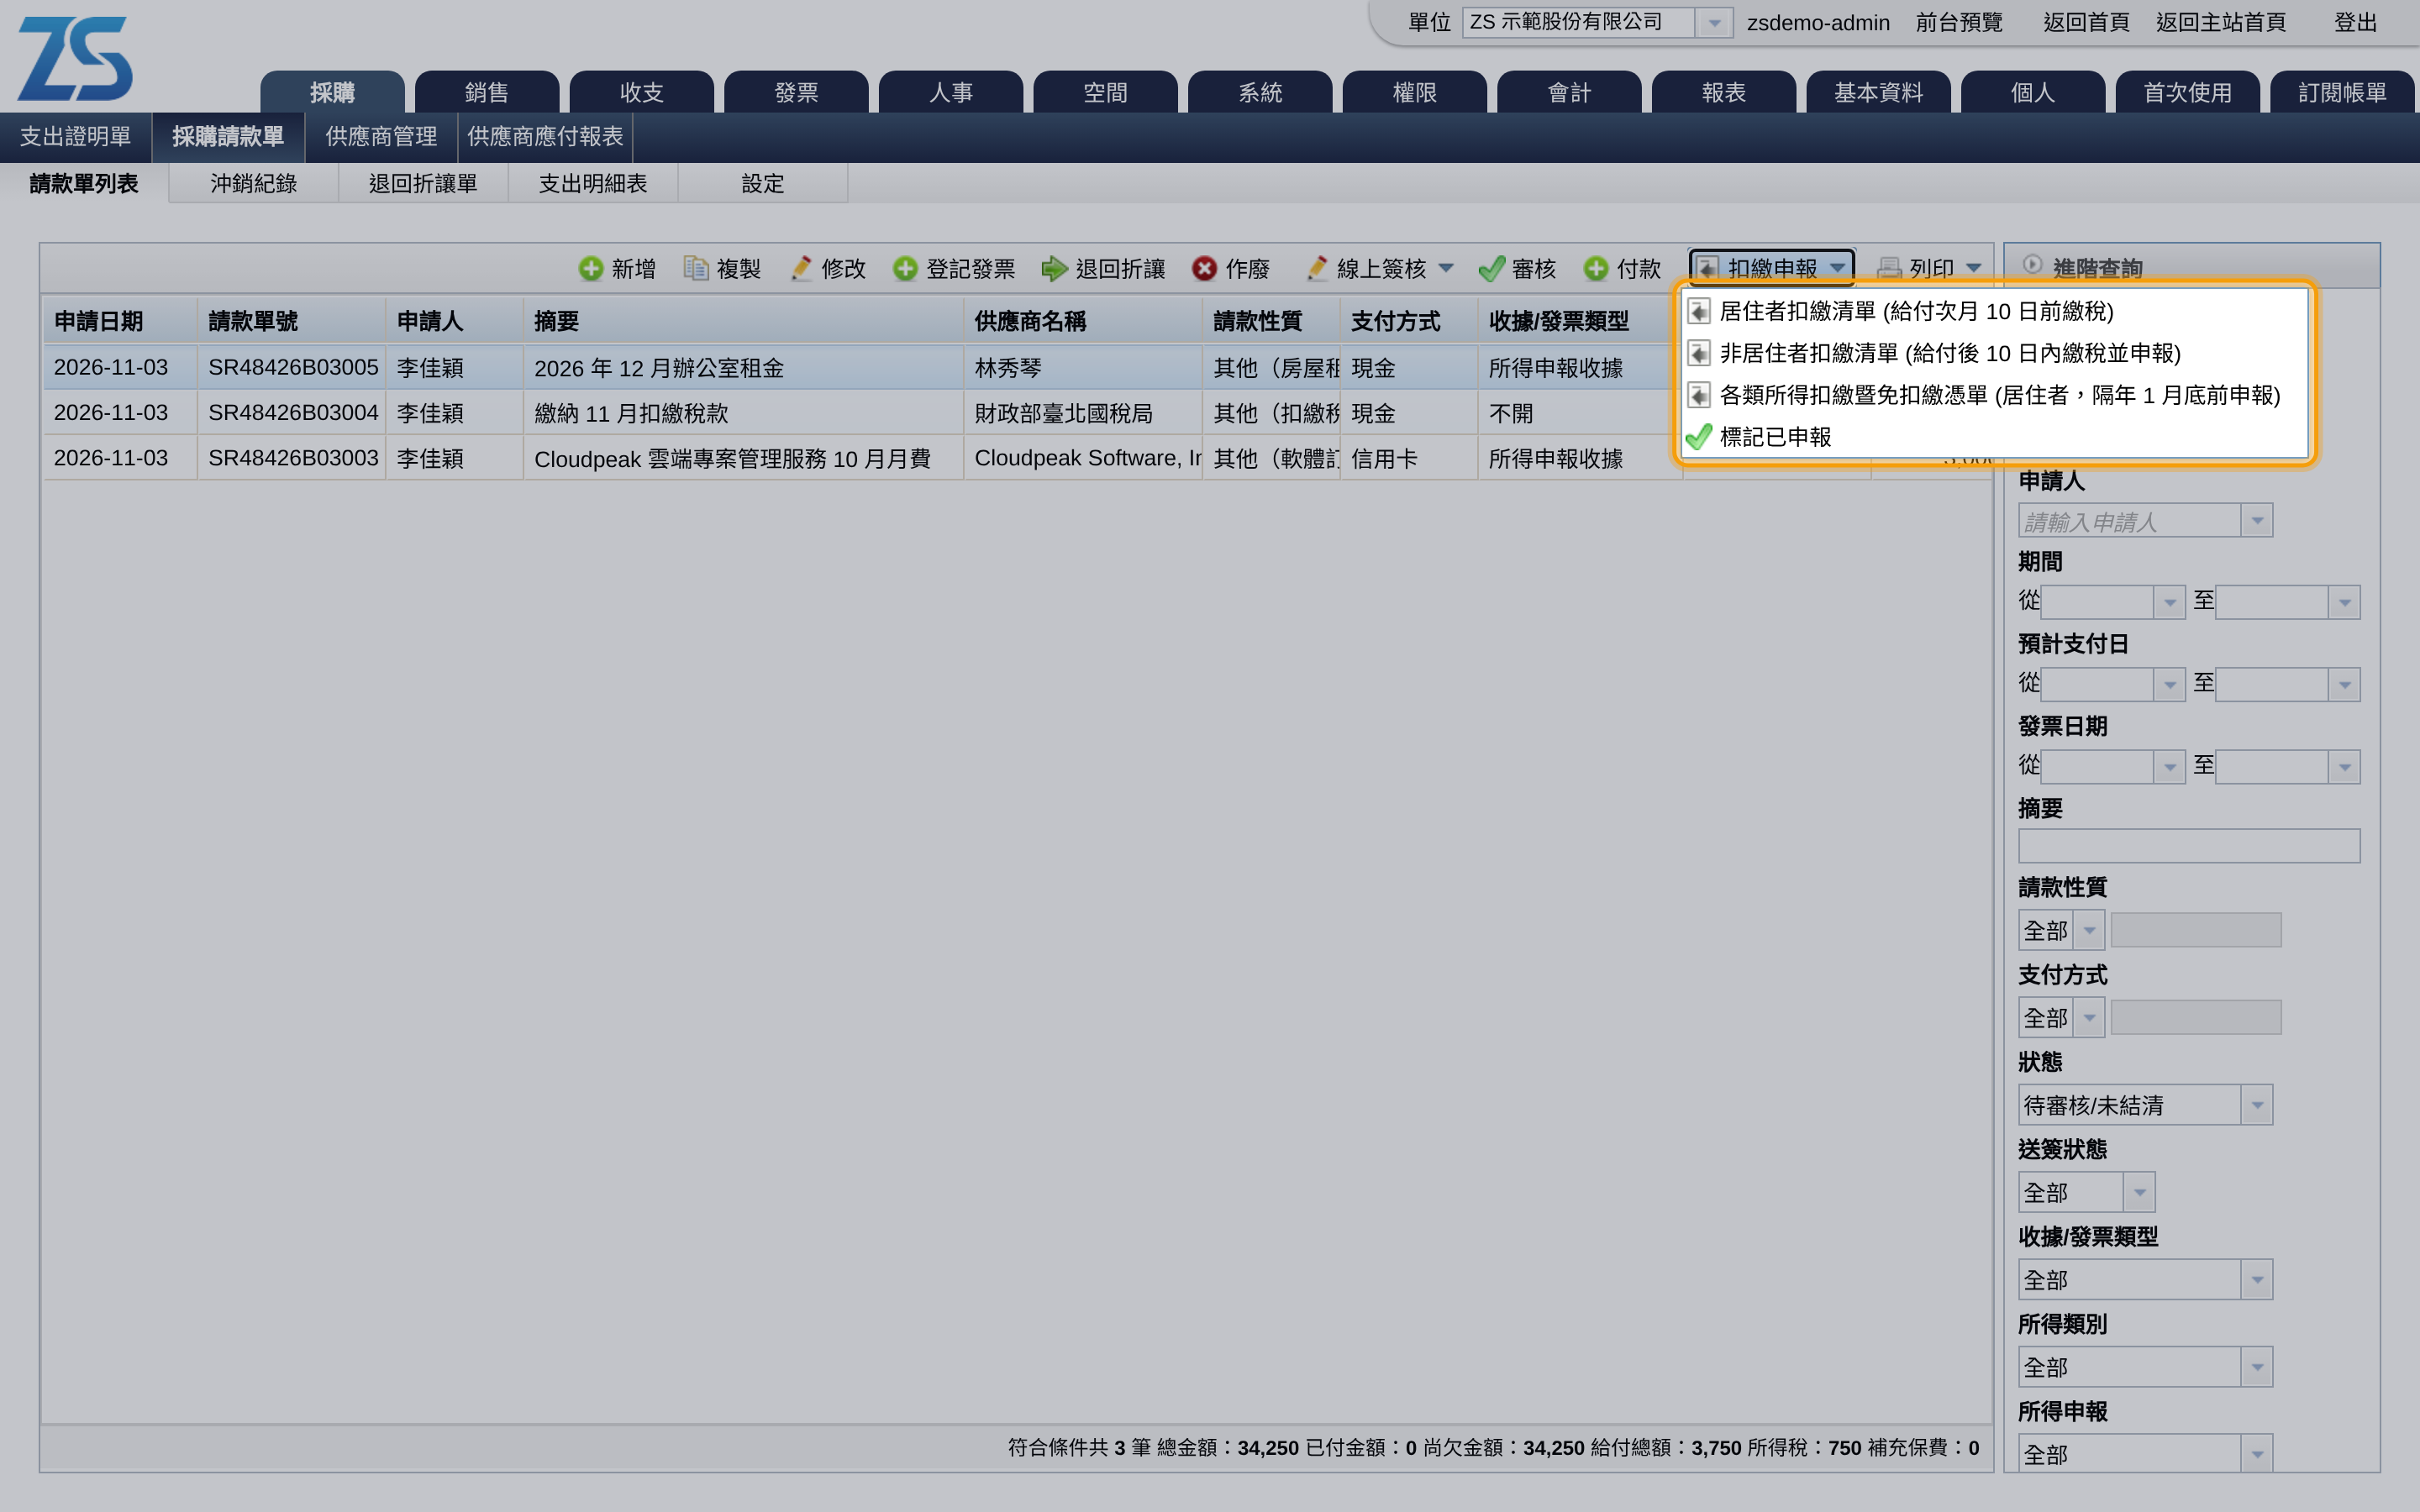
扣下的稅款要在給付次月 10 日前繳國庫,補充保費在次月底前繳健保署。在採購請款單列表按「扣繳申報」,選「居住者扣繳清單」與上個月份:
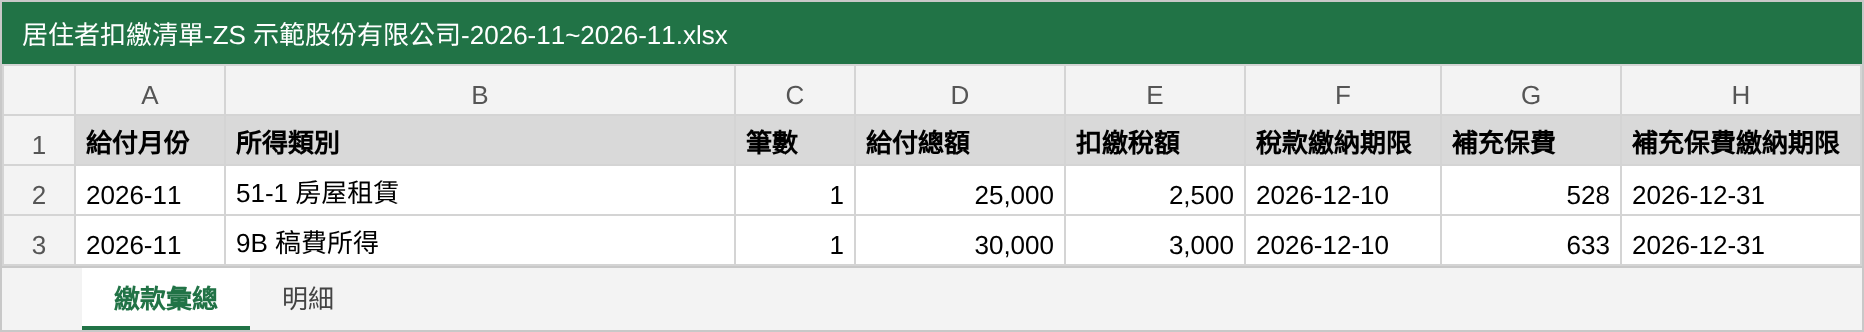
「繳款彙總」頁依給付月份與所得類別合計,標出繳納期限,照著填扣繳稅額繳款書與補充保費繳款單:
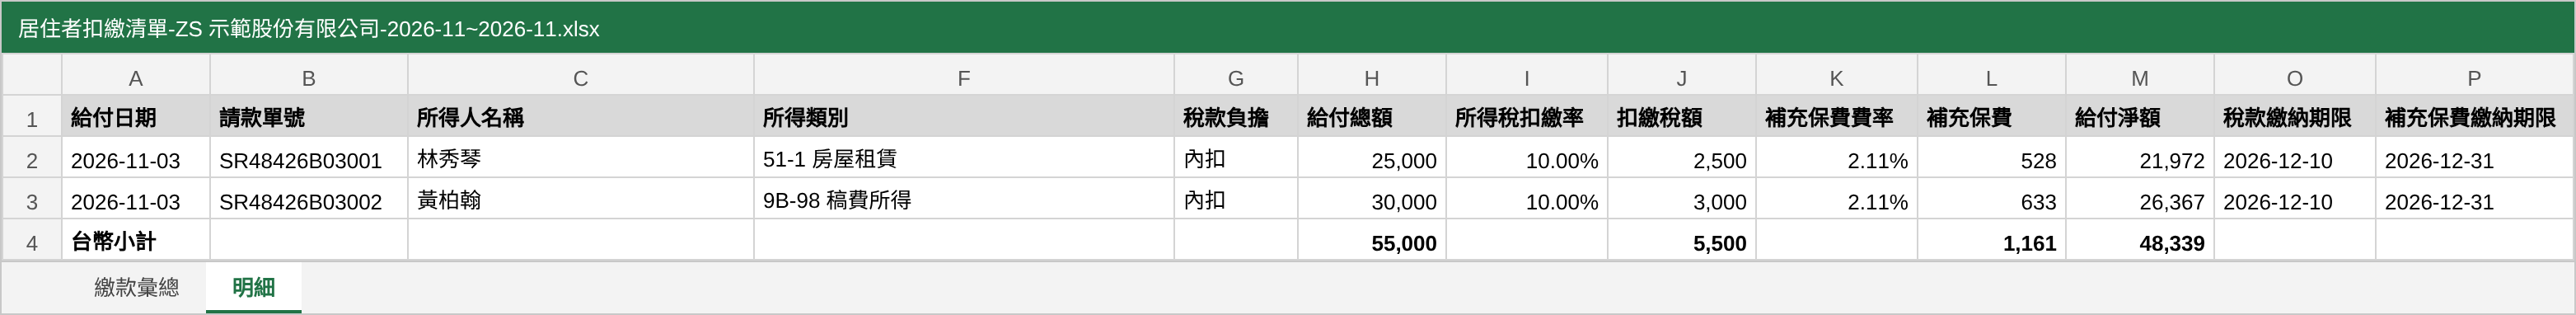
「明細」頁每張請款單一列,列出核准時的扣繳率與費率供核對,表尾是台幣小計 (下圖節錄部分欄位):
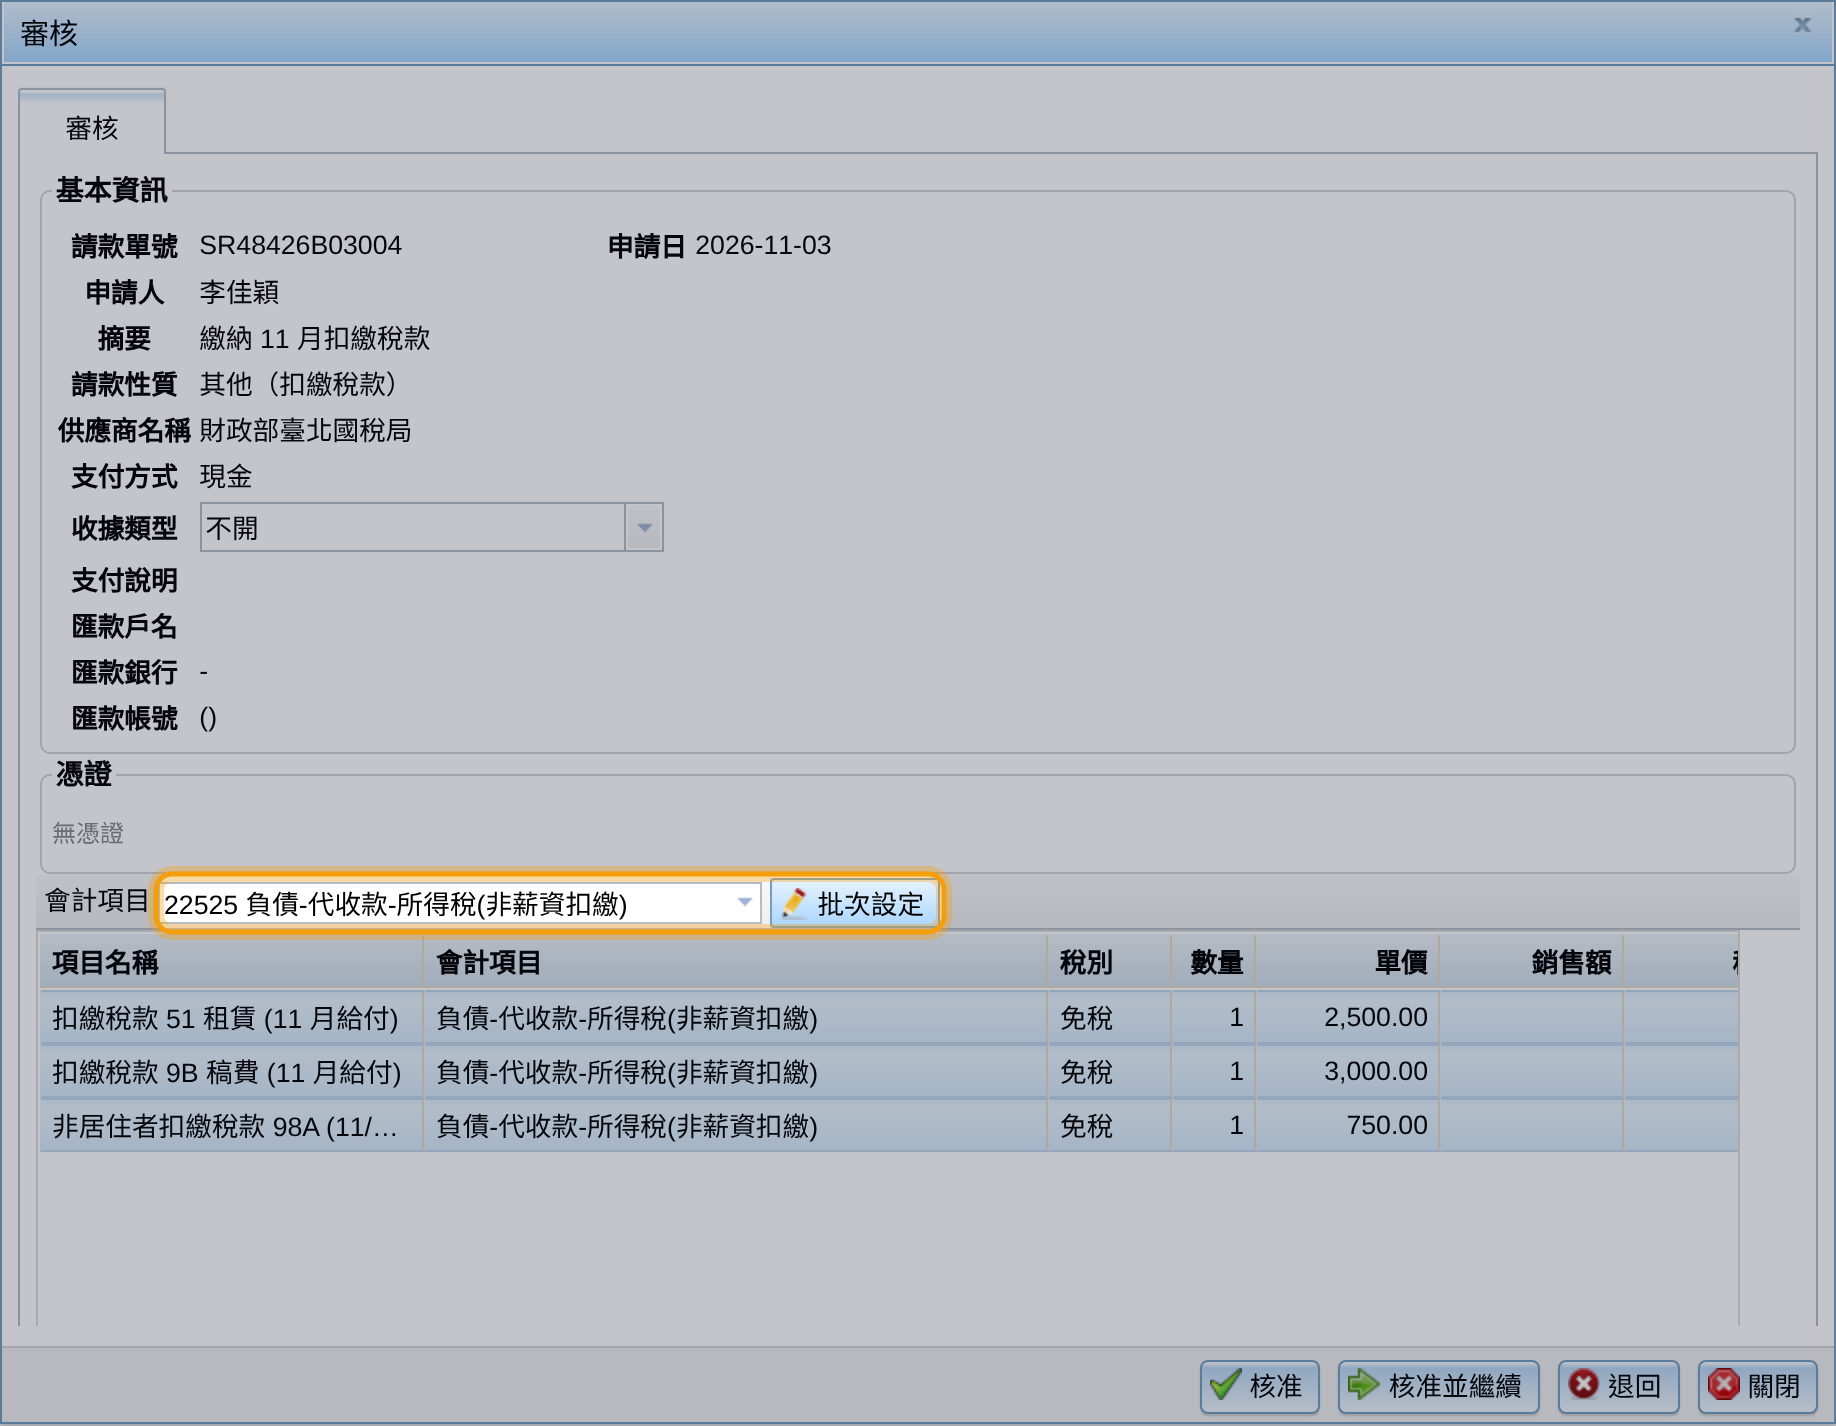
繳稅時開一張採購請款單付給國稅局 (收據類型選「不開」),審核時把明細的會計項目批次設為「22525 代收款-所得稅(非薪資扣繳)」;繳補充保費的那張設為「22526 代收款-補充保費(非薪資扣繳)」。付款後代收款就沖掉了,代收款的餘額就是還沒繳的扣繳款。
-
境外:給付後 10 日內匯出非居住者扣繳清單 財務
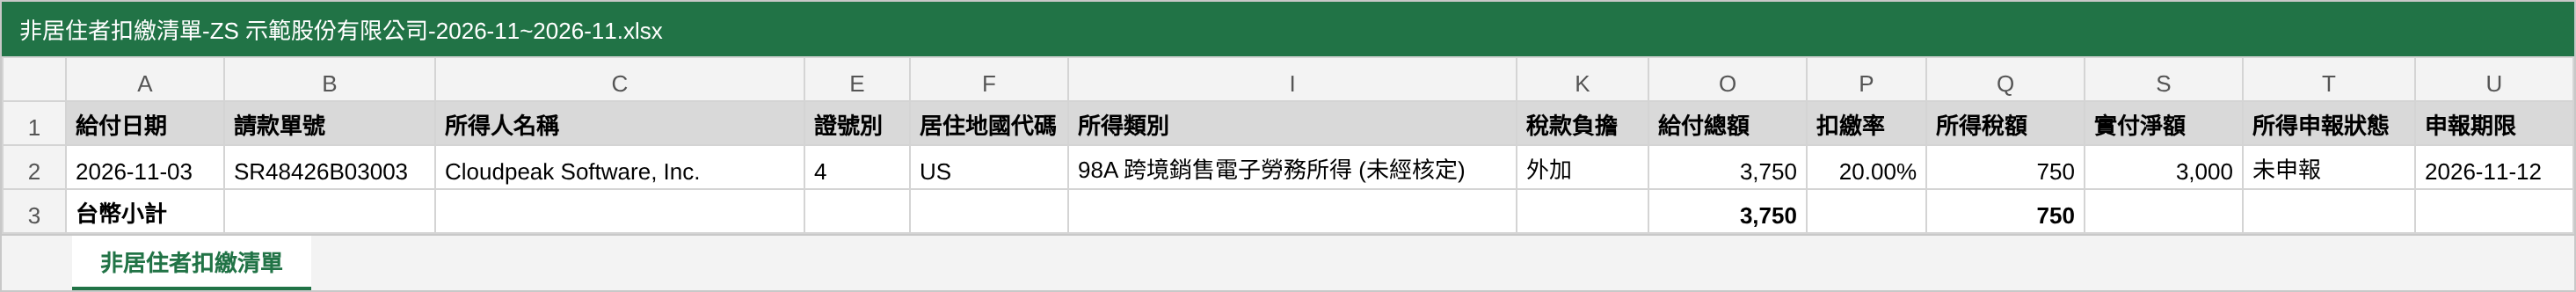
付給境外公司或在台未滿 183 天的外籍人士 (非居住者) 時,要在給付後 10 日內扣繳並申報。以刷卡付境外雲端服務 3,000 元為例,對方已經全額收款,只能由公司另外負擔 (外加):系統由實付金額反推給付總額 3,000 ÷ (1 − 20%) = 3,750 元,所得稅 750 元由公司負擔,補充保費不適用境外所得人。
選「扣繳申報 > 非居住者扣繳清單」,預設本月並勾選「下載請款單憑證」:下載的是 ZIP 檔,清單之外,請款單的憑證放在「憑證」資料夾,檔名前面是請款單號,可以直接交給會計師或記帳士申報。憑證存在公司自己的 Google Drive,匯出時一併取出打包。
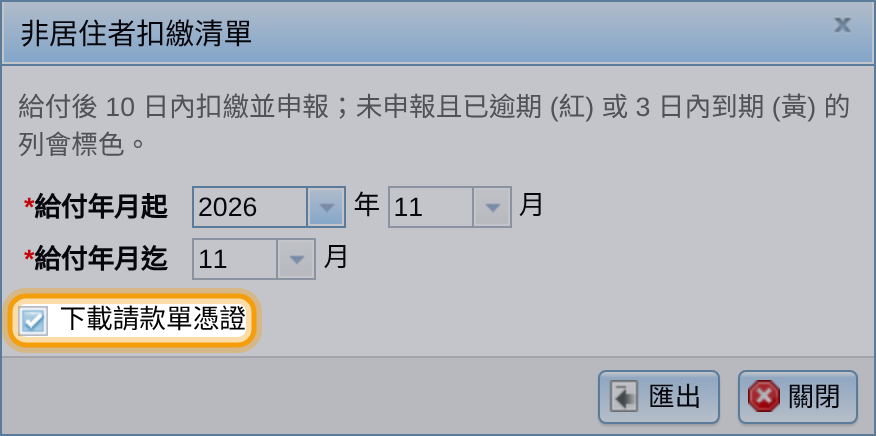
清單每張請款單一列,標出申報期限 (給付日起算第 10 天);未申報且已逾期的列標紅、3 日內到期的標黃 (下圖節錄部分欄位):
-
每年 1 月:匯出各類所得扣繳暨免扣繳憑單 財務
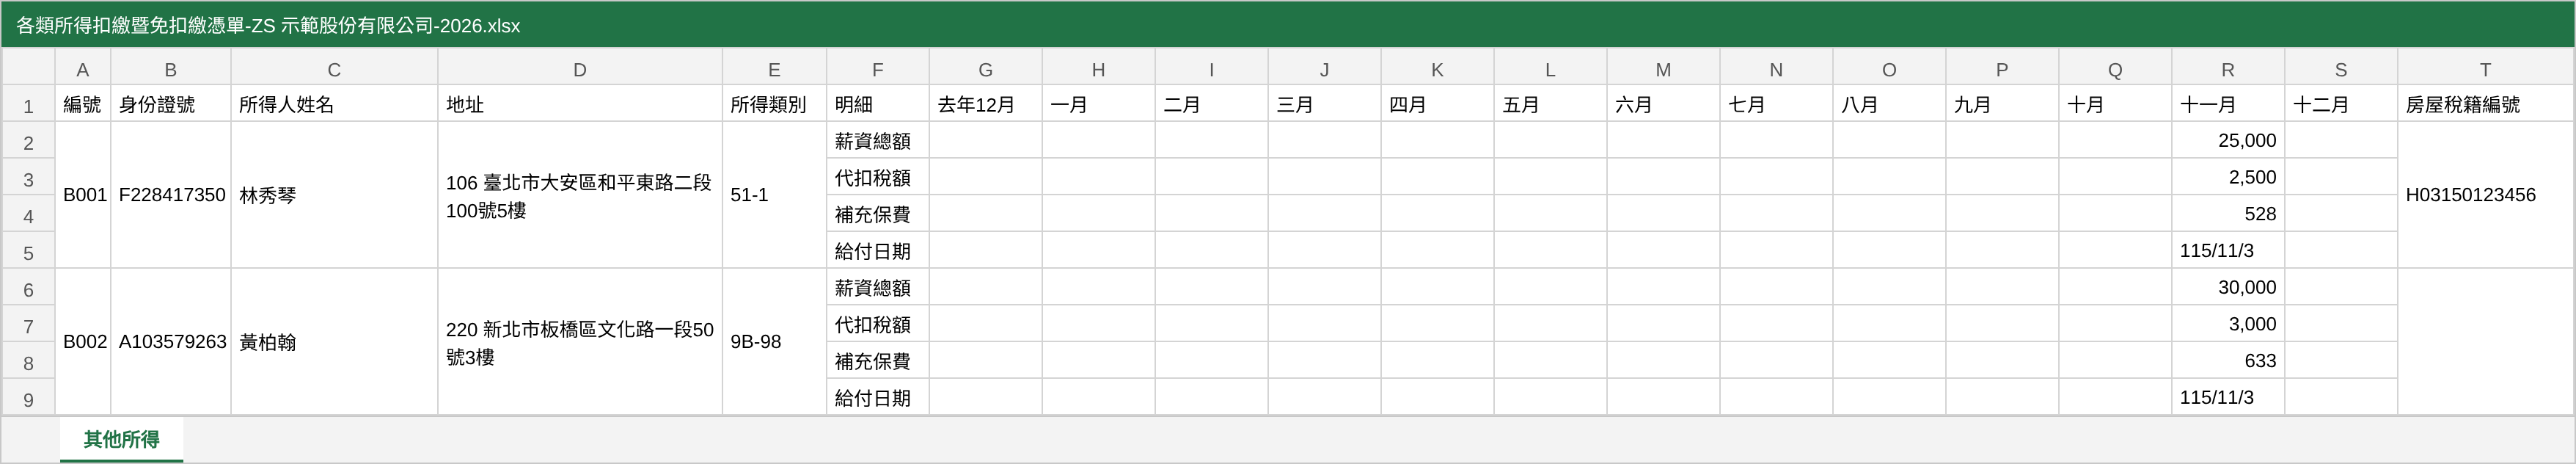
選「扣繳申報 > 各類所得扣繳暨免扣繳憑單」,預設去年整年。匯出的是事務所申報範本的「其他所得」頁格式,居住者的每位所得人依月份列出給付總額、代扣稅額、補充保費與給付日期,房屋租賃附上房屋稅籍編號;沒扣稅的給付 (例如未達起扣點) 也列在裡面,開立免扣繳憑單。資料不齊的請款單 (例如缺證號或給付日期) 照樣列入,缺的欄位標橘色,補齊後再申報。需要附單據時同樣勾選「下載請款單憑證」。
-
標記已申報 財務
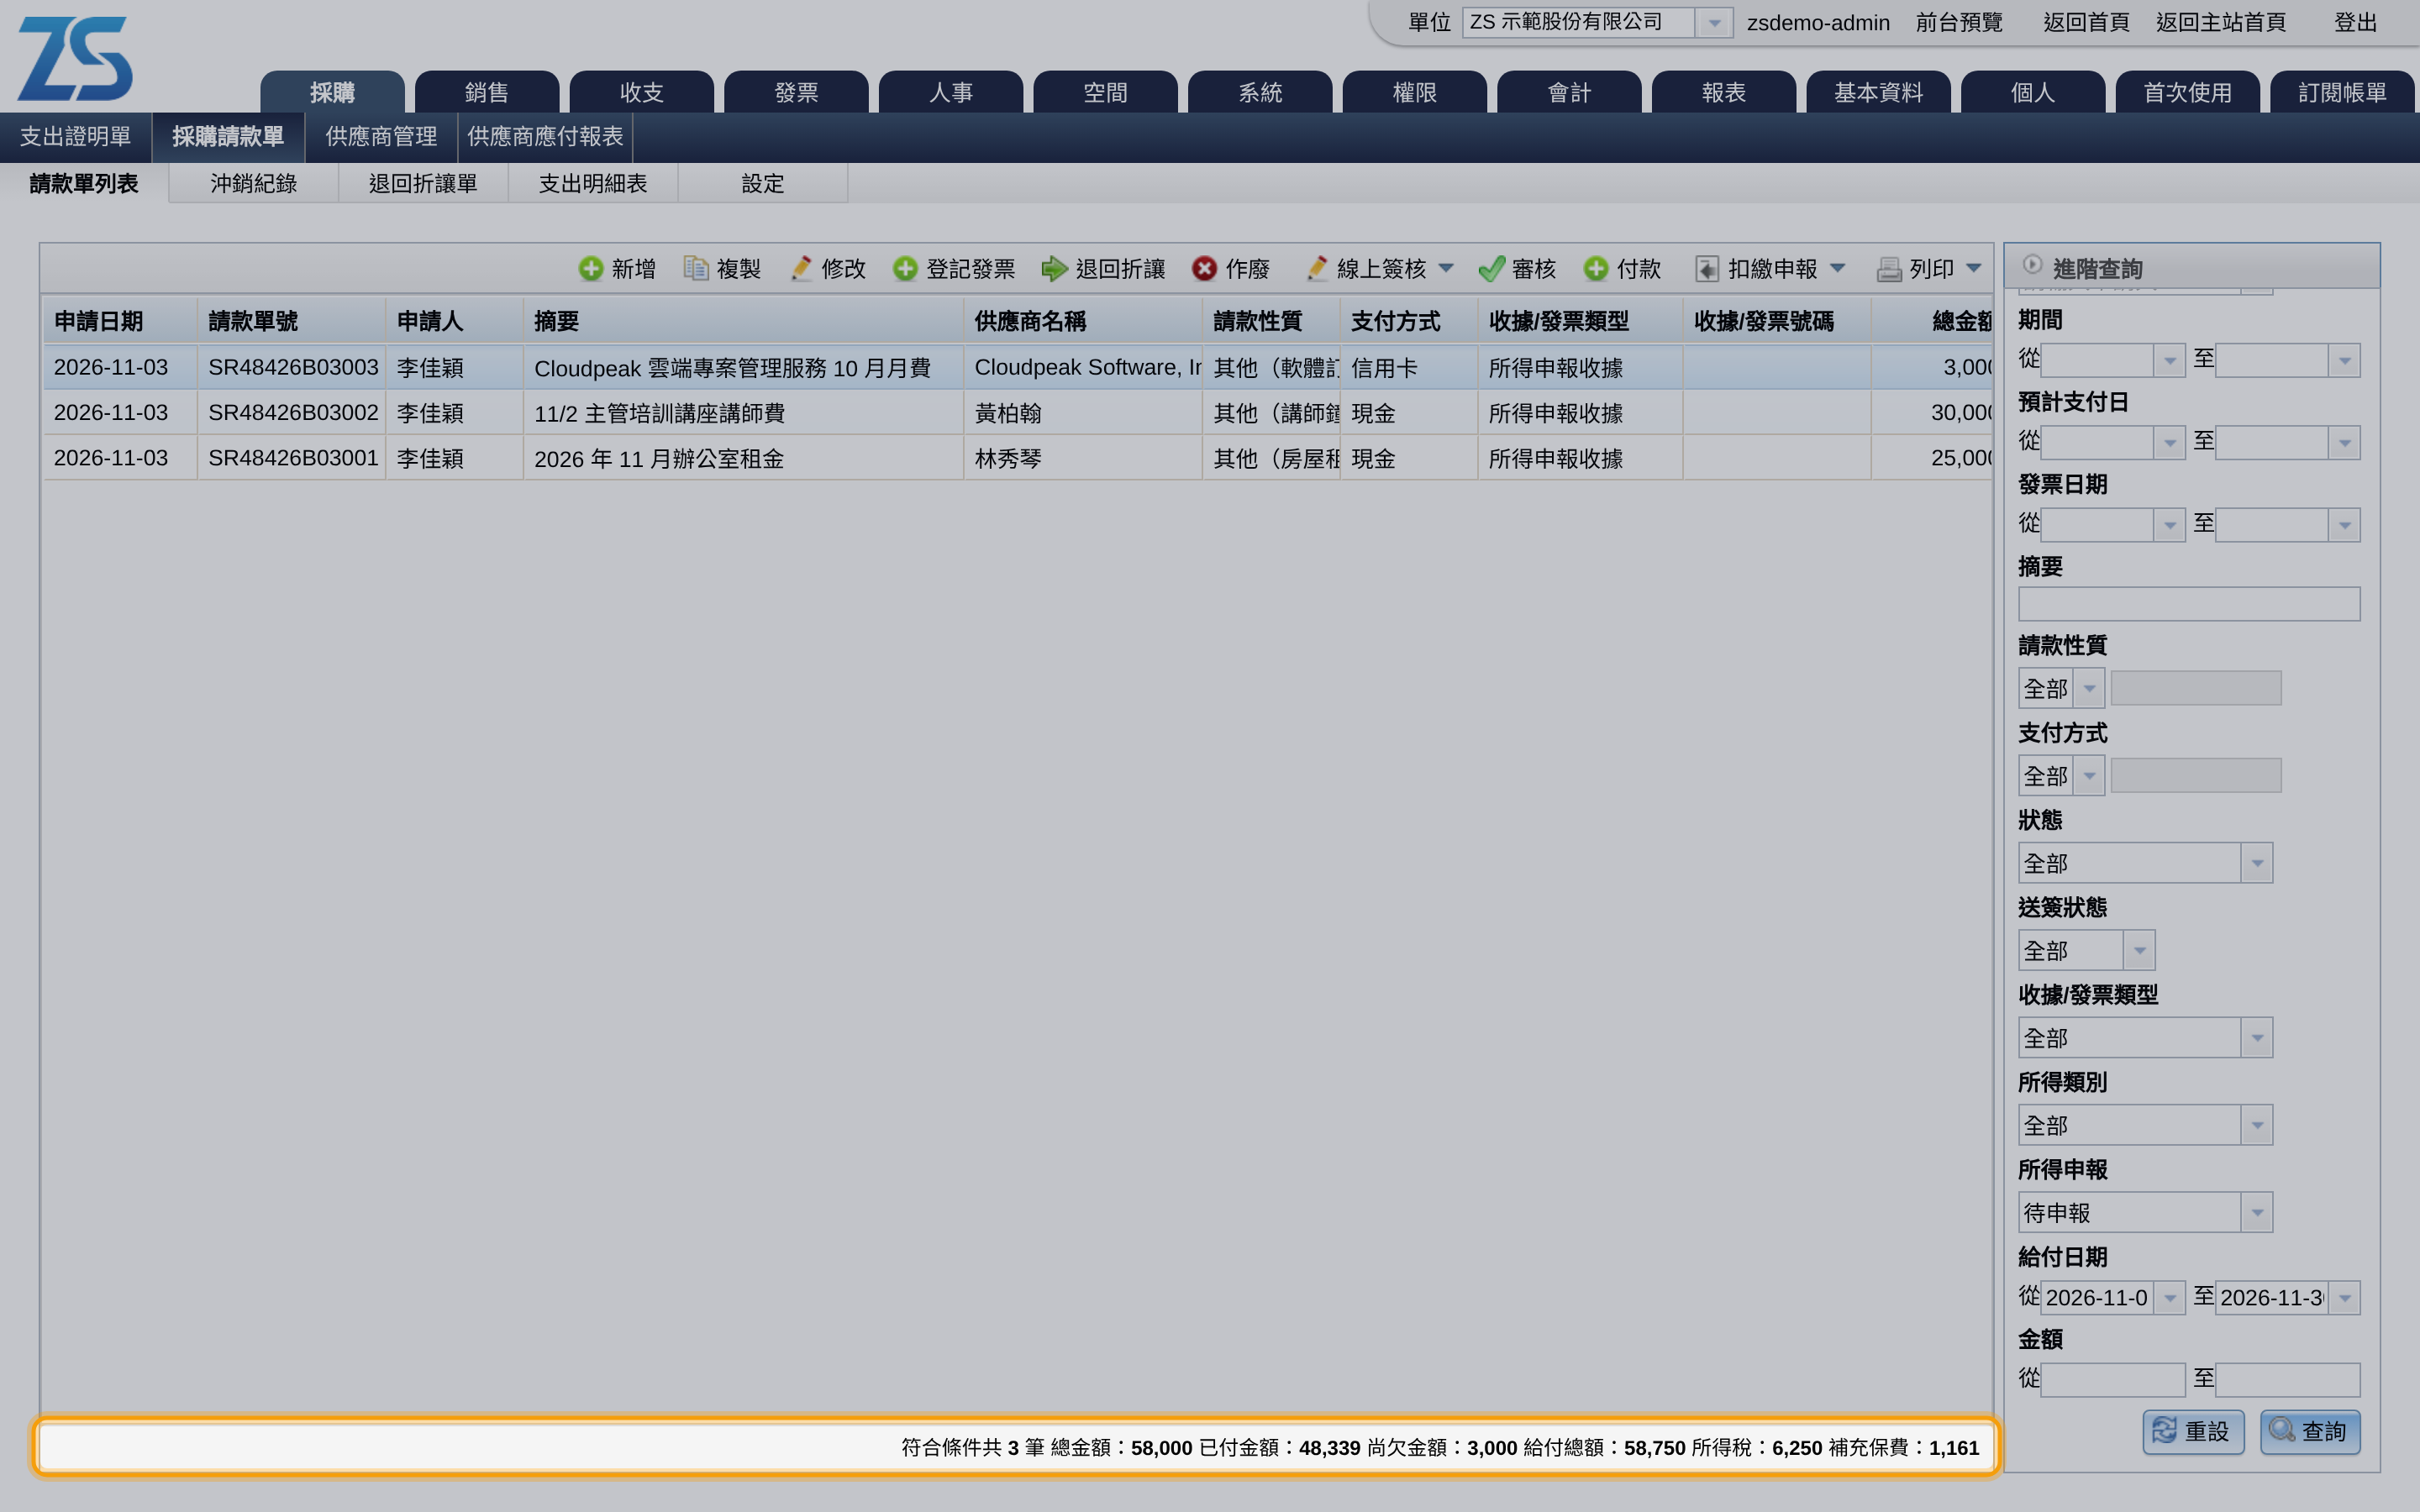
申報完成後,在採購請款單的進階查詢把「所得申報」選「待申報」,再填給付日期範圍,按「查詢」。統計列加總這段期間的給付總額、所得稅與補充保費,可以和申報資料核對:
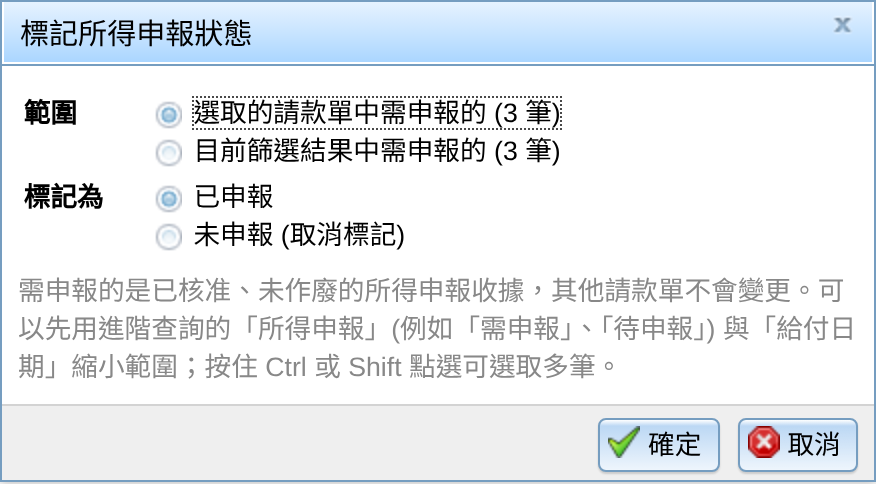
選取這些請款單 (按住 Ctrl 或 Shift 可多選),按「扣繳申報 > 標記已申報」,也可以選「目前篩選結果」一次標記。之後改了證號、所得類別或給付日期等申報資料,狀態會自動退回未申報,提醒你重新申報。
常見問題
什麼時候要扣二代健保補充保費?
付給個人的租金、執行業務報酬、稿費與講演鐘點費、利息,單次給付達 20,000 元,就要依 2.11% 扣取補充保費。所得人是公司行號 (事業團體) 或境外所得人時不扣,系統會在扣繳項目寫出原因。
扣繳稅額多少以下可以免扣?
居住者適用標準扣繳率的所得 (例如租金、執行業務、稿費),每次應扣稅額不超過 2,000 元免扣。兩個門檻不同:給付剛好 20,000 元時,所得稅 2,000 元免扣,補充保費卻要扣。系統會在扣繳項目寫明免扣的依據,免扣的給付仍會列入各類所得扣繳暨免扣繳憑單。
房東要求實拿全額,租金扣繳怎麼算?
稅款負擔改選「外加」,系統由實付金額反推給付總額。例如房東實拿 40,000 元:40,000 ÷ (1 − 10% − 2.11%) = 45,511 元,所得稅 4,551 元、補充保費 960 元由公司另外負擔,申報的給付總額是 45,511 元。
講師費和執行業務所得扣繳怎麼選所得類別?
演講鐘點費選「9B 稿費所得」,細分代號選「98」;律師、會計師、設計師等執行業務者的報酬選「9A 執行業務所得」,再選業別代號。兩者對居住者都是扣 10%,給付達 20,000 元也都要扣補充保費。細分代號是申報必填,沒選不能存檔。
境外電商扣繳一定是 20% 嗎?
未經核定時,跨境銷售電子勞務所得 (98A) 依給付總額扣 20%。境外電商經國稅局核定淨利率與境內利潤貢獻程度時,所得類別改選 98B,預設扣繳率填 20% × 淨利率 × 貢獻程度 (例如淨利率 21%、貢獻程度 50% 填 2.1%),供應商的「所得人資料」分頁有國稅局核准名單的查詢連結。
核准後才發現扣繳算錯怎麼辦?
還沒付款的請款單按「修改」,在「所得扣繳」分頁更正,存檔時重算扣繳、應付帳款與傳票;付款後只能更正所得人資料,扣繳要改就作廢後重開。
扣繳稅額與補充保費交給系統算,申報資料直接交給會計師
免費使用