營業稅申報前還在一張張翻發票?進銷項發票明細依期別列好,對完帳再填申報書
每到單月初的營業稅申報,負責帳務的人就得把兩個月的發票翻出來,一張張加總銷售額與稅額,還要挑出交際費這類不能扣抵的進項,算完再跟帳本對。在 ZS ERP 裡,開出的電子發票、採購請款單登記的進項發票都存在系統裡,申報時在發票明細表選一個期別,就列出這兩個月的銷項與進項發票明細和彙總;再和帳上的銷項稅額、進項稅額核對,數字一致就能放心填營業稅申報書。以下走完一次「開立與登記發票 → 查詢進銷項發票明細 → 核對帳上稅額 → 填寫營業稅申報書 → 營業稅結轉與繳稅」的流程。
角色與分工
業務與採購平時開立、登記發票,記帳在申報期查詢明細、核對並申報,出納繳稅。公司沒有專職會計時,記帳與出納可以都由行政人員擔任;兼任出納要另外勾「財務」身分,才能記銀行存款 (見〈邀請同事一起用:員工各自登入打卡、請假,ERP 權限管理依職務分開〉)。點選步驟可以跳到對應的說明。
- 受託時依明細與憑證申報
營業稅申報書有哪幾種?先確認公司該用哪一張
營業稅申報書的正式名稱是「營業人銷售額與稅額申報書」,依公司的銷售型態分成三種,財政部用表單編號 401、403、404 區分,會計師、記帳士與國稅局常直接用編號稱呼,例如「401 申報書」或「報 401」。大多數公司只賣應稅的商品或服務,用的是 401;這頁的流程與範例都以 401 為準,後面提到的「申報書」都是指它。
| 表單編號 | 適用對象 | 常見例子 |
|---|---|---|
| 401 | 一般稅額計算,專營應稅及零稅率的營業人 | 一般買賣業、服務業;有外銷的公司也用 401,零稅率銷售額另附證明文件 |
| 403 | 一般稅額計算,兼營免稅或特種稅額計算銷售額的營業人 | 除了應稅銷售,還有出售土地、醫療或教育勞務等免稅銷售的公司 |
| 404 | 專營特種稅額計算的營業人 | 銀行、保險、證券等金融業,以及特種飲食業 |
用 403 的公司要依免稅銷售額的比例計算可扣抵的進項稅額,用 404 的公司依特種稅率計算,這頁沒有涵蓋,請依申報書的填寫說明或洽會計師、記帳士辦理 (申報書與說明的連結在第 7 步)。使用收據、不開統一發票的小規模營業人,稅額由國稅局查定並按季寄發繳款書,不用自己申報。
事前設定
- 開帳:建立銷售單、核准採購請款單時才會產生銷項稅額與進項稅額的傳票,第一次使用前,請先在「會計 > 開帳」完成開帳,見〈公司內帳怎麼做?不用自己打傳票,從開帳到月結,開單就自動記帳〉。
- 公司統一編號:在「基本資料 > 公司」按「修改」填入,開立的發票與明細表上的買方、賣方統編都從這裡帶出。
- 電子發票加值中心:要由系統開立電子發票,先在「發票 > 組態」設定綠界 ECPay 或智冠 ezPay,見〈每筆匯款都要對帳?客戶專屬虛擬帳號收款,入帳、沖帳、開發票自動完成〉。
- 供應商統一編號:進項發票要有賣方統編才能扣抵,在「採購 > 供應商管理」建立供應商時填入。
營業稅申報流程:從開立發票到申報、繳稅
以下以 11 - 12 月這一期為例 (次年 1 月 1 日至 15 日申報)。
-
開立銷項發票 業務
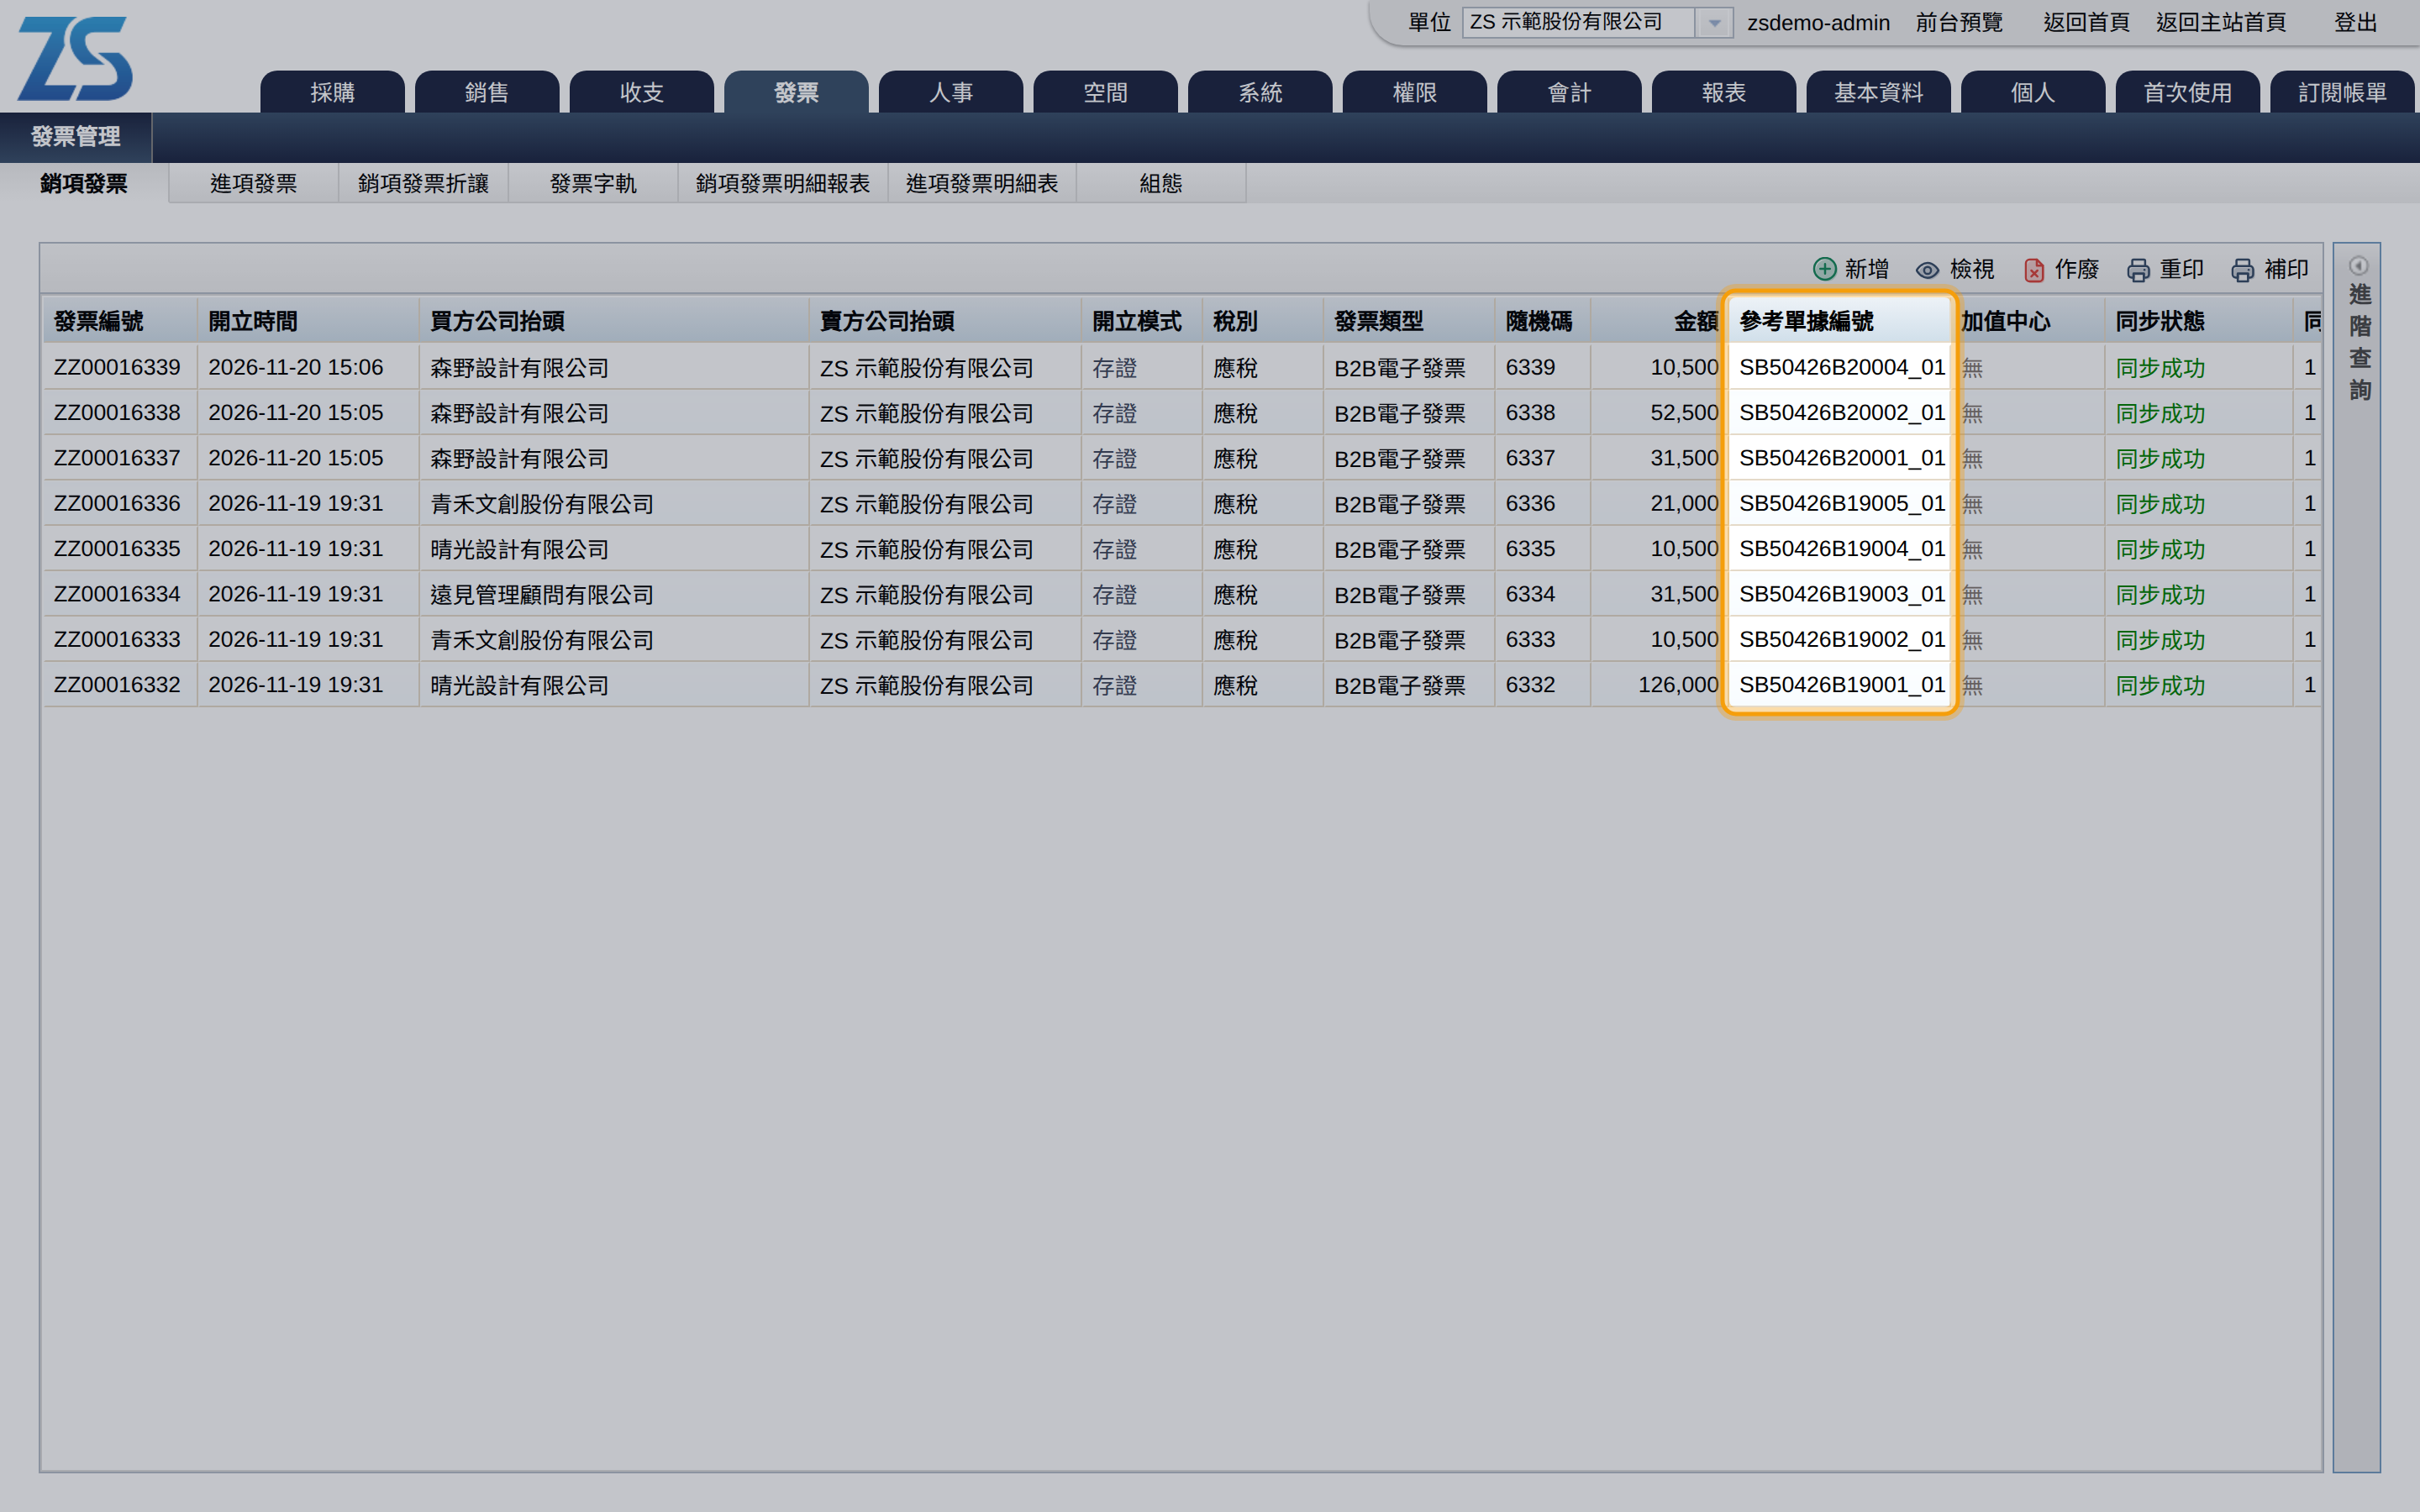
業務在「銷售 > 銷售單」開單時,依客戶設定的發票類型與開立時機,由系統透過加值中心開立電子發票 (設定方式見〈每筆匯款都要對帳?客戶專屬虛擬帳號收款,入帳、沖帳、開發票自動完成〉)。開出的發票都列在「發票 > 銷項發票」,「參考單據編號」對應到哪一張銷售單。開錯的發票在這裡選取後按「作廢」;客戶部分退貨或折價,從銷售單列表按「退回折讓」開立折讓。
-
登記進項發票 採購
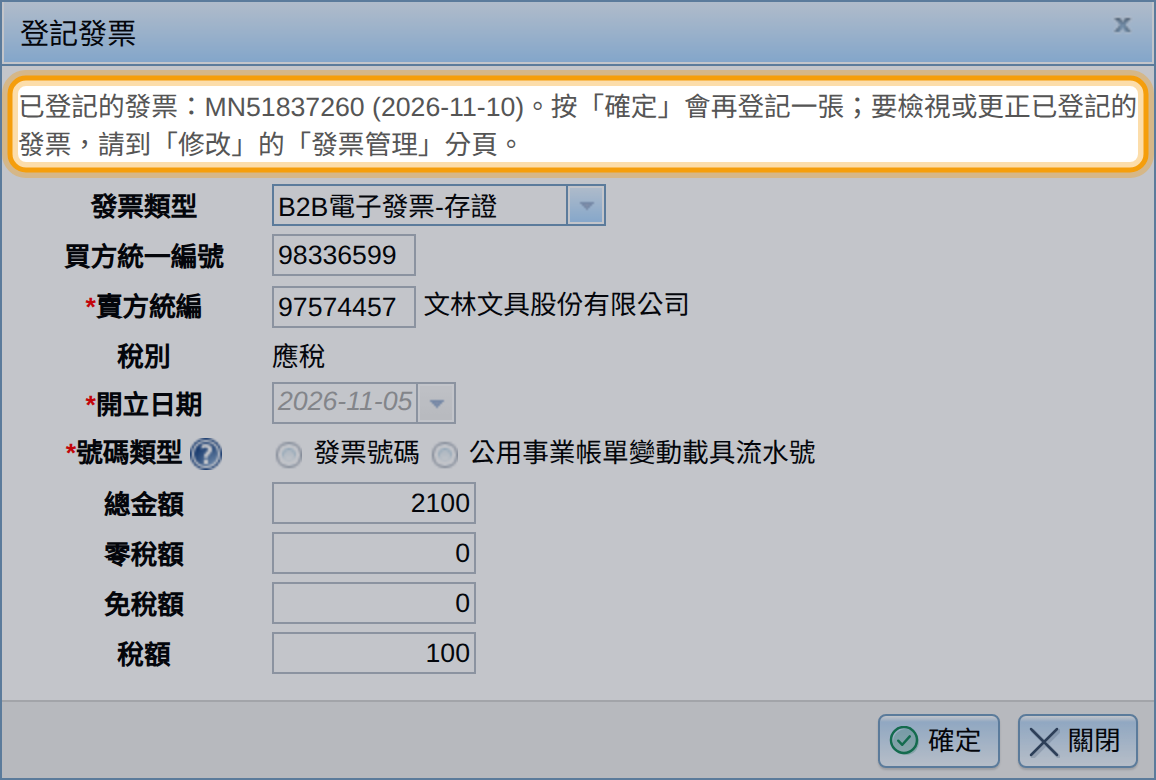
付給供應商的費用在「採購 > 採購請款單」申請時,「收據/發票類型」選電子發票,填入開立日期與發票號碼,就把這張進項發票登記好了;買方統編自動帶入公司統編,賣方統編帶入供應商的統編,金額與稅額依請款單帶出。同一張請款單有好幾張發票時,在列表選取請款單按「登記發票」再登記一張,視窗上方會列出已登記的發票;要檢視或更正已登記的發票,到「修改」的「發票管理」分頁。登記後發票就列在「發票 > 進項發票」,申報時不必再翻紙本。員工代墊的費用,在支出證明單填寫發票資料也會登記成進項發票。
-
查詢銷項發票明細 記帳
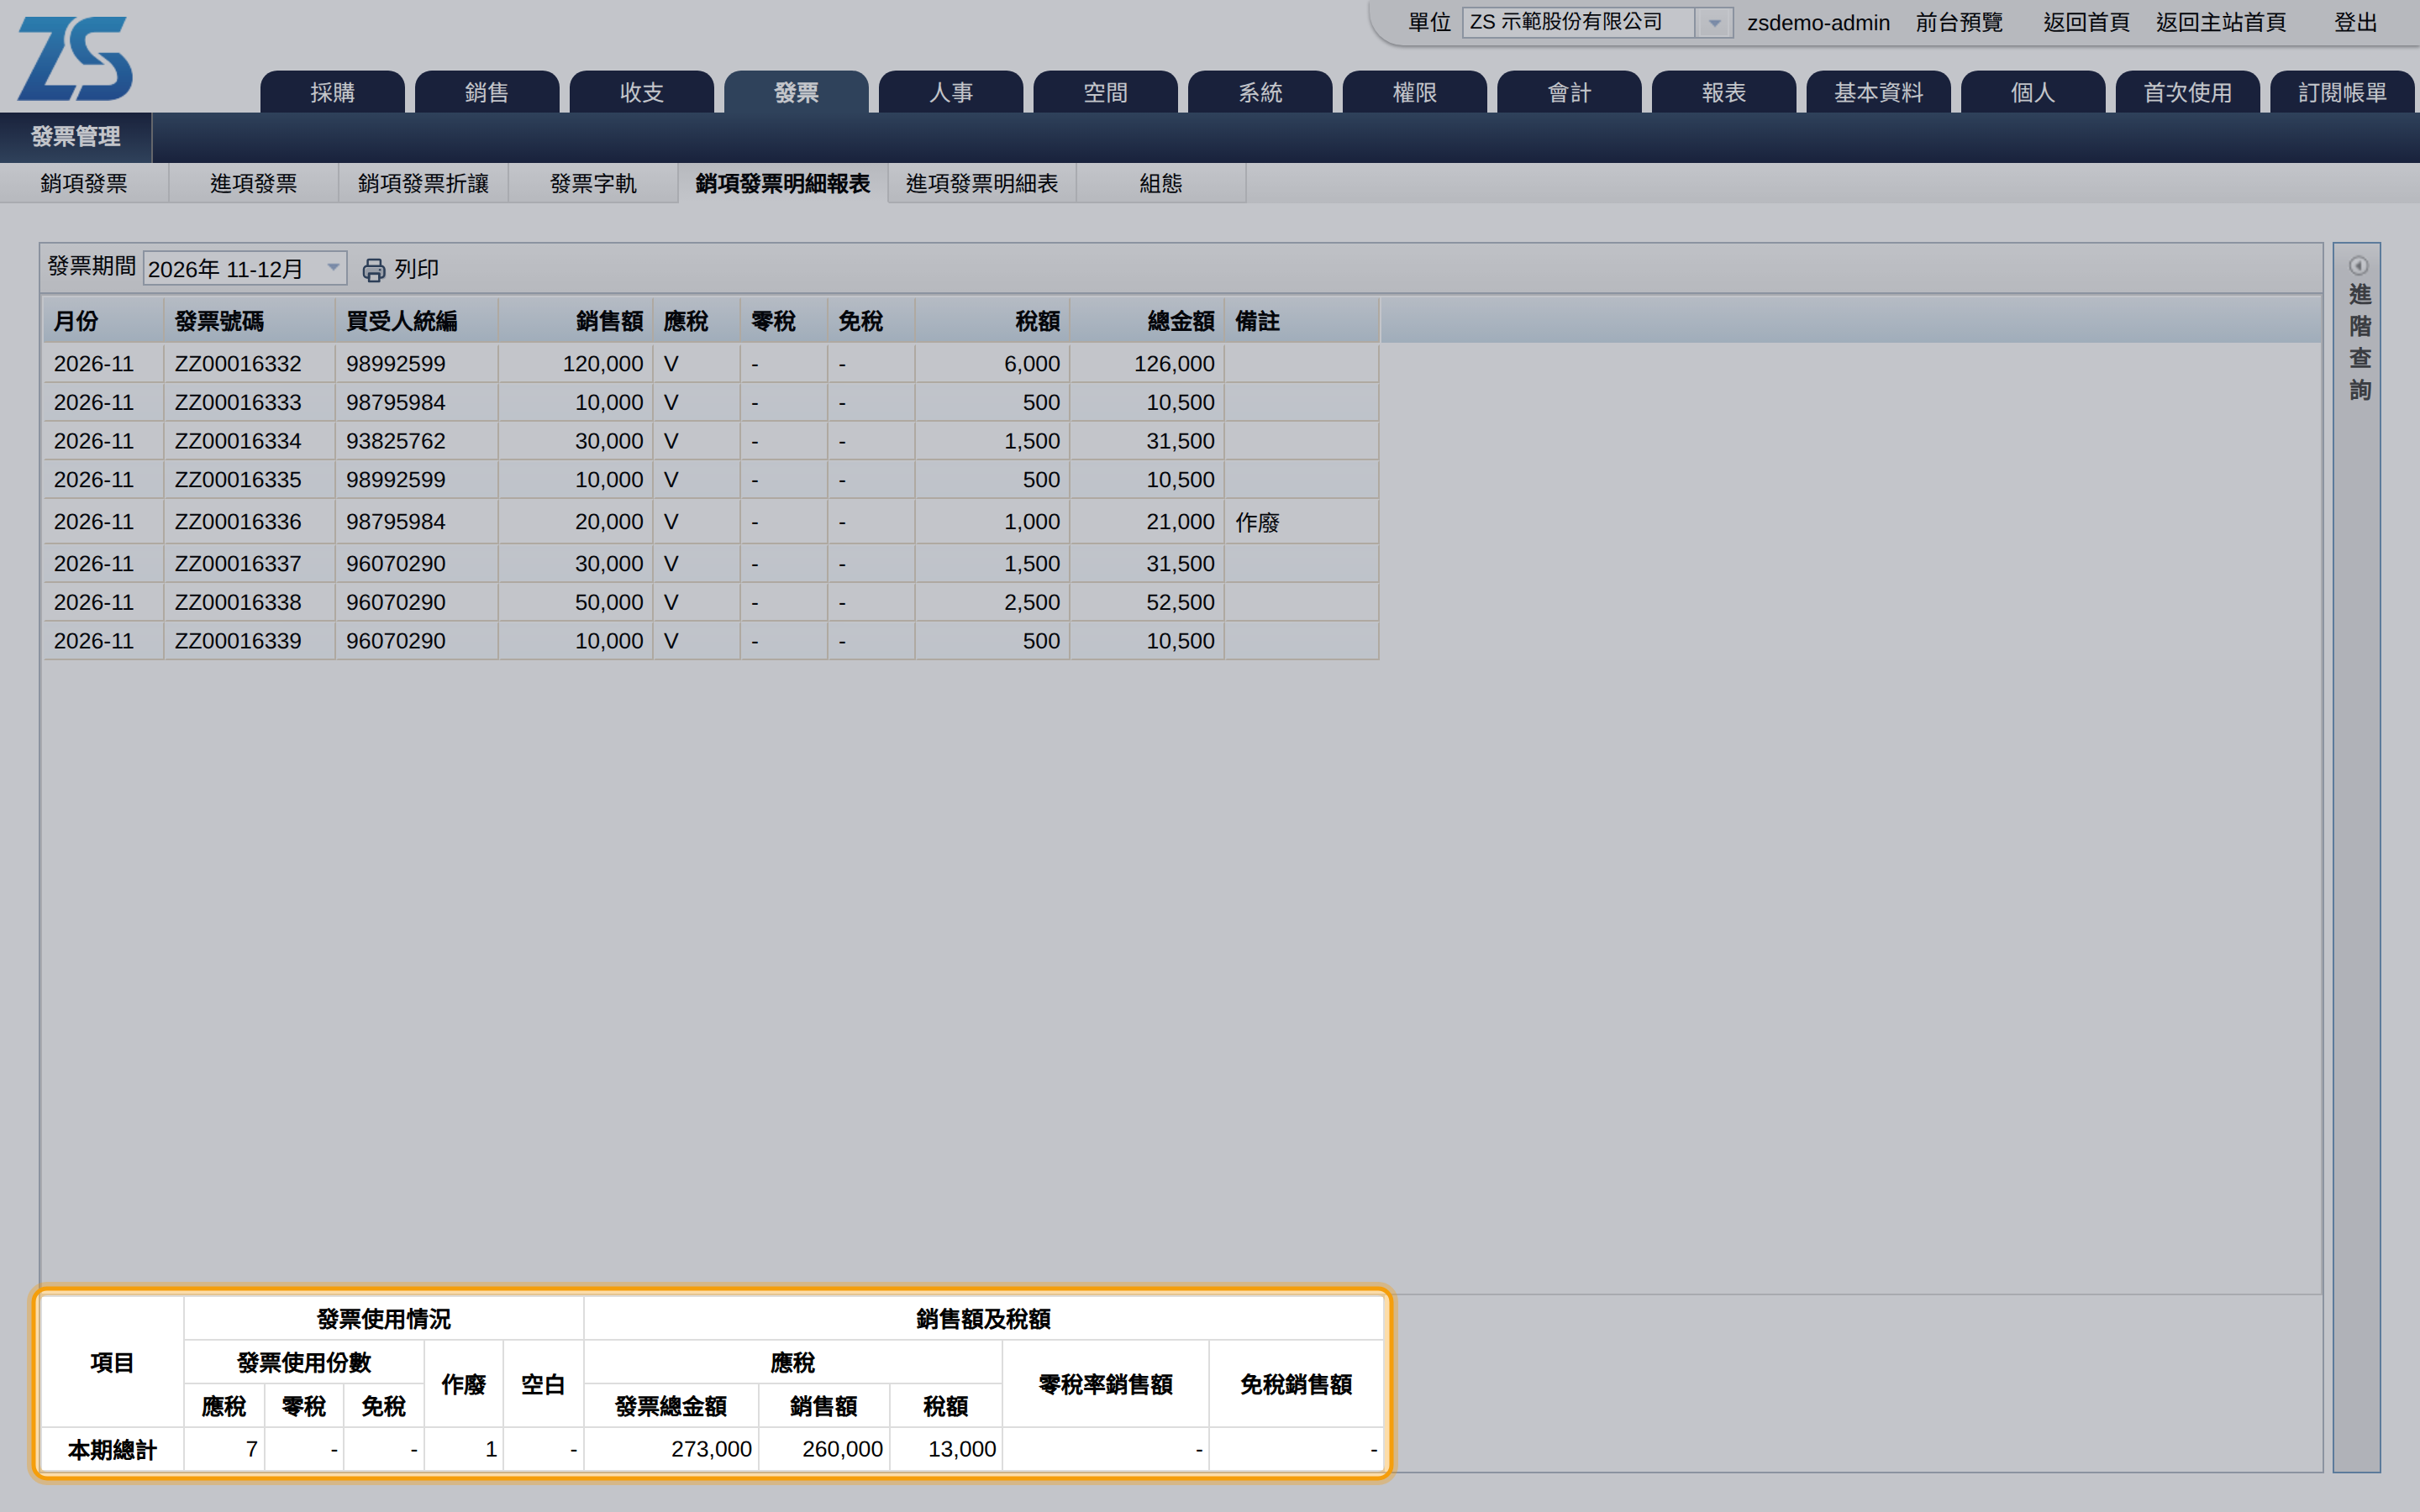
進入「發票 > 銷項發票明細報表」,「發票期間」已經依營業稅的期別分好 (例如 2026 年 11-12 月),選好就列出這一期每張發票的銷售額、課稅別與稅額,作廢的發票在備註標示「作廢」。下方的「本期總計」彙總應稅、零稅率、免稅的發票份數與金額,作廢的發票只算作廢份數,不算進銷售額;按「列印」可以印出明細表留存。範例中 7 張應稅發票的銷售額 260,000 元、稅額 13,000 元,作廢 1 份。
-
查詢銷項折讓 記帳
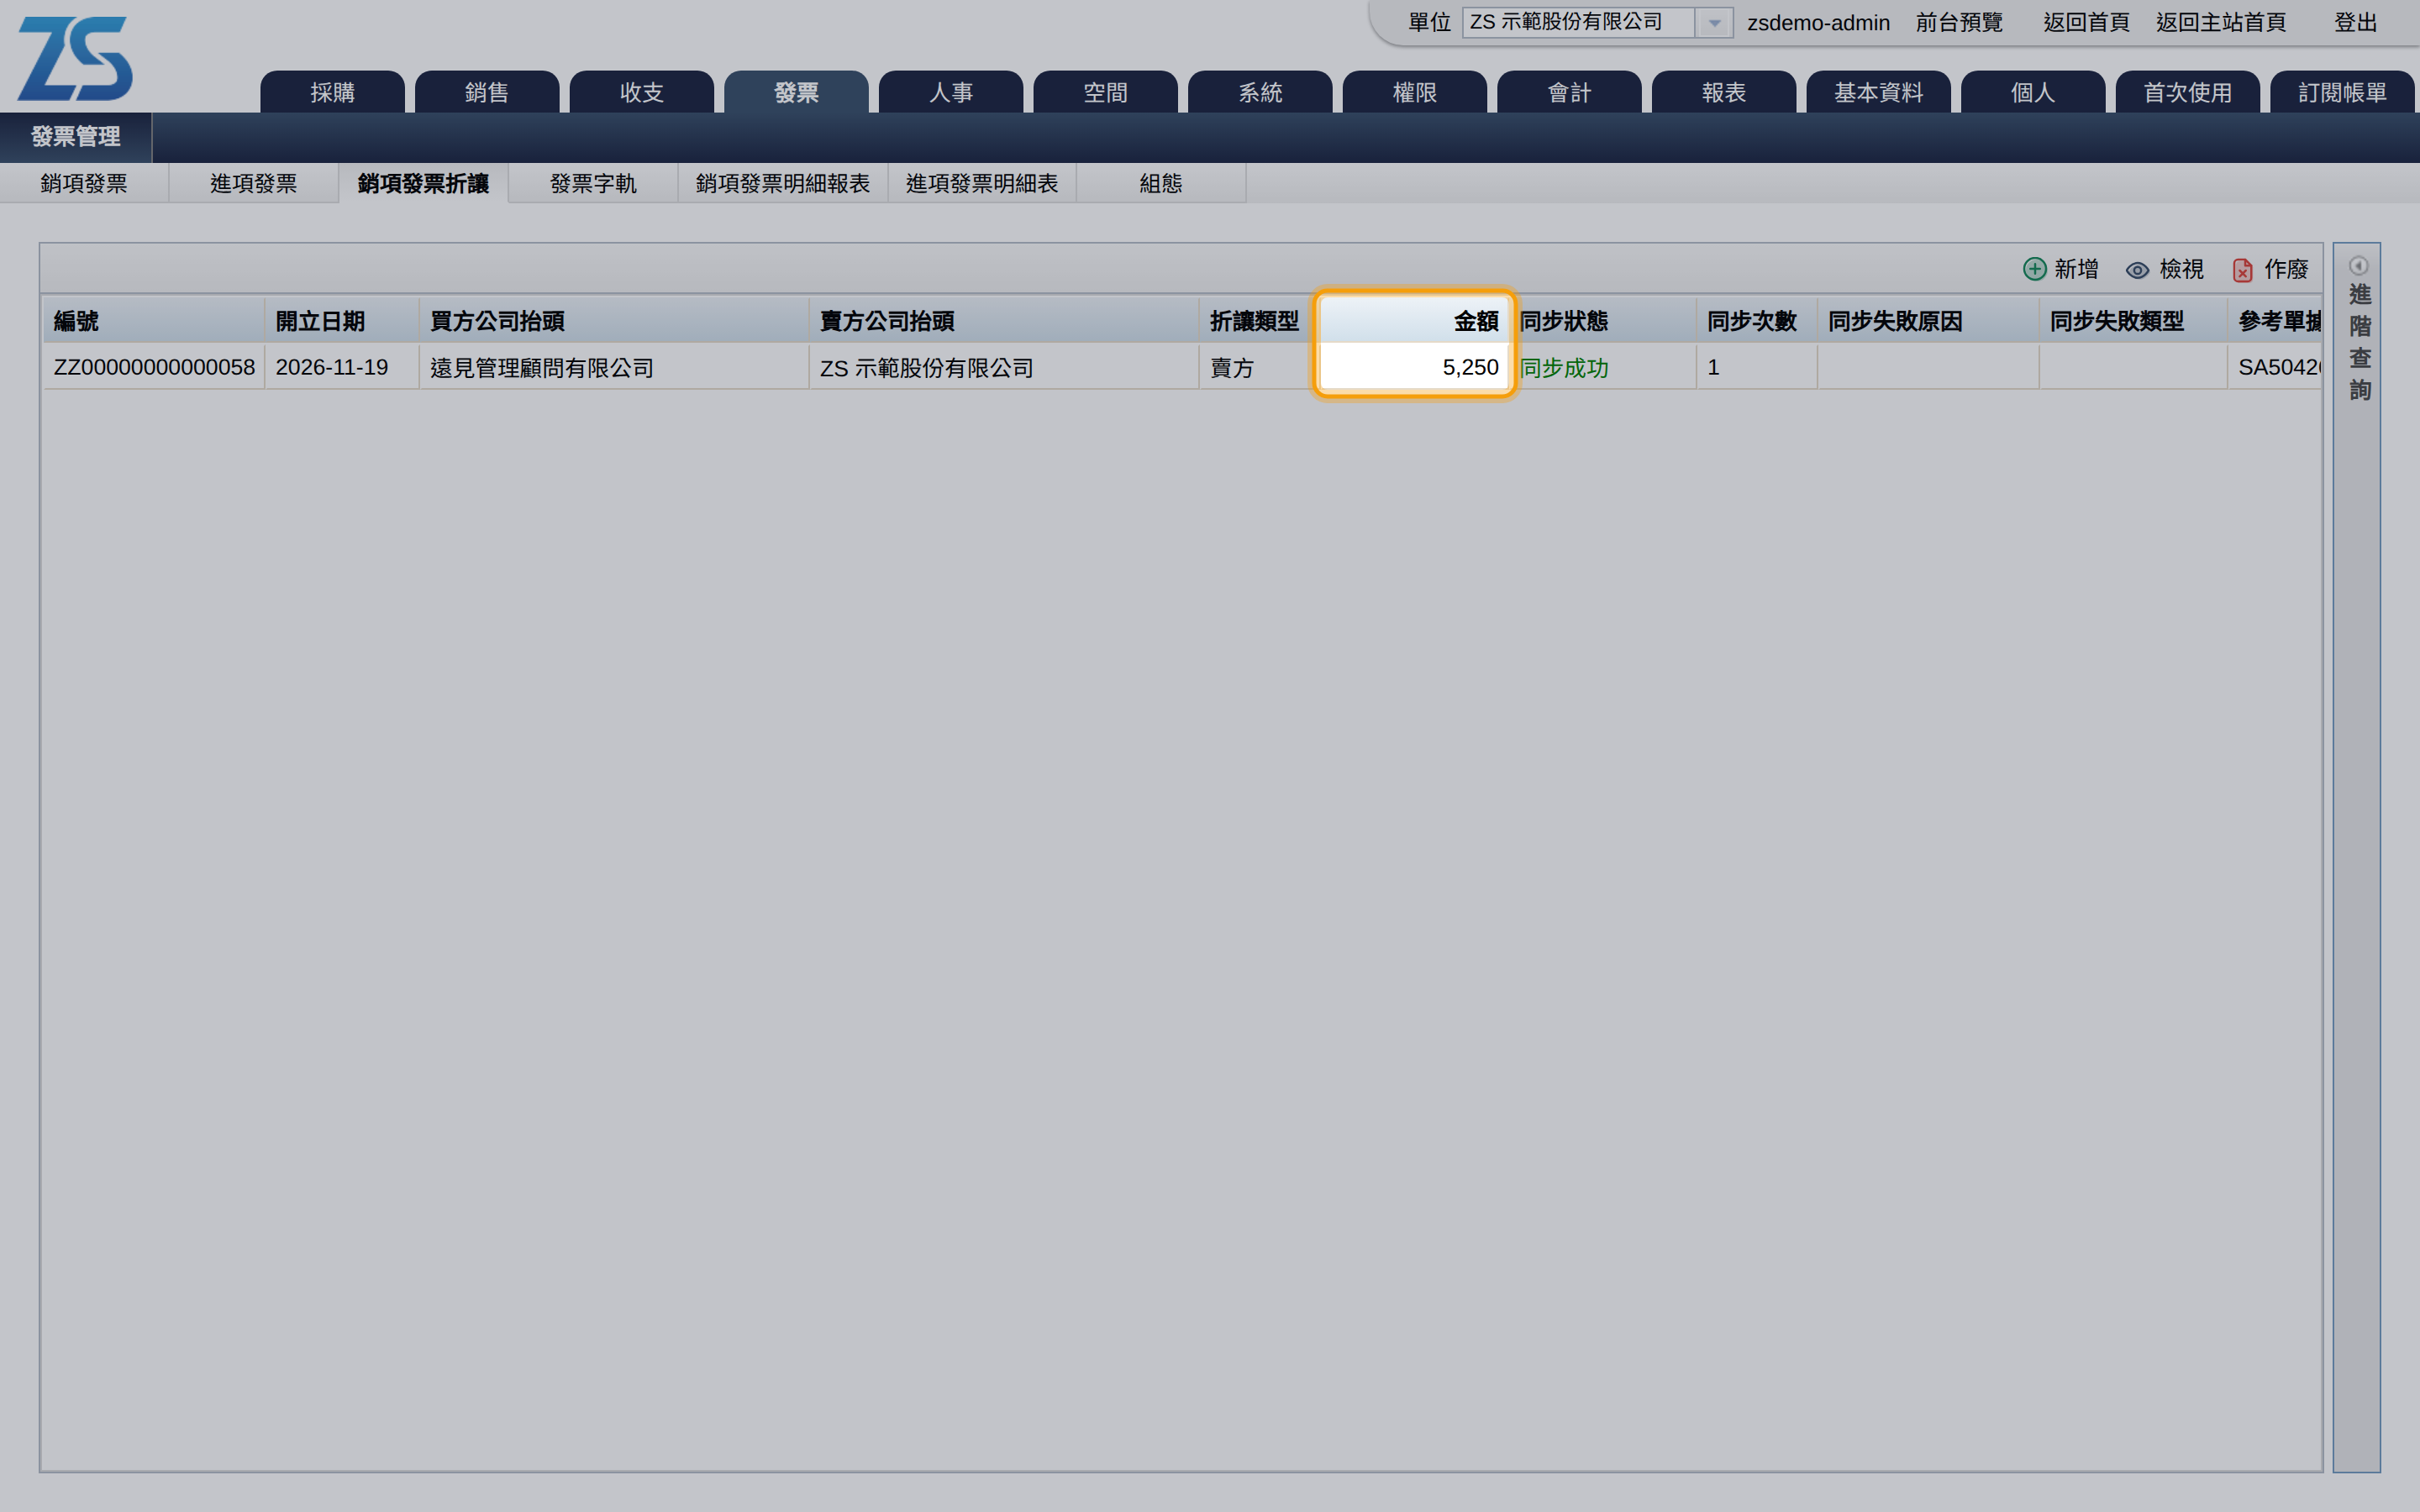
明細報表的彙總不含折讓,這一期開出的折讓要另外到「發票 > 銷項發票折讓」查看。範例中遠見管理顧問的教育訓練退還半場費用,折讓 5,250 元 (銷售額 5,000 元、稅額 250 元),申報時要從銷項扣除。
-
查詢進項發票、標出不得扣抵 記帳
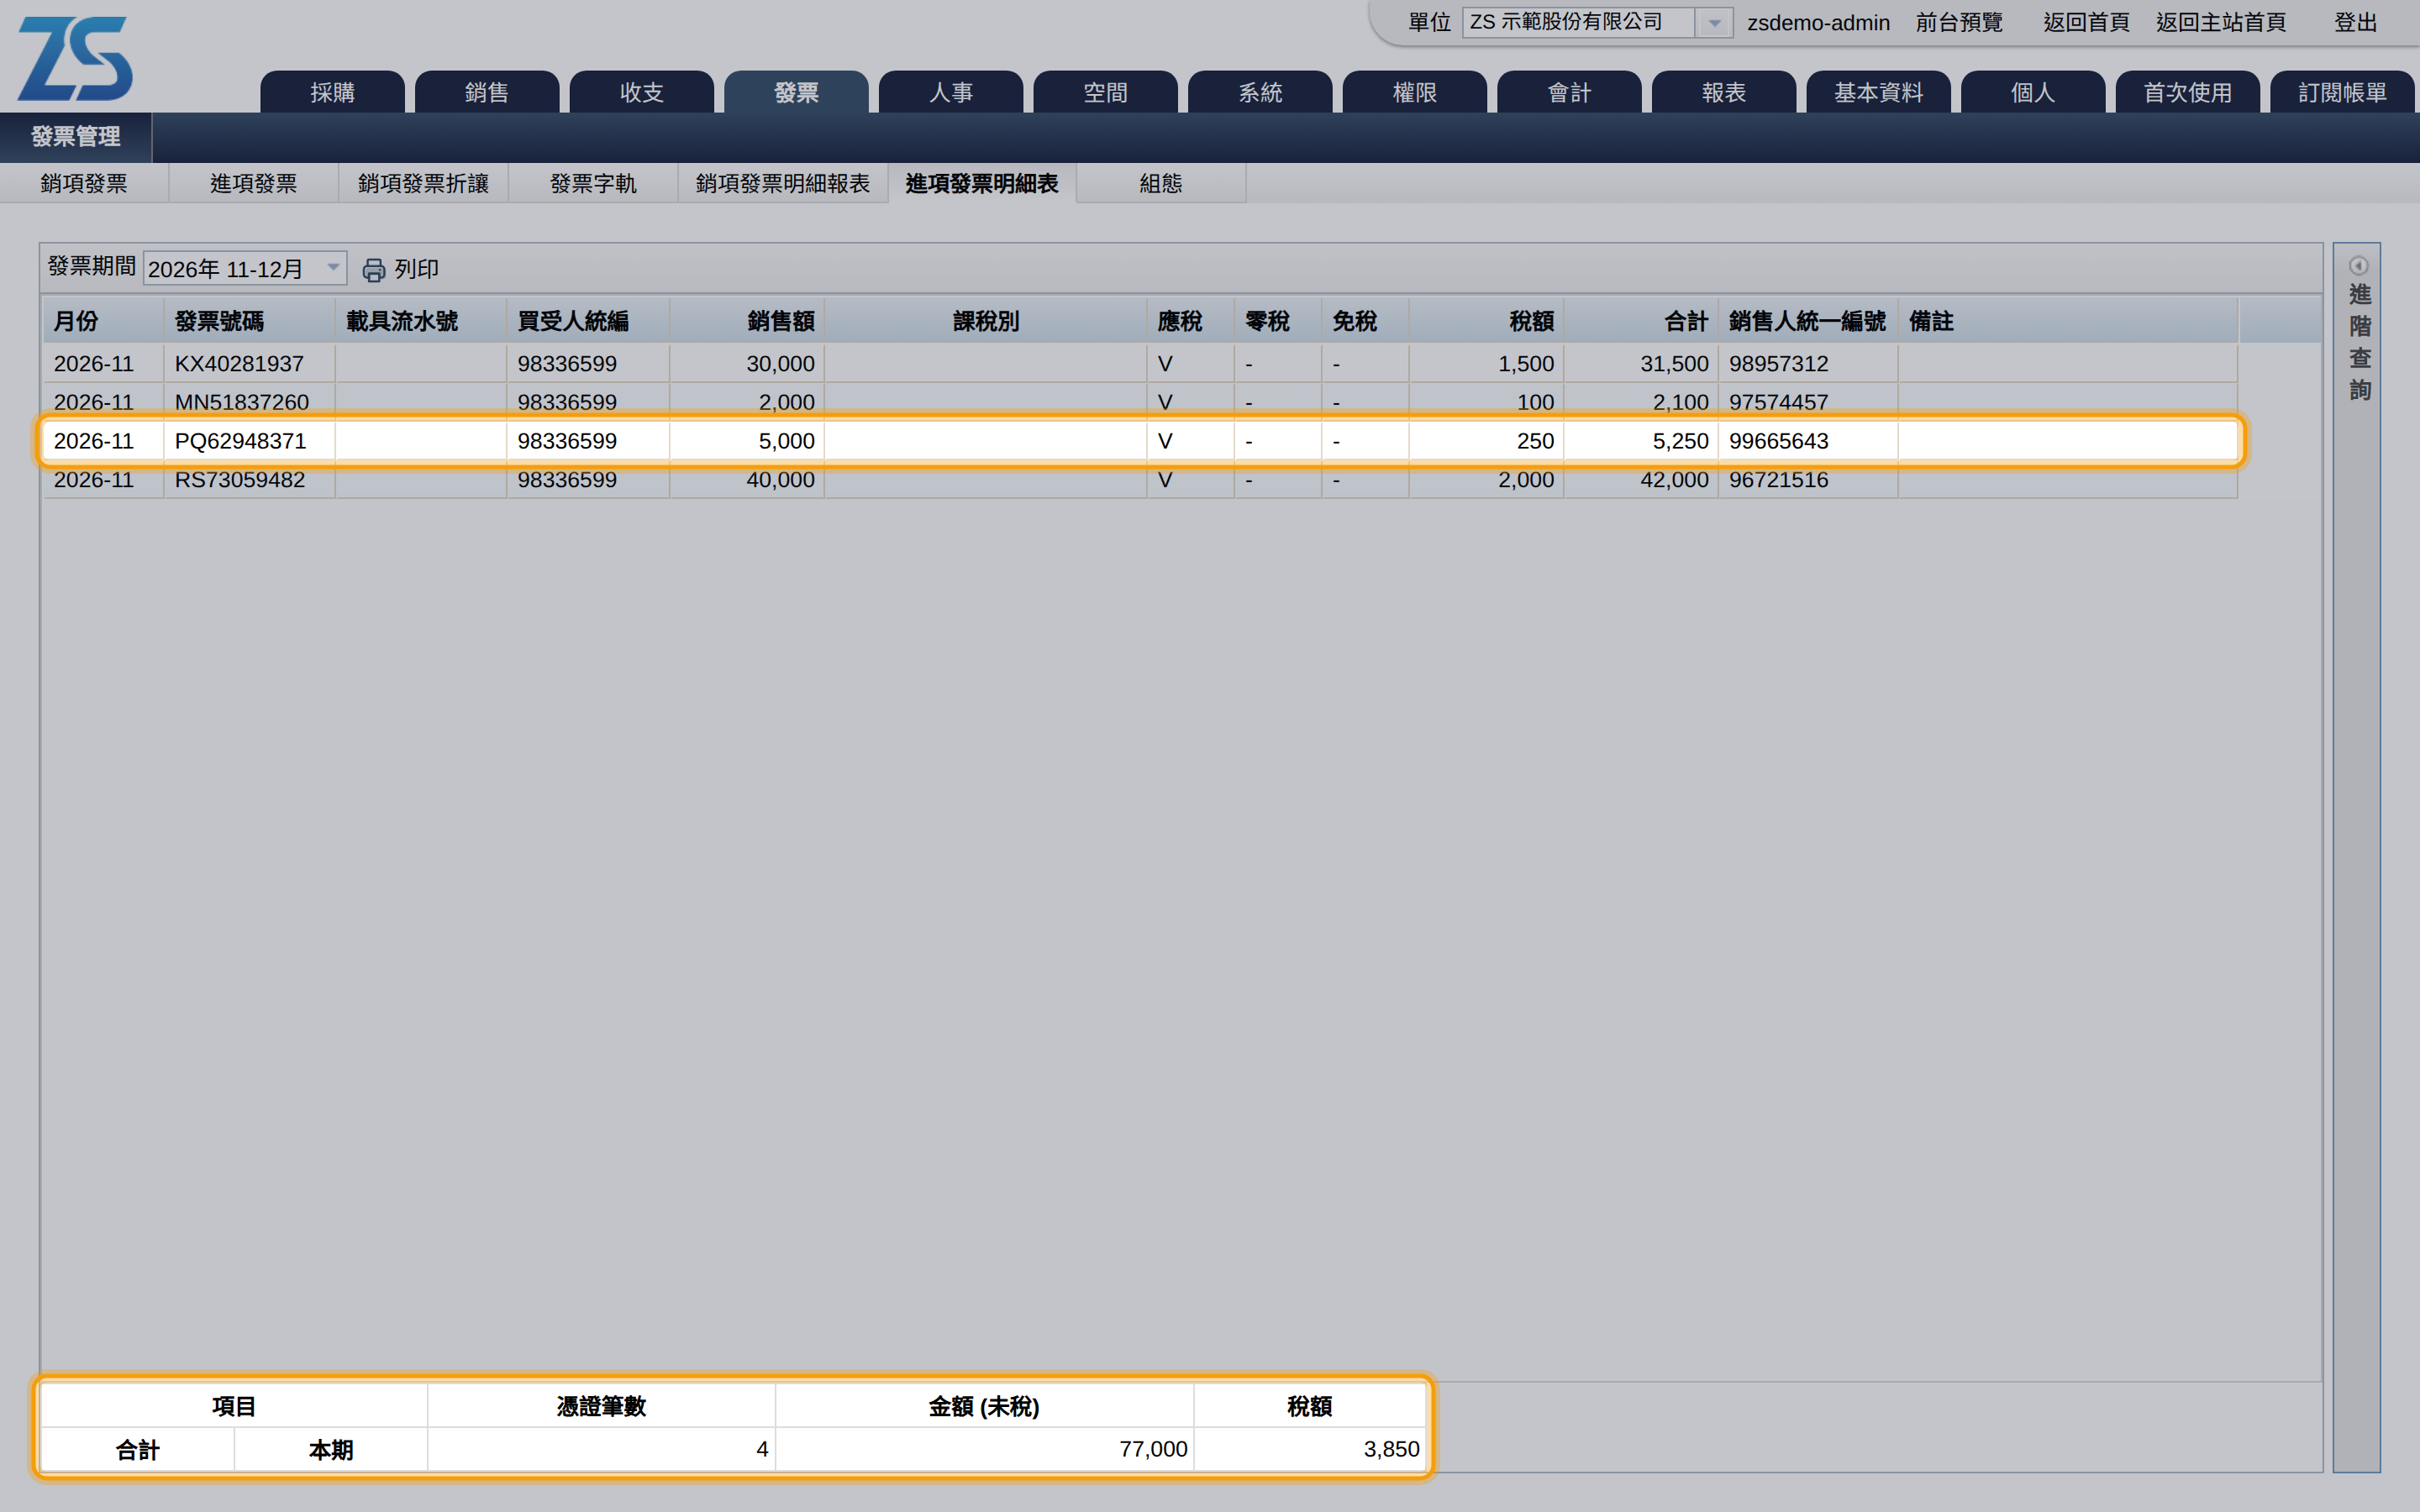
進入「發票 > 進項發票明細表」,同樣選擇發票期間,列出這一期登記的進項發票與合計。依營業稅法第 19 條,交際應酬、酬勞員工、非供本業使用、自用乘人小汽車的進項稅額不能扣抵;明細表目前不會自動分類,要由記帳依用途挑出來。範例中的 PQ62948371 是送客戶的年終禮盒 (交際費),稅額 250 元不得扣抵;另外 40,000 元的筆記型電腦是固定資產,申報時填在固定資產欄。
-
核對帳上的銷項稅額與進項稅額 記帳
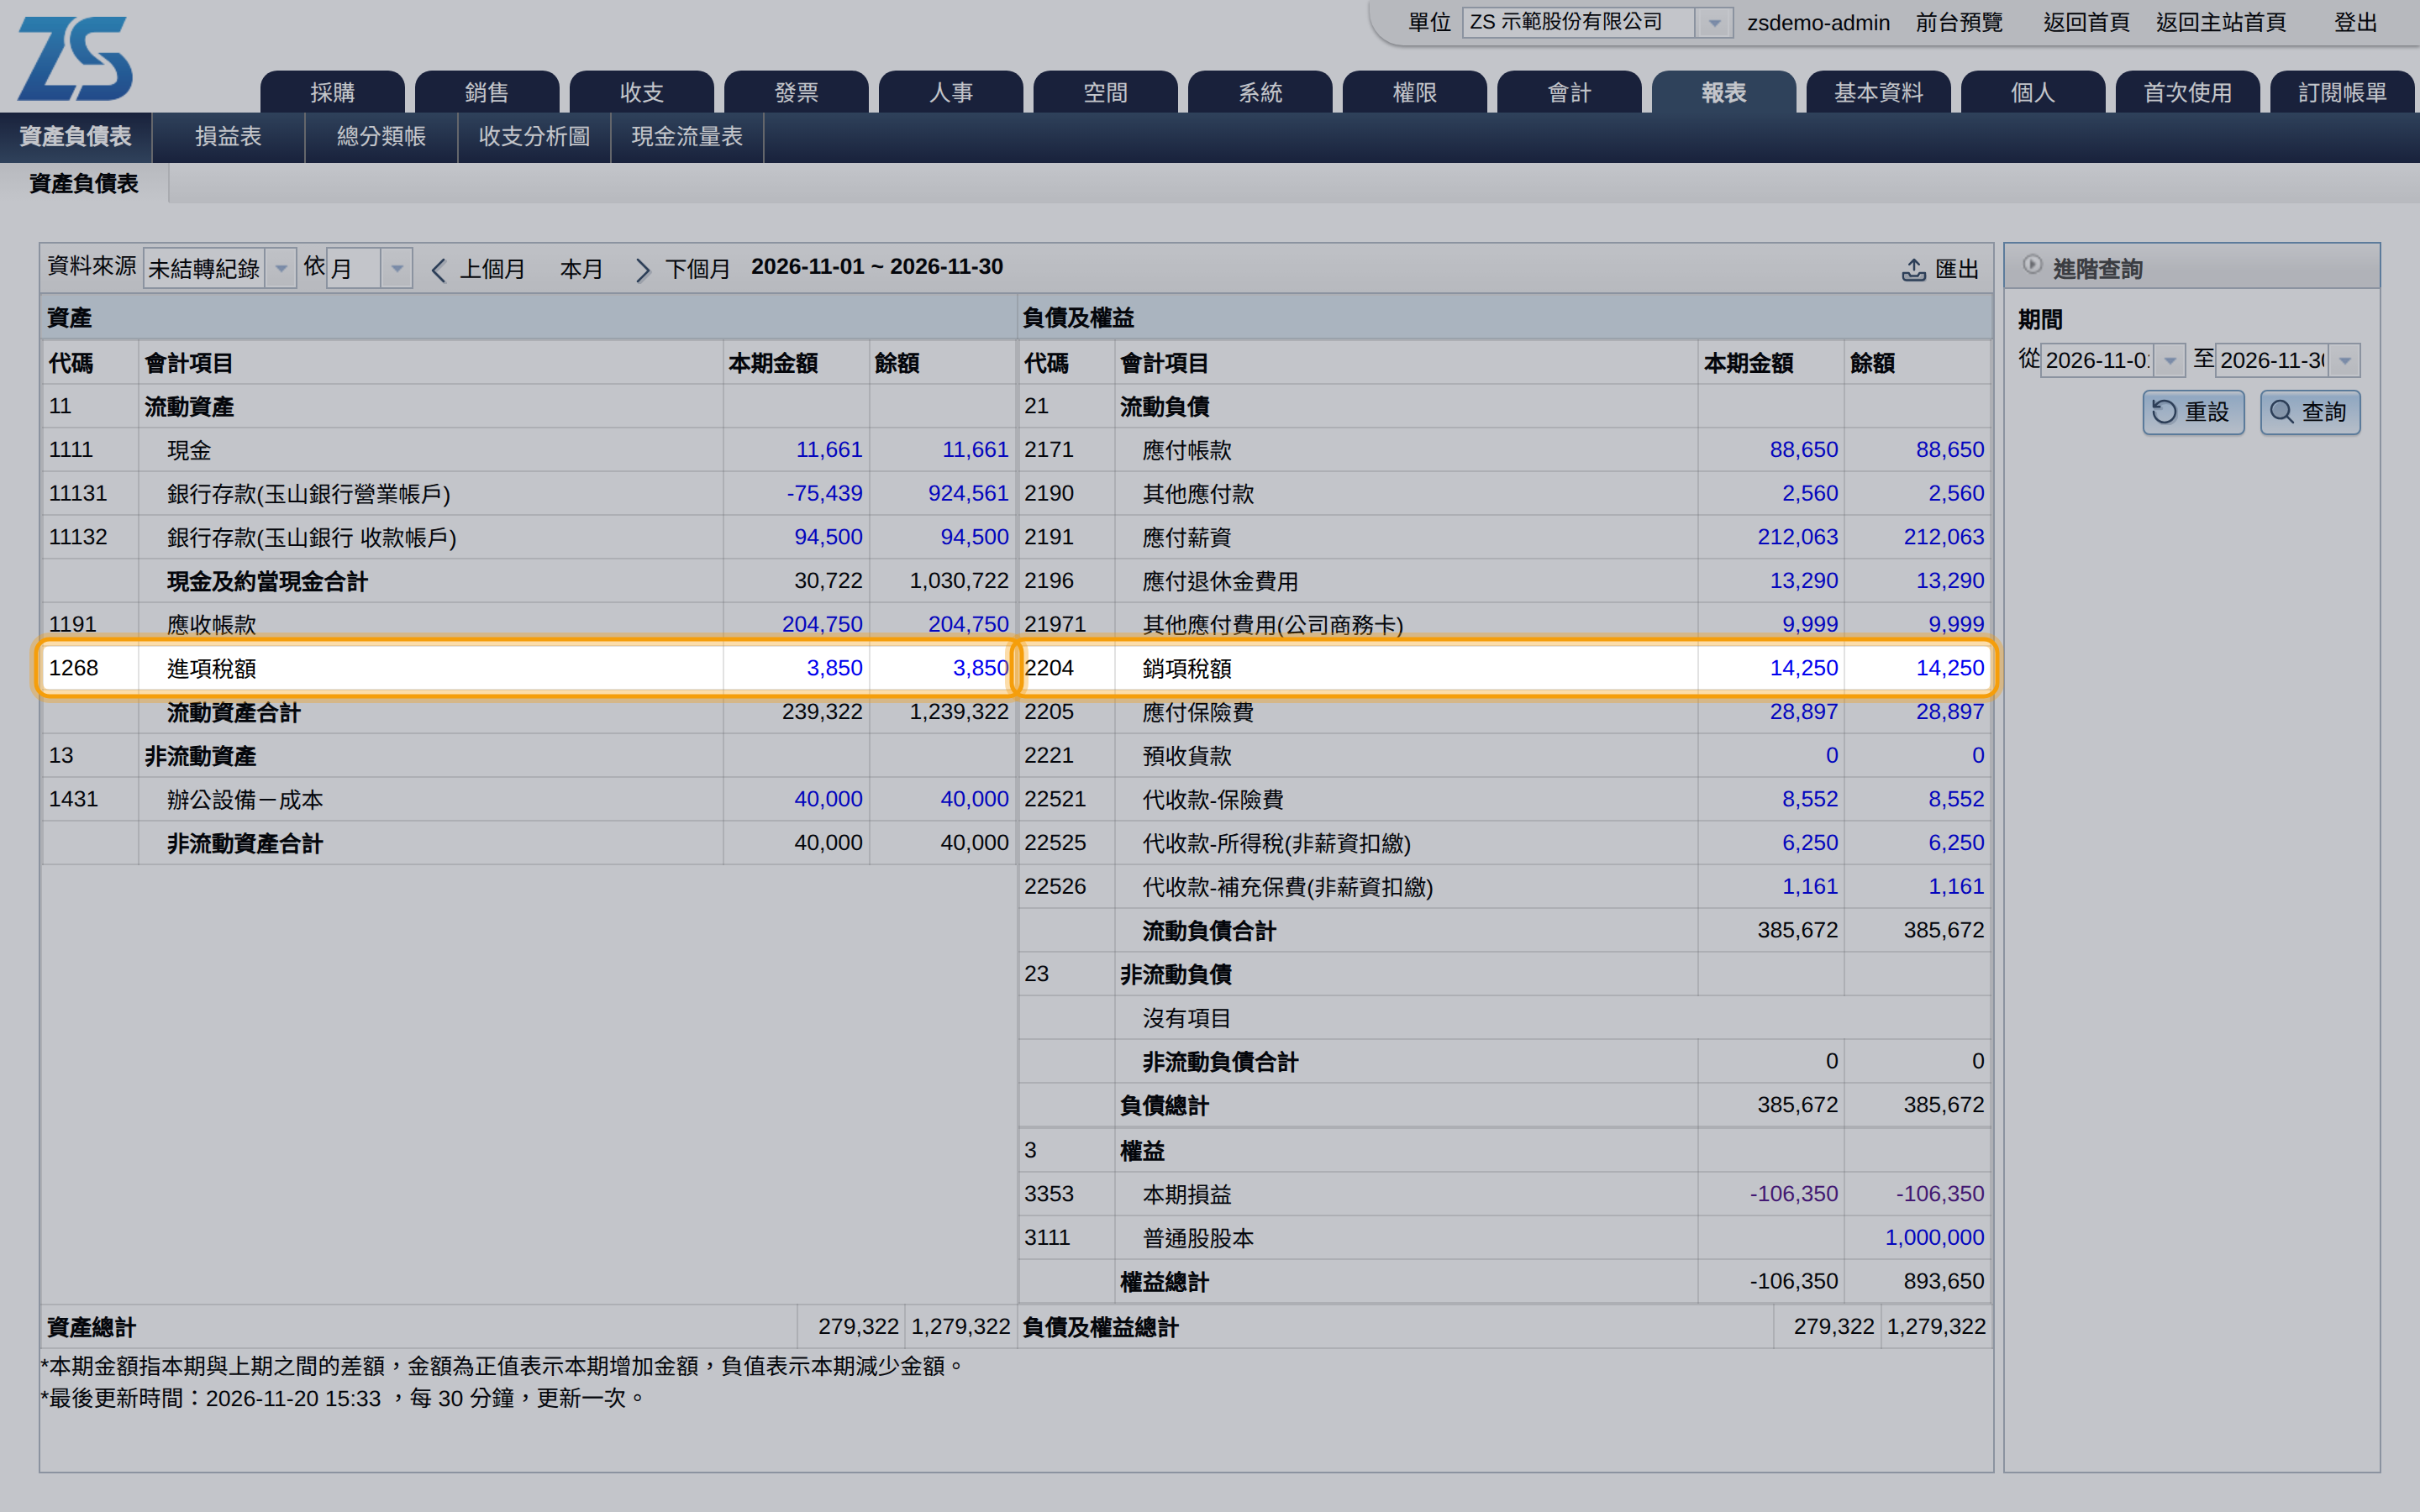
建立銷售單、開立折讓與核准採購請款單時,系統會依單據上的稅額自動記入 2204 銷項稅額與 1268 進項稅額。申報要以這一期實際開立、取得的發票為準,帳上金額只用來核對。在「報表 > 資產負債表」看這兩個會計項目的金額:範例中的進項稅額 3,850 元與進項發票明細表的稅額合計相同;銷項稅額 14,250 元,比發票稅額 13,000 元減掉折讓 250 元的 12,750 元多了 1,500 元。點金額查總分類帳,差額來自 SB50426B20003 (12 月網站維護費):這張銷售單建立時就記入銷項稅額,但客戶設定結清後才開發票,這一期還沒有開出發票,所以不算進這一期的申報,留在帳上等開立發票的那一期再申報。對不上時,常見原因還有採購請款單已核准但還沒登記發票,或發票日期和單據日期不在同一期,都要以發票為準找出差額。
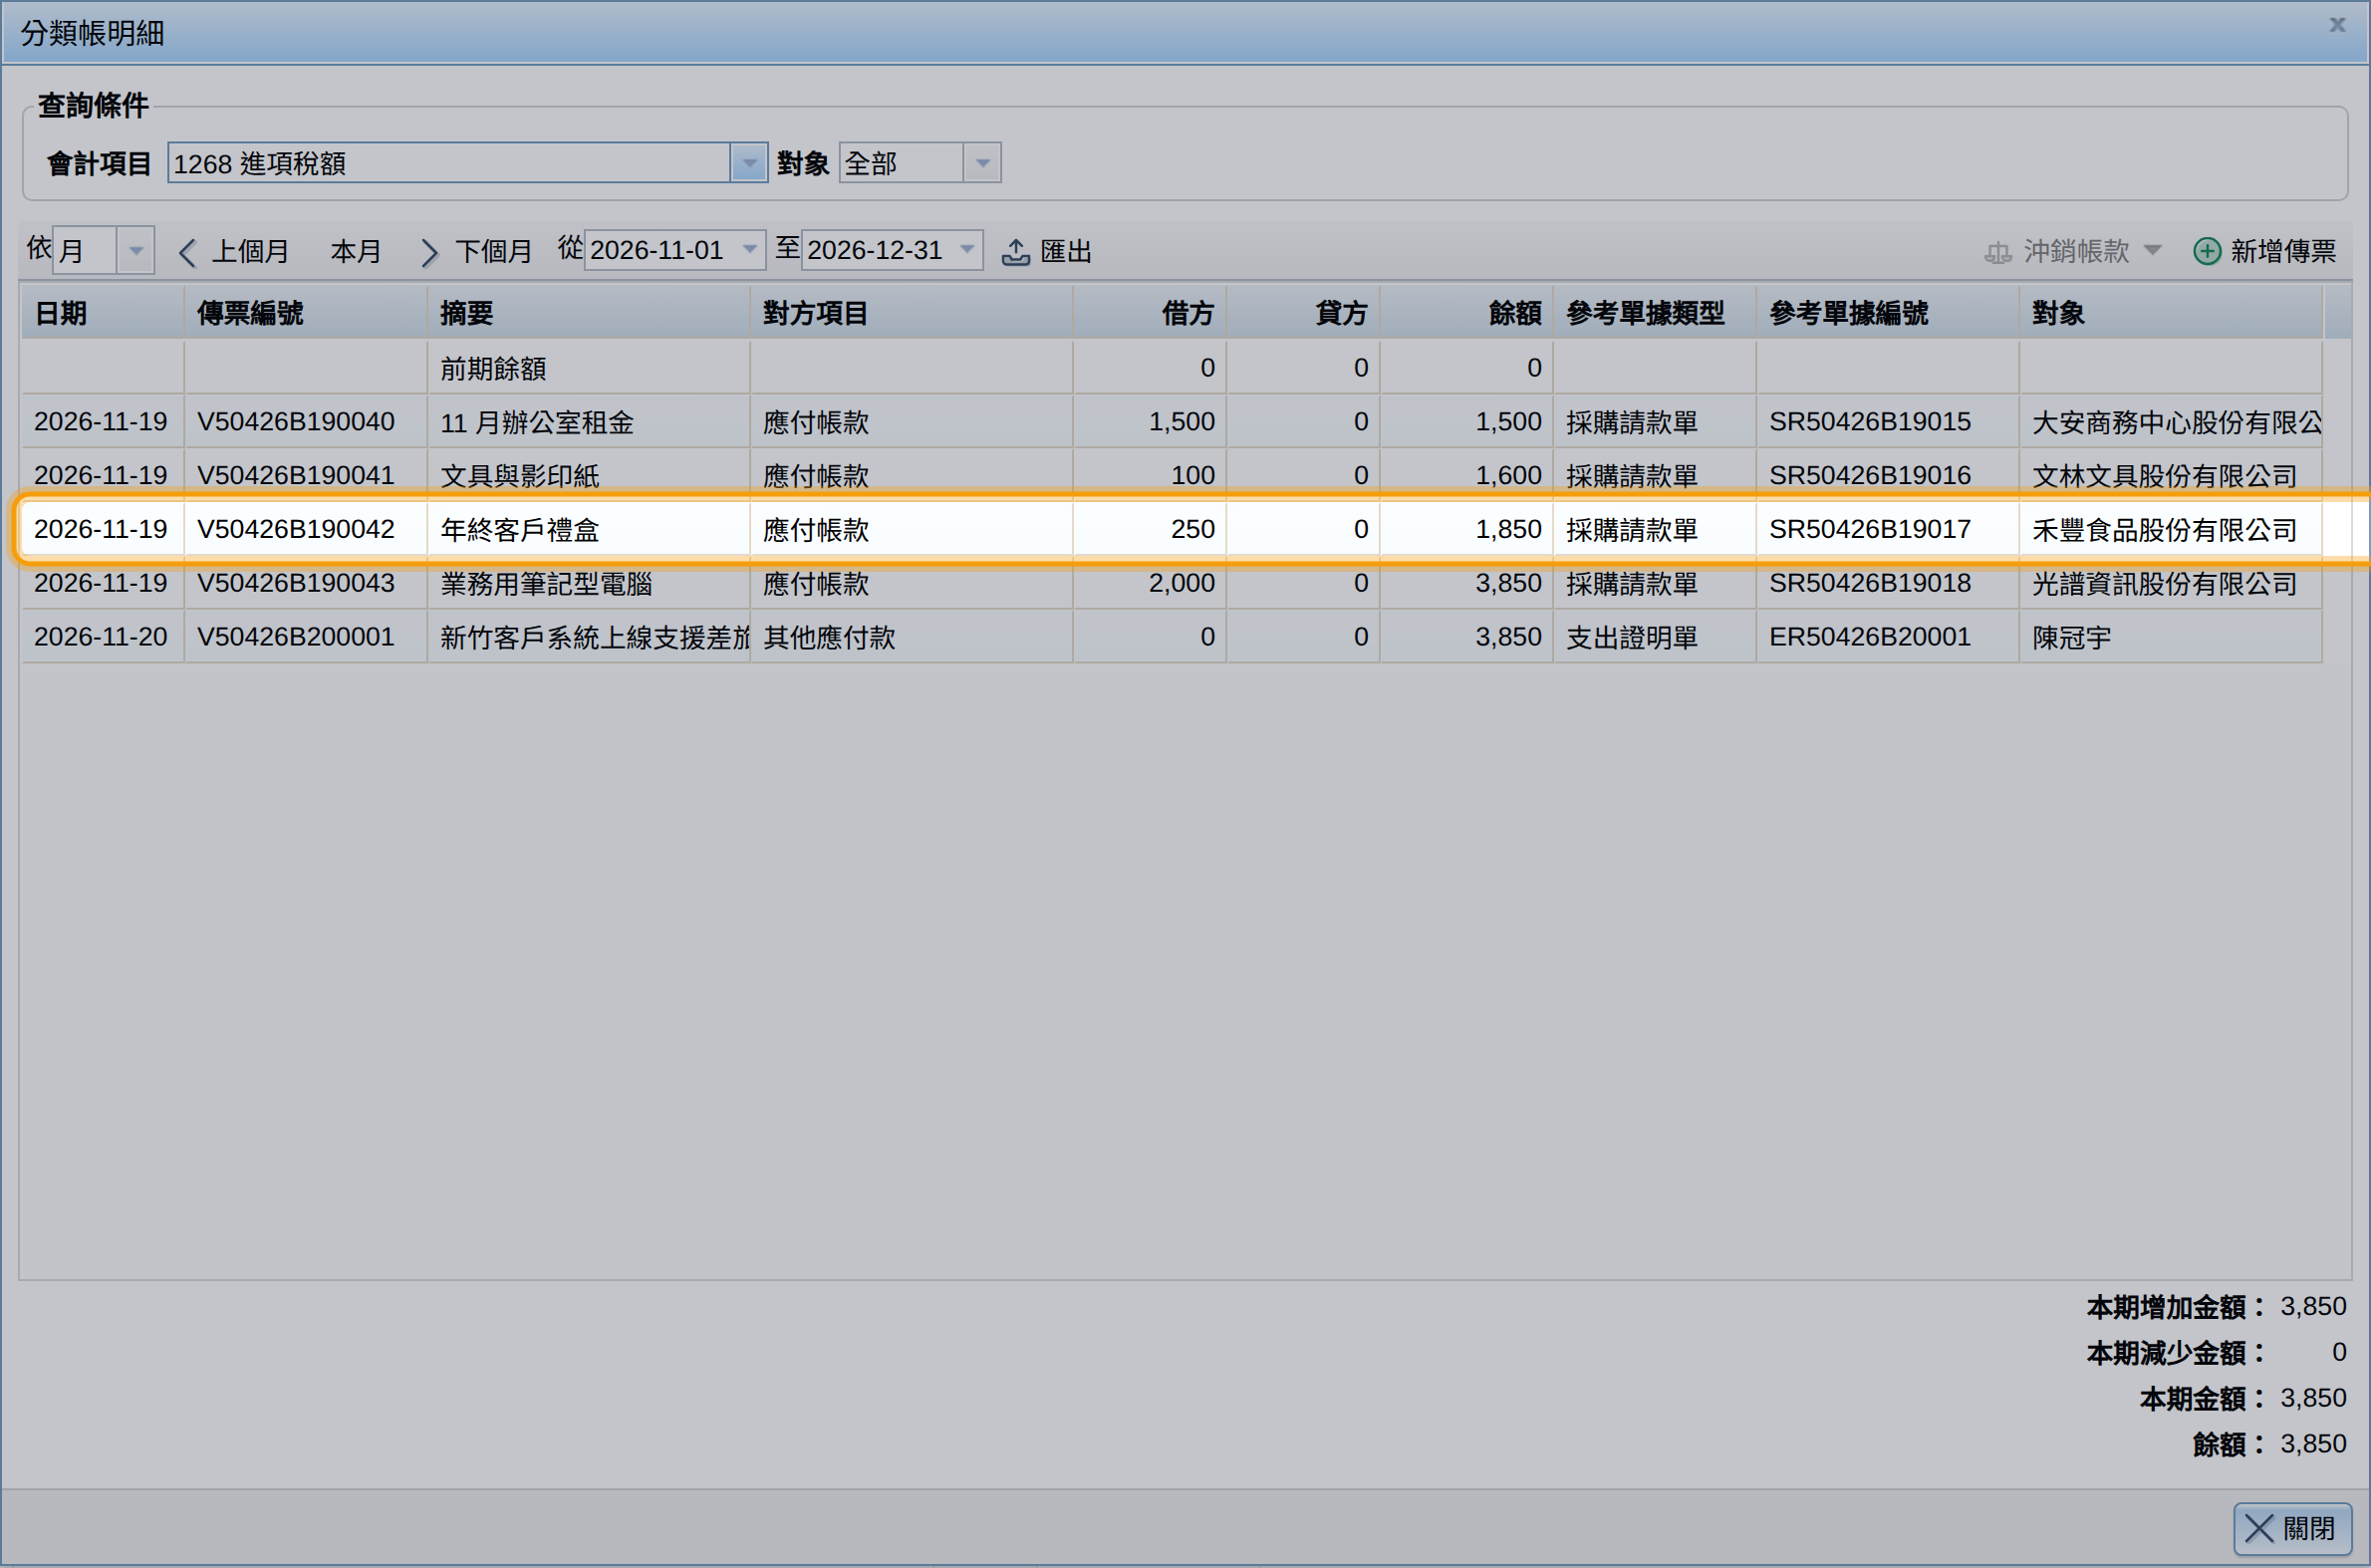
進項稅額也一樣,點金額會開出總分類帳,每一筆稅額都列出來自哪張單據,方便找出要排除的不得扣抵項目。
-
填寫營業稅申報書並上傳 記帳 會計師或記帳士
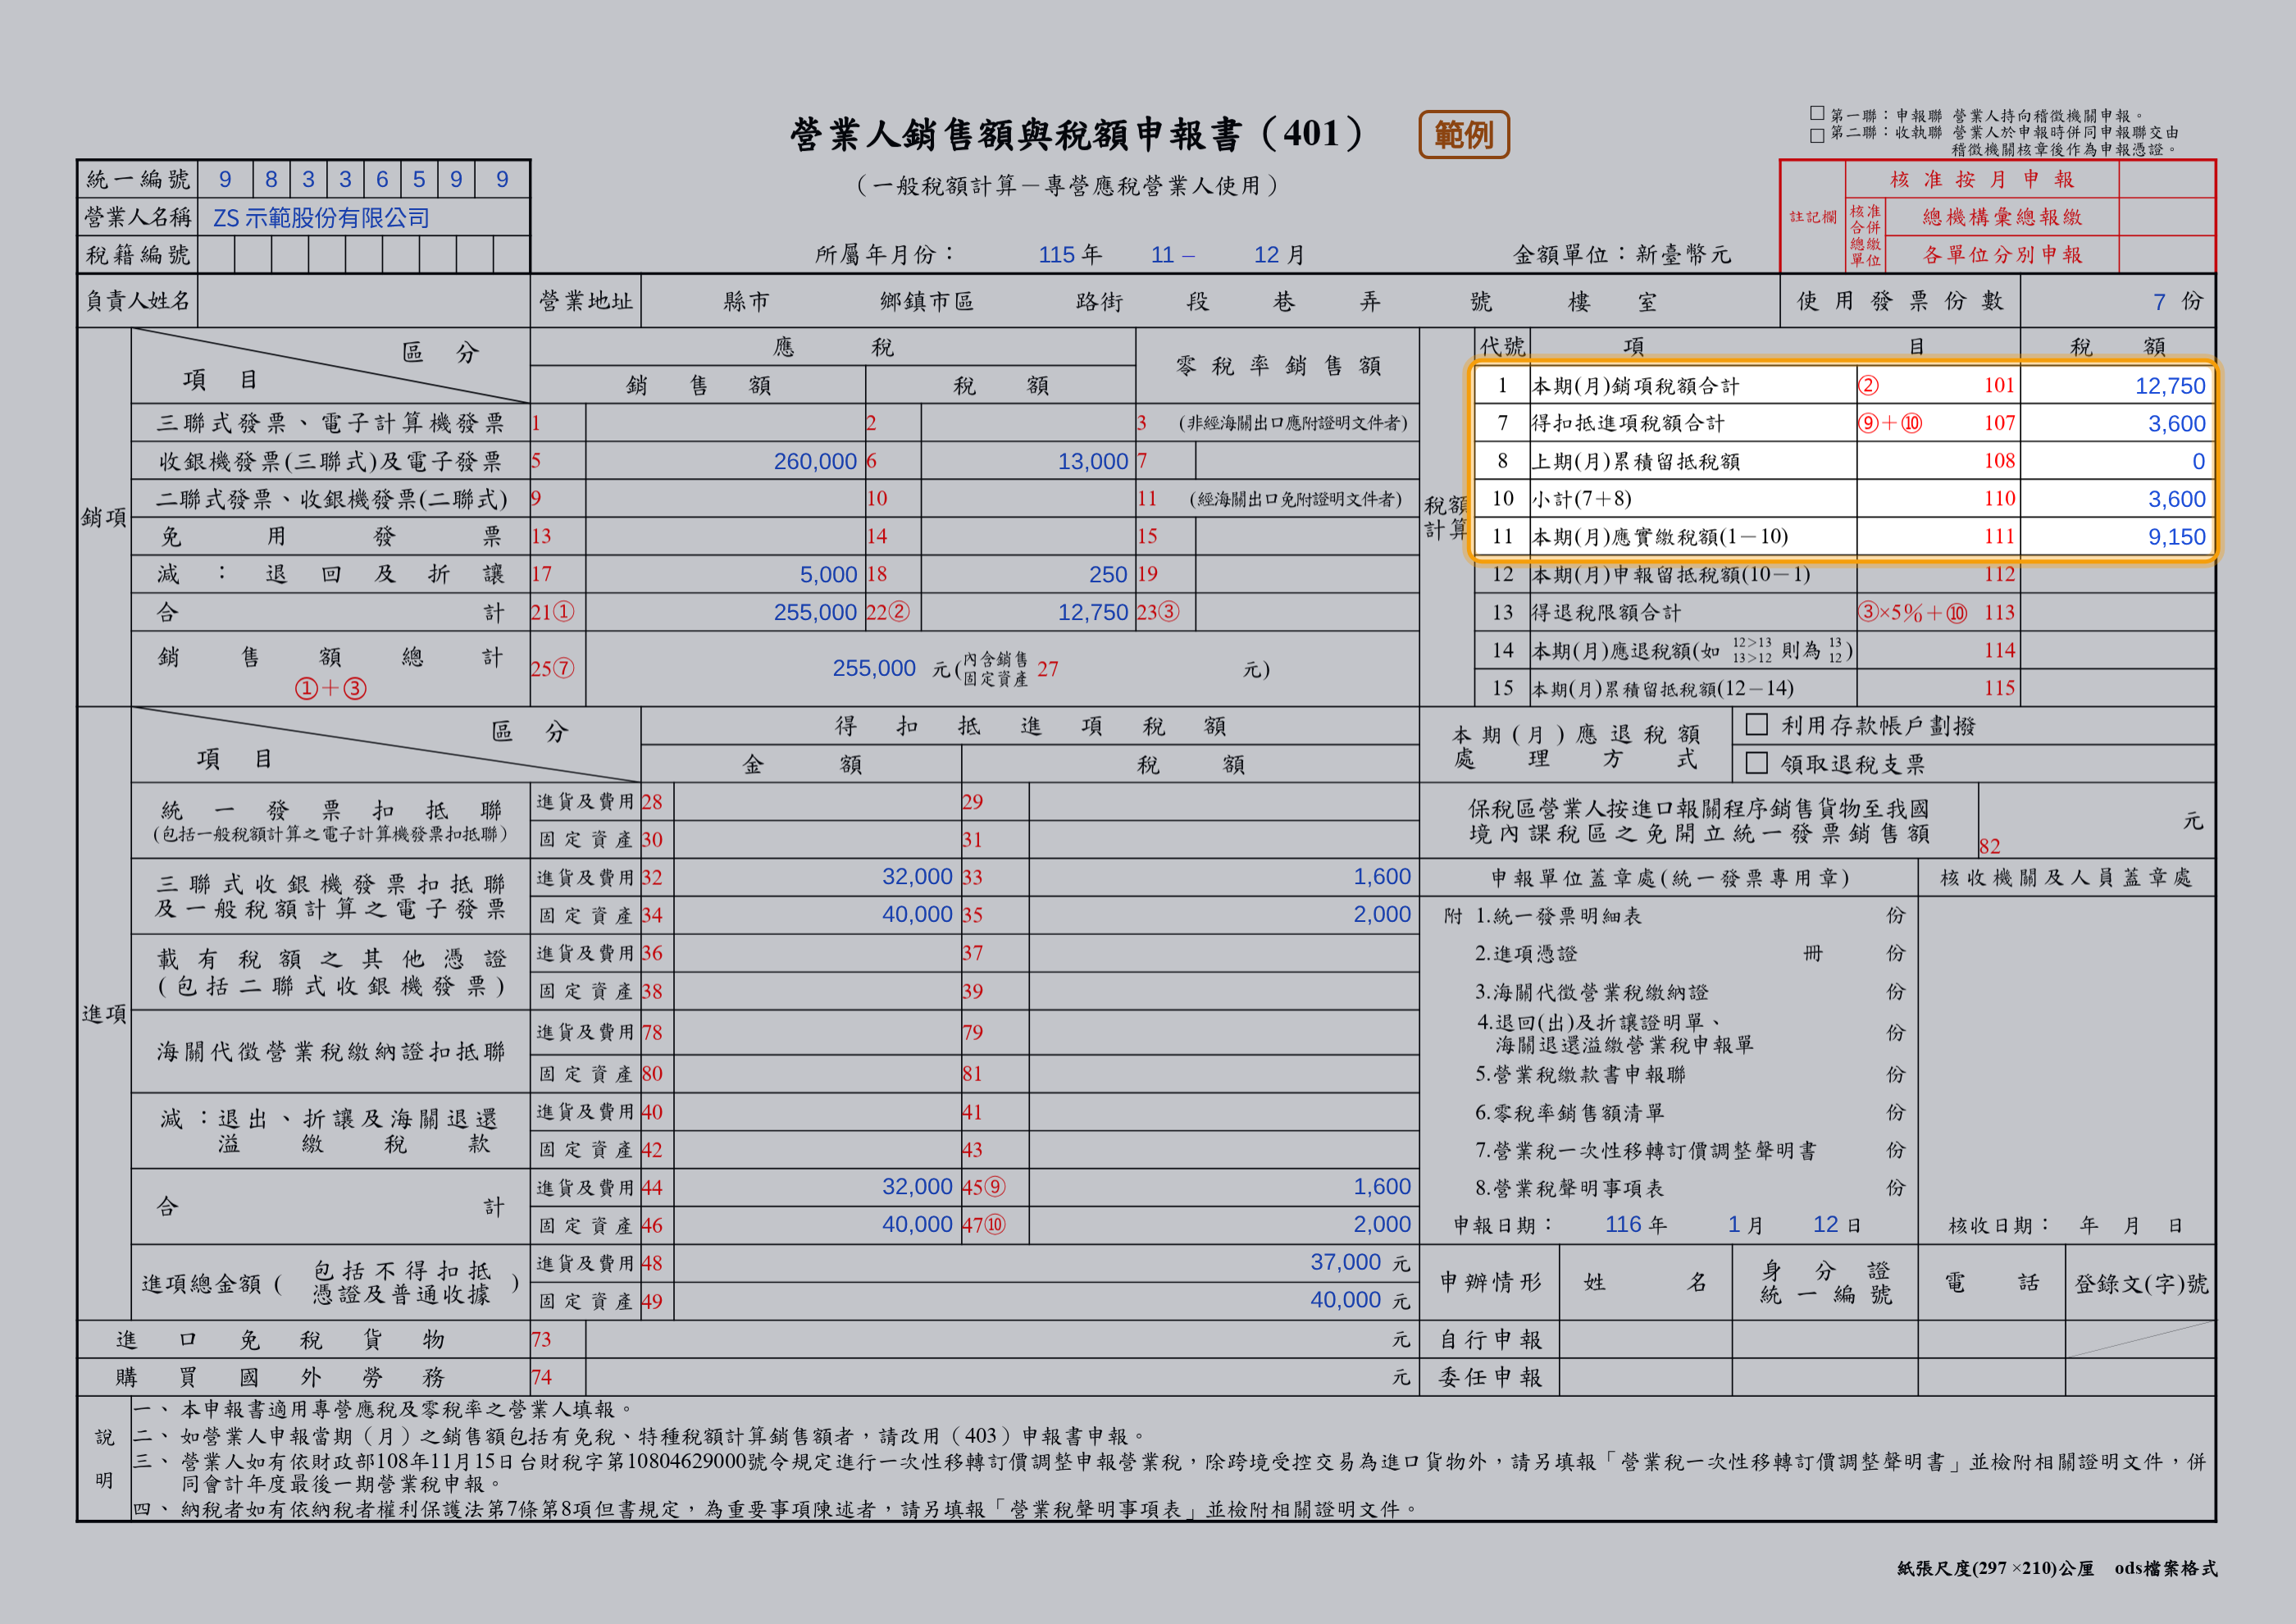
電子發票不必逐筆輸入:在財政部電子發票整合服務平台的「營業人功能選單 > 查詢與下載 > 媒體申報檔下載 (非即時)」下載當期的媒體申報檔 (說明見北區國稅局〈使用電子發票營業人,下載電子發票媒體檔,據實申報營業稅更Easy!〉),匯入營業稅申報系統,再用前幾步查到的數字核對;紙本進項憑證等平台上沒有的資料另外輸入。範例這一期全部是電子發票,401 申報書的主要欄位如下:
申報書欄位 金額 稅額 來源 銷項:收銀機發票 (三聯式) 及電子發票 (5、6) 260,000 13,000 第 3 步銷項彙總 銷項:減退回及折讓 (17、18) 5,000 250 第 4 步銷項折讓 進項得扣抵:電子發票,進貨及費用 (32、33) 32,000 1,600 第 5 步,房租與文具 進項得扣抵:電子發票,固定資產 (34、35) 40,000 2,000 第 5 步,筆記型電腦 本期銷項稅額 (101) 12,750 13,000 − 250 (不含還沒開發票的 1,500) 得扣抵進項稅額 (107) 3,600 1,600 + 2,000 本期應實繳稅額 (111) 9,150 12,750 − 3,600 (上期沒有累積留抵稅額) 不得扣抵的客戶禮盒 5,000 元不填在得扣抵欄,只併入「進項總金額」。下圖是把範例數字填進財政部公告的 401 申報書:所屬年月份與申報日期用民國年,「使用發票份數」不含作廢的發票,右上的稅額計算欄就是這一期要繳的 9,150 元。
申報方式有網路申報、媒體申報與臨櫃申報,網路申報在財政部的電子申報繳稅服務網辦理,逾期就不能網路申報,要改向國稅局申報。電子發票的空白未使用字軌號碼要在次期開始 10 日內上傳平台,比申報期限早,請依加值中心或平台的說明處理。
交給會計師、記帳士或自己申報,兩種做法:
- 交給會計師或記帳士:在第 3、5 步的明細表按「列印」,連同紙本進項憑證、折讓證明單交給對方;對方申報後回傳申報書與繳款書,記帳用第 6 步核對帳上稅額,出納依繳款書繳稅 (第 9 步)。
- 自己申報:照上面的做法匯入媒體申報檔、輸入紙本憑證,用第 3 - 6 步的數字核對後上傳,再由出納繳稅 (第 9 步)。
申報程序的官方說明:
- 財政部稅務入口網〈我怎麼申報營業稅?〉:申報期限、申報方式與應附的證明文件。
- 財政部〈營業人銷售額與稅額申報書 (401、403 及 404) 及說明欄〉(PDF):空白申報書與每一欄的填寫說明。
- 財政部臺北國稅局〈繳稅類型-營業稅自繳稅款 (401、403)〉:各種繳稅方式的限制。
-
營業稅結轉傳票 記帳
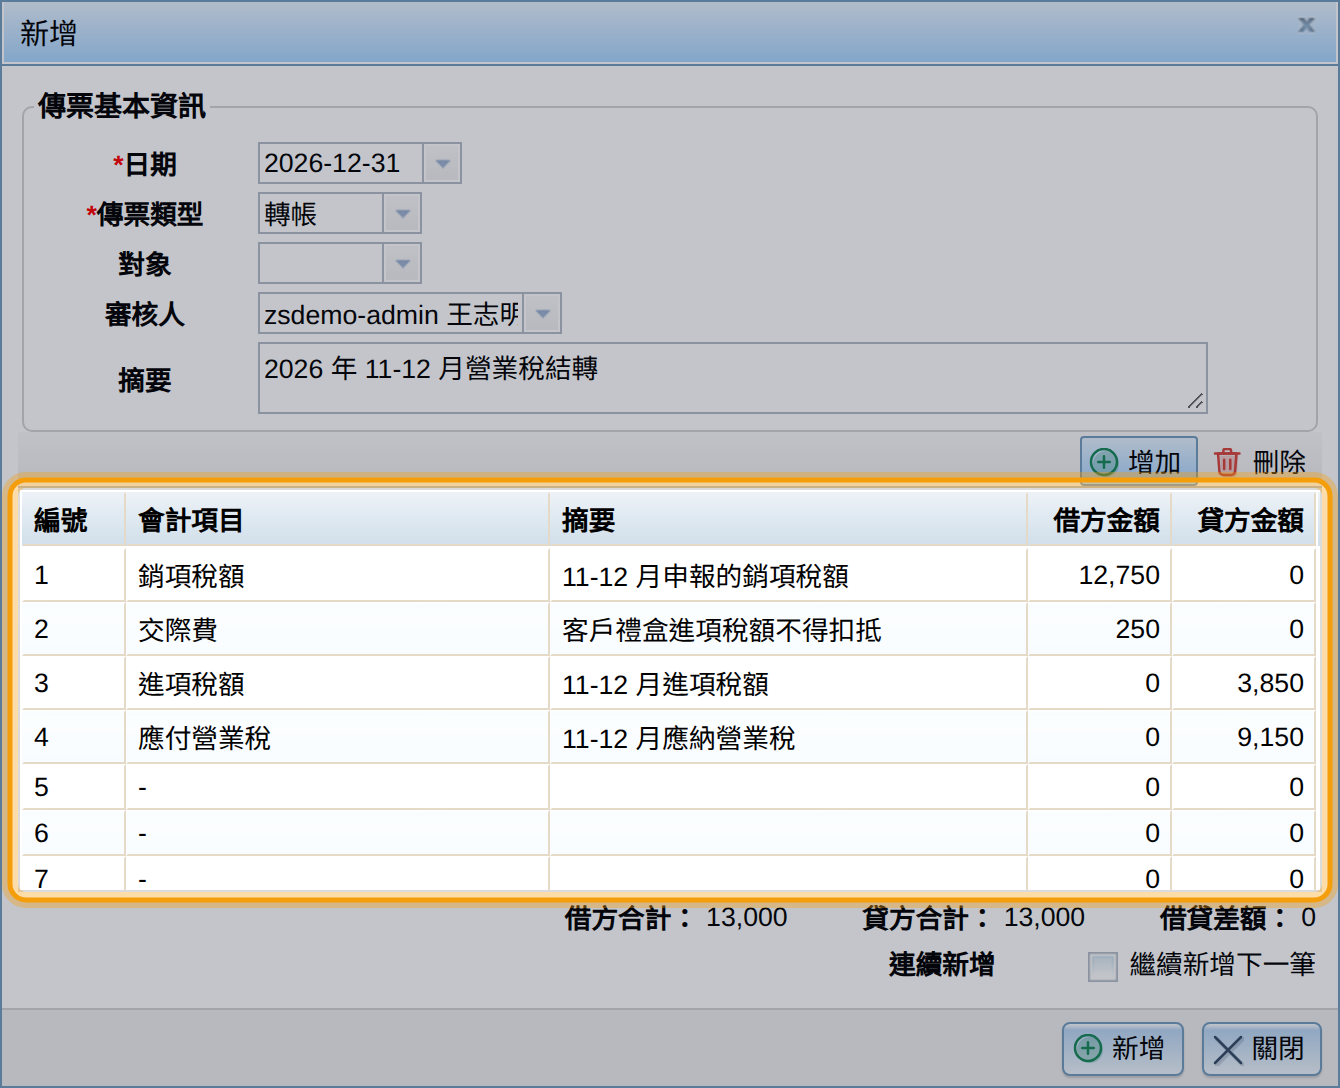
申報後在「會計 > 傳票管理」按「新增」(手動傳票的填法與審核見〈公司內帳怎麼做?不用自己打傳票,從開帳到月結,開單就自動記帳〉的第 5 步),依申報數把這一期的銷項稅額與進項稅額轉到應付營業稅:借記銷項稅額 12,750 元;不得扣抵的進項稅額 250 元轉回交際費;貸記進項稅額 3,850 元與應付營業稅 9,150 元。還沒開發票的 1,500 元不轉,留在銷項稅額,等開立發票、申報的那一期再一起結轉。進項稅額大於銷項稅額時,差額改記 1269 留抵稅額,下期申報時填在上期累積留抵稅額。
-
繳納營業稅 記帳 出納
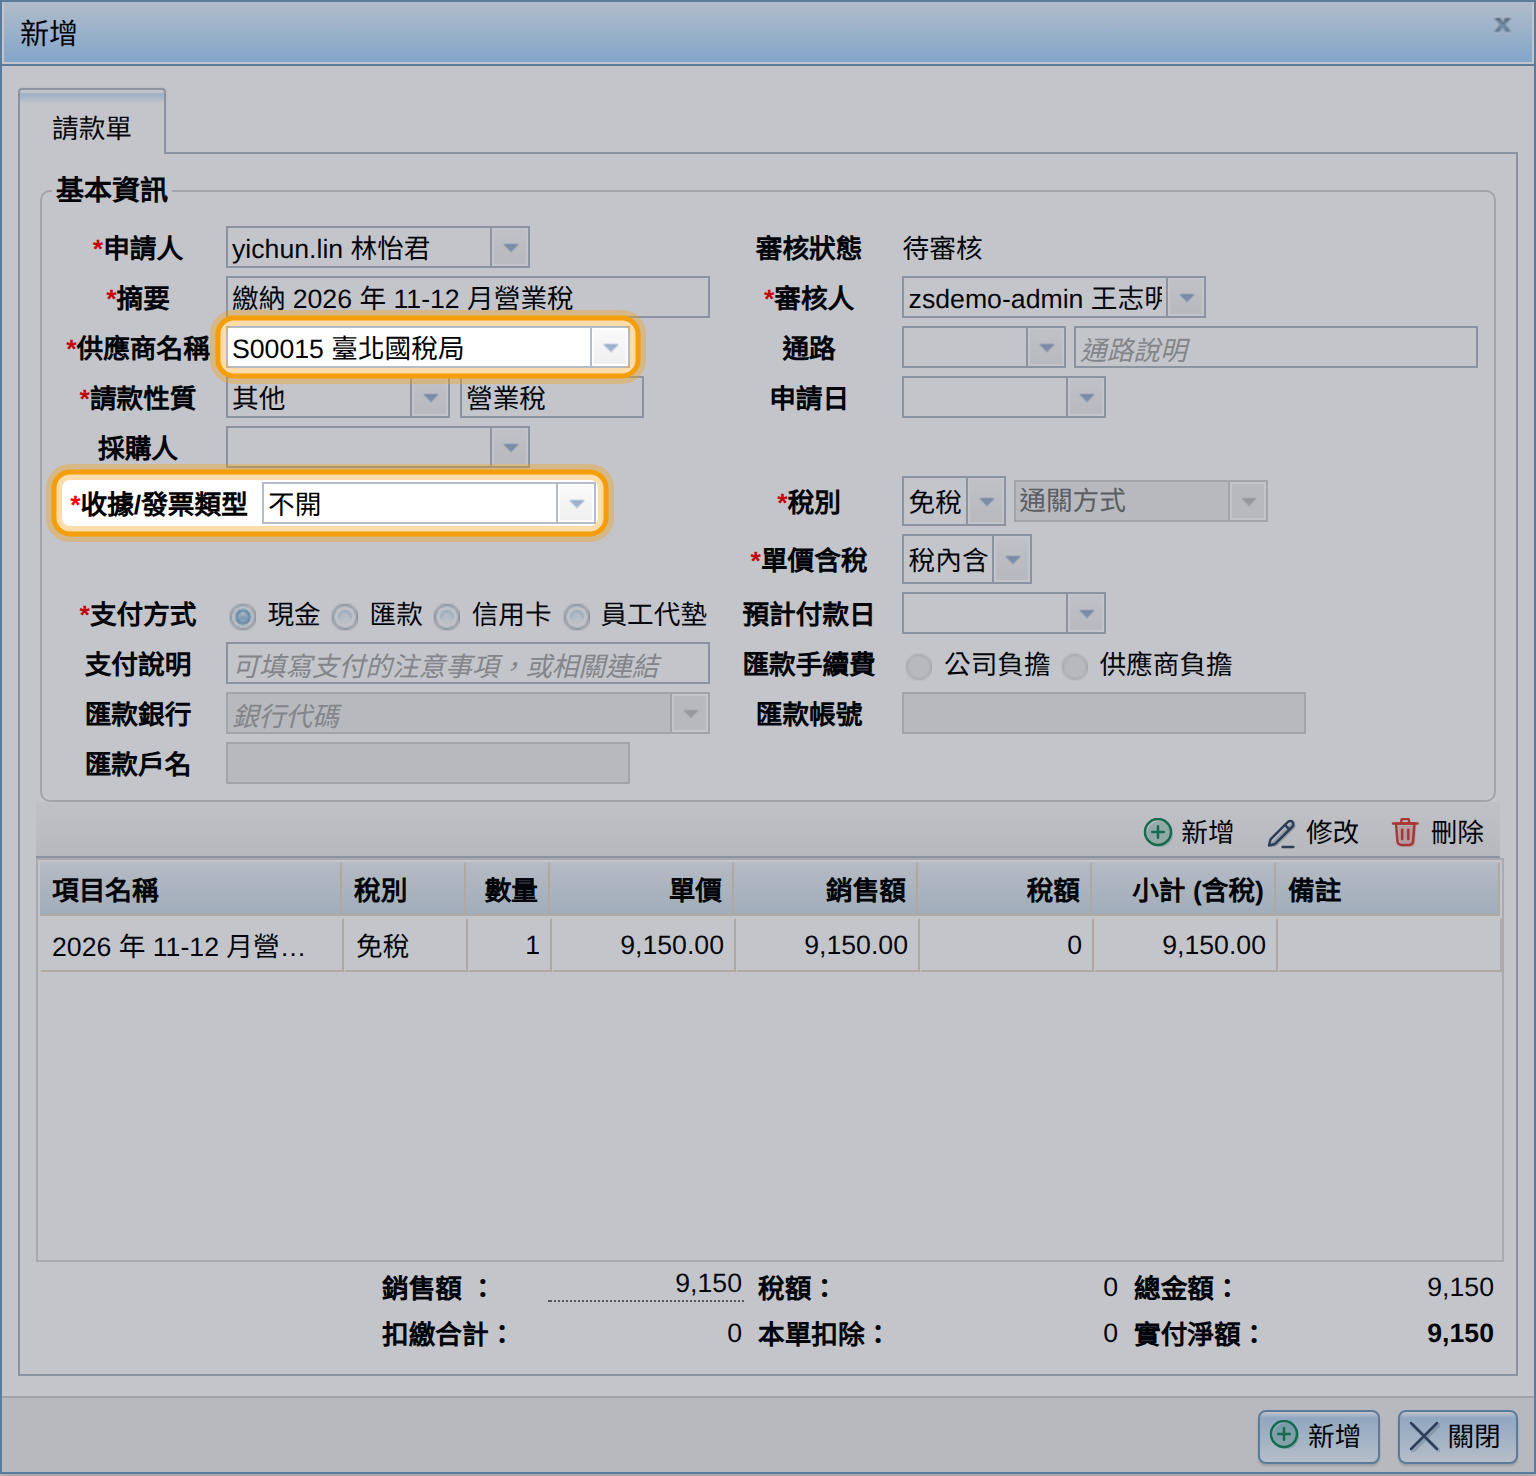
網路申報可以用晶片金融卡、信用卡或存款帳戶轉帳線上繳稅,也可以持繳款書到代收金融機構或便利商店 (限 3 萬元以下) 繳納。帳上的處理和其他稅款、保費一樣用採購請款單:記帳開一張付給國稅局的採購請款單 (收據/發票類型選「不開」),審核時把「預設會計項目」選「2194 應付營業稅」,出納付款後應付營業稅就沖銷歸零。審核時選預設會計項目的畫面見〈付錢給房東、講師要扣繳?扣繳稅額與二代健保補充保費自動算,申報資料連同憑證打包給會計師〉的第 4 步。
常見問題
-
營業稅申報期限是什麼時候?
每二個月為一期,在次期開始 15 日內申報,也就是 1、3、5、7、9、11 月的 1 日至 15 日申報前兩個月;這一期沒有銷售額也要申報。發票明細表的「發票期間」就是依這個期別分的。
-
哪些進項發票不能扣抵?
依營業稅法第 19 條,沒有依規定取得並保存憑證、非供本業及附屬業務使用、交際應酬、酬勞員工個人 (例如送員工的節慶禮品)、自用乘人小汽車的進項稅額都不得扣抵。可以扣抵的進項發票也要載明公司的名稱、地址與統一編號。
-
營業稅分錄怎麼做?
平時建立銷售單、開立折讓與核准採購請款單時,系統已自動記入銷項稅額與進項稅額,不用另外做分錄。每期申報後做一筆結轉:借記銷項稅額、貸記進項稅額,差額貸記應付營業稅 (或借記留抵稅額),不得扣抵的進項稅額轉回原本的費用;繳稅時開採購請款單付給國稅局,核准時沖銷應付營業稅,出納付款後完成。做法見第 8、9 步。
-
有免稅銷售額也能用 401 申報書嗎?
不行。401 申報書沒有免稅銷售額的欄位,兼營免稅或特種稅額的營業人要改用 403 申報書,見上方的〈營業稅申報書有哪幾種〉。
-
為什麼明細表的彙總不能直接填進申報書?
目前的彙總不含折讓、不分進項的扣抵類別,也沒有依發票種類 (三聯式、二聯式、電子發票) 分列,所以要像第 4、5 步一樣另外查折讓、挑出不得扣抵的進項。全部使用電子發票的公司,申報資料可以從電子發票整合服務平台下載,再用 ERP 的明細表與帳上稅額核對。
發票開立、登記都在系統裡,營業稅申報選個期別就能核對
免費使用