營所稅申報前,全年的帳先對好:損益表、試算表隨時看,交給會計師或自己報都順
營所稅申報每年 5 月一次,要用的是前一年整年的帳:營業收入、各項費用、扣繳與營業稅的資料都得對得起來。平時沒整理,年初就得把一整年的單據翻出來補帳。在 ZS ERP 裡,開單、發薪、付款時傳票就自動記好了,年底直接查全年的損益表與試算表,核對完再交給會計師或記帳士,或自己申報。以下走完一次「年底確認帳齊 → 核對營業收入與扣繳 → 交給會計師或自行申報 → 繳稅入帳 → 結轉與關帳 → 9 月暫繳」的流程。
角色與分工
記帳在年底確認帳齊、核對資料,再把資料交給會計師或記帳士,或自己申報;負責人看全年損益並決定申報方式;出納繳稅。公司沒有專職會計時,記帳與出納可以都由行政人員擔任;兼任出納要另外勾「財務」身分,才能記銀行存款 (見〈邀請同事一起用:員工各自登入打卡、請假,ERP 權限管理依職務分開〉)。點選步驟可以跳到對應的說明。
事前設定
- 開帳:建立銷售單、發薪、核准採購請款單時才會產生傳票,第一次使用前,請先在「會計 > 開帳」完成開帳,見〈公司內帳怎麼做?不用自己打傳票,從開帳到月結,開單就自動記帳〉。
營所稅申報流程:從年底對帳到 9 月暫繳
前一年度的營所稅在每年 5 月 1 日至 31 日申報 (遇假日順延),同時申報再前一年度的未分配盈餘 (例如 2027 年 5 月申報 2026 年度結算與 2025 年度未分配盈餘)。以下以示範公司的 2026 年度為例,截圖的資料到 2026 年 11 月。各項期限也列在〈公司報稅時間記不住?每月、每年的例行工作排成一張表,報稅、出勤結算、發薪照著做不漏〉。
-
年底:把全年的單據都入帳 記帳
營所稅申報用的是整年的帳,年底前先確認單據都處理完:銷售單都已建立、採購請款單都已核准、銀行存款與信用卡帳單都已沖銷、6 期營業稅都已申報並做了結轉傳票。這些在 ERP 裡存檔就自動產生傳票,不用另外補打;每月的核對方式見〈公司內帳怎麼做?不用自己打傳票,從開帳到月結,開單就自動記帳〉,營業稅的結轉見〈營業稅申報前還在一張張翻發票?進銷項發票明細依期別列好,對完帳再填申報書〉。
-
看全年損益表 記帳 負責人
在「報表 > 損益表」右側的進階查詢把期間設成 1 月 1 日到 12 月 31 日,按「查詢」,就列出全年的營業收入、各項費用與稅前淨利。點金額可以追到原始單據。
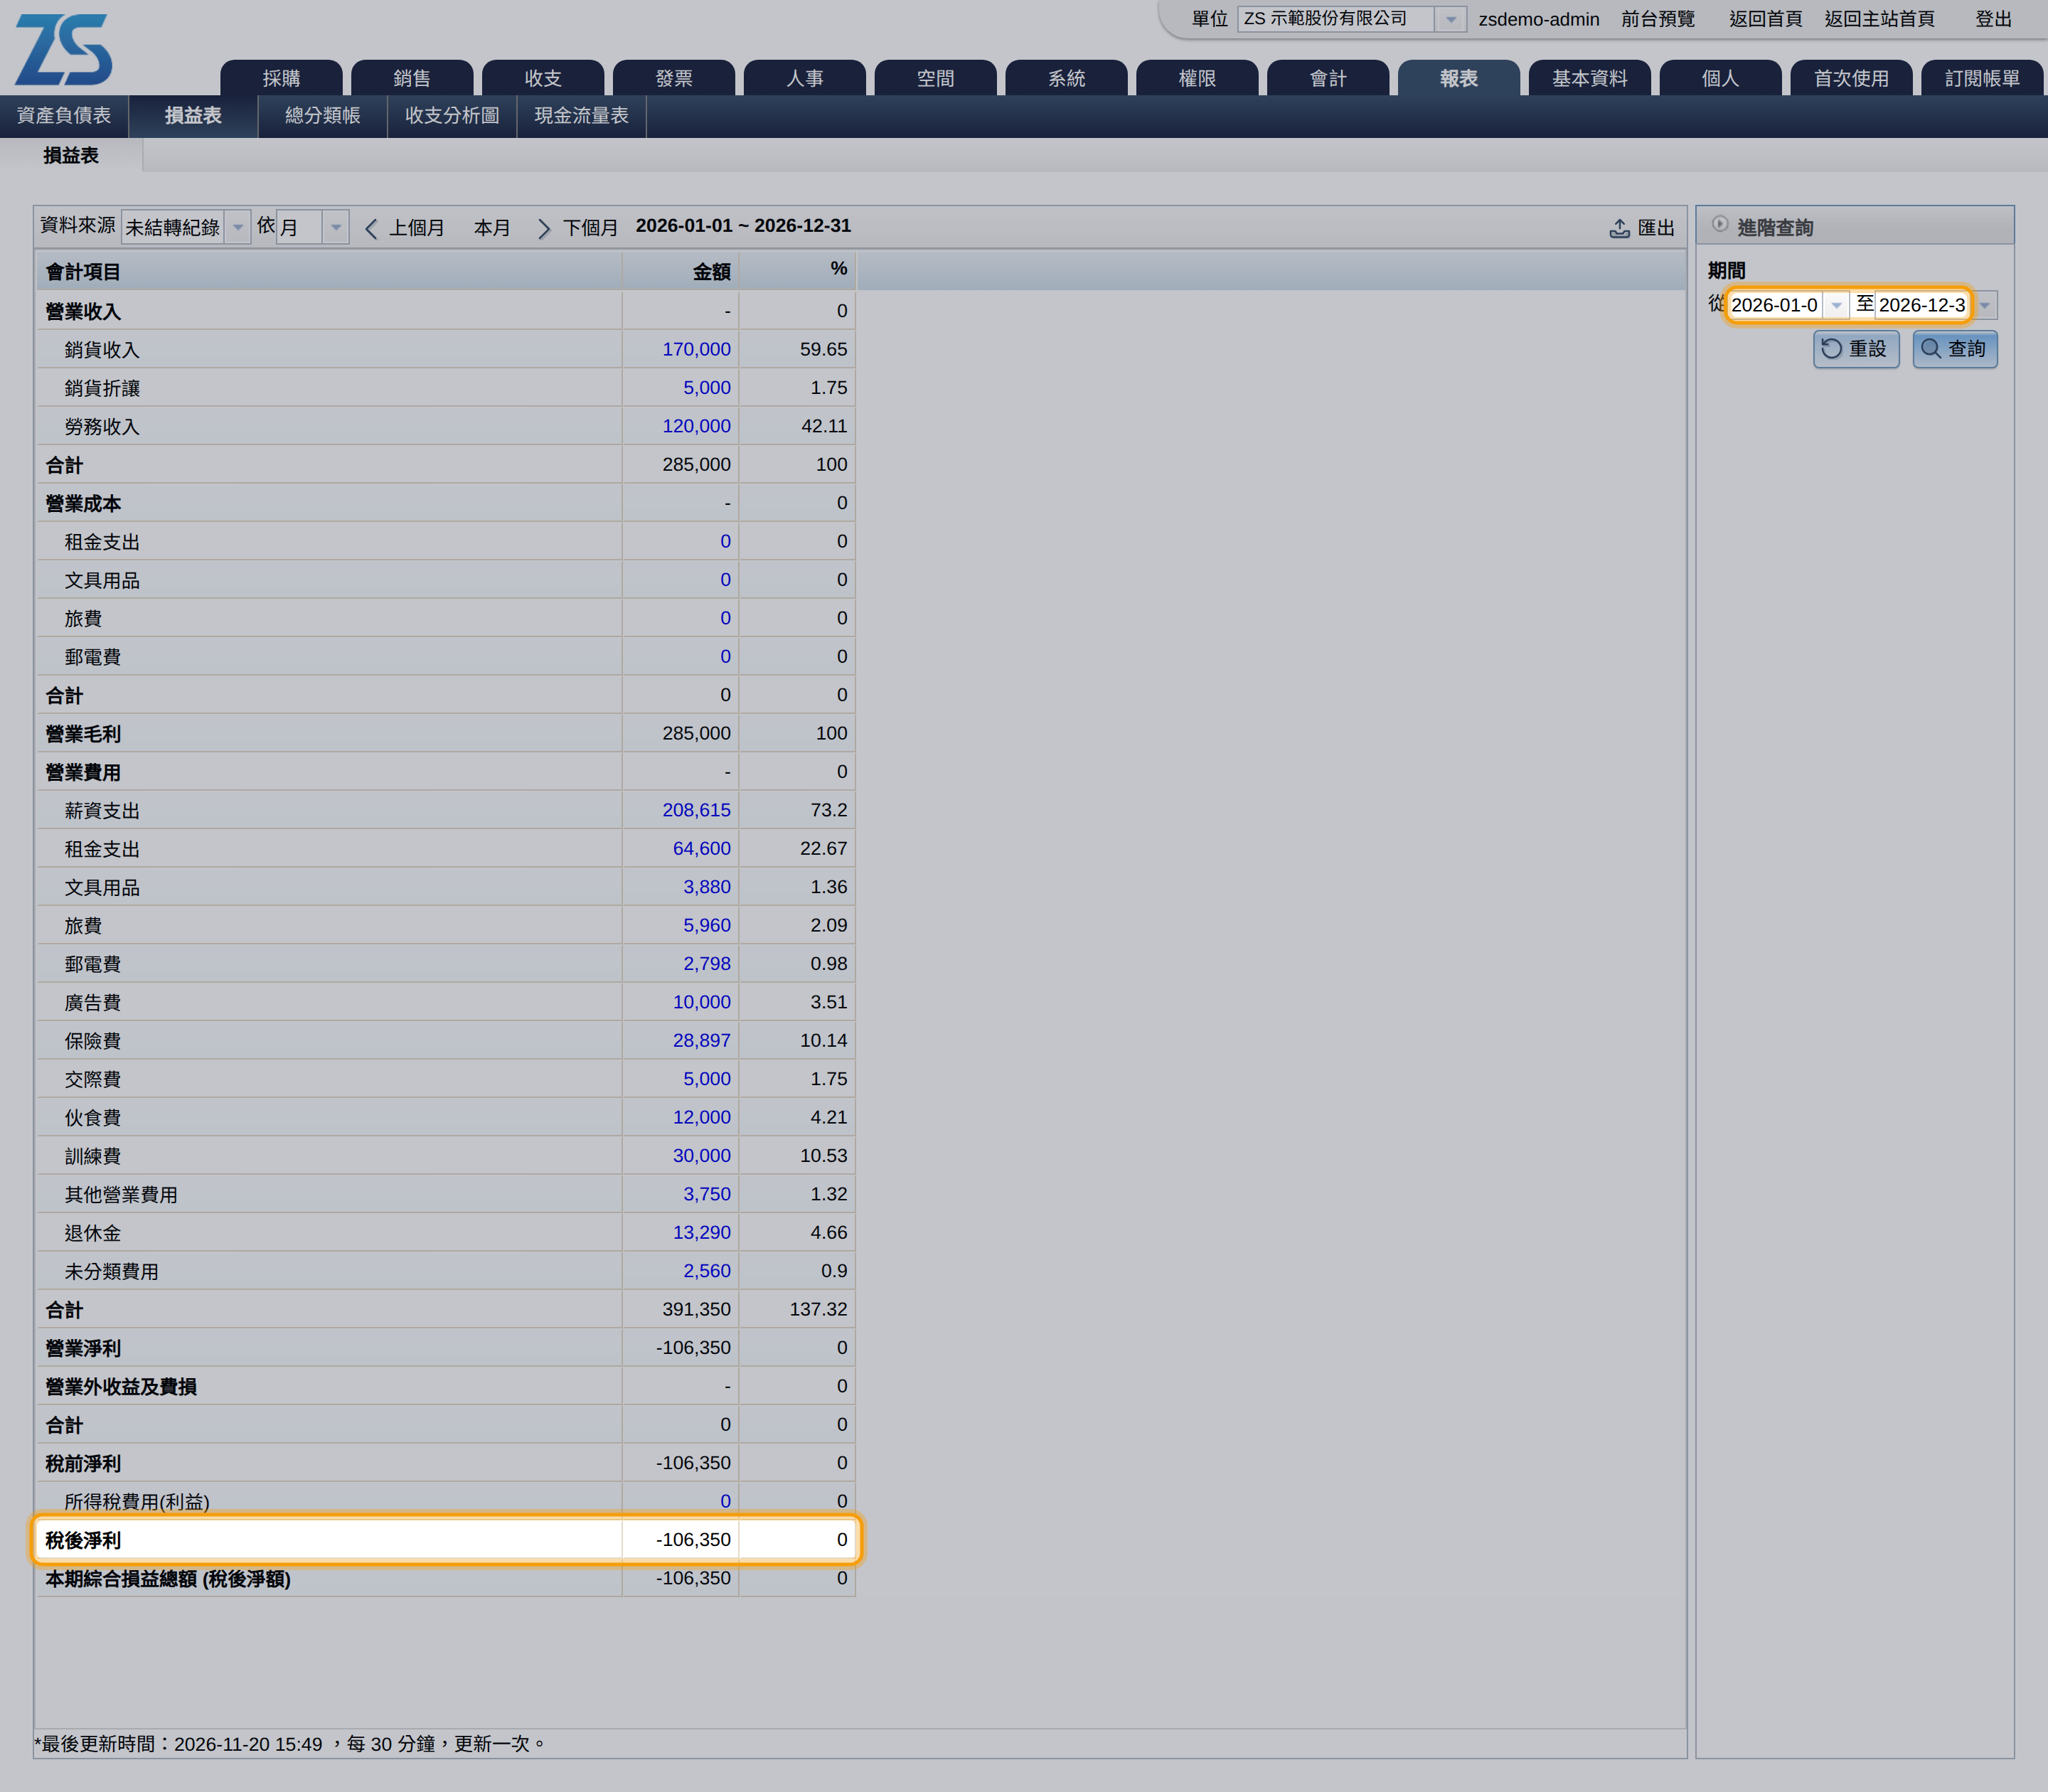
損益表的稅前淨利是依會計原則算出的「會計所得」,不等於要繳稅的課稅所得:交際費、職工福利等費用有列支限額,超過的部分不能減除,這些財稅差異由申報時調整 (第 5、6 步)。
-
用試算表核對全年的帳 記帳
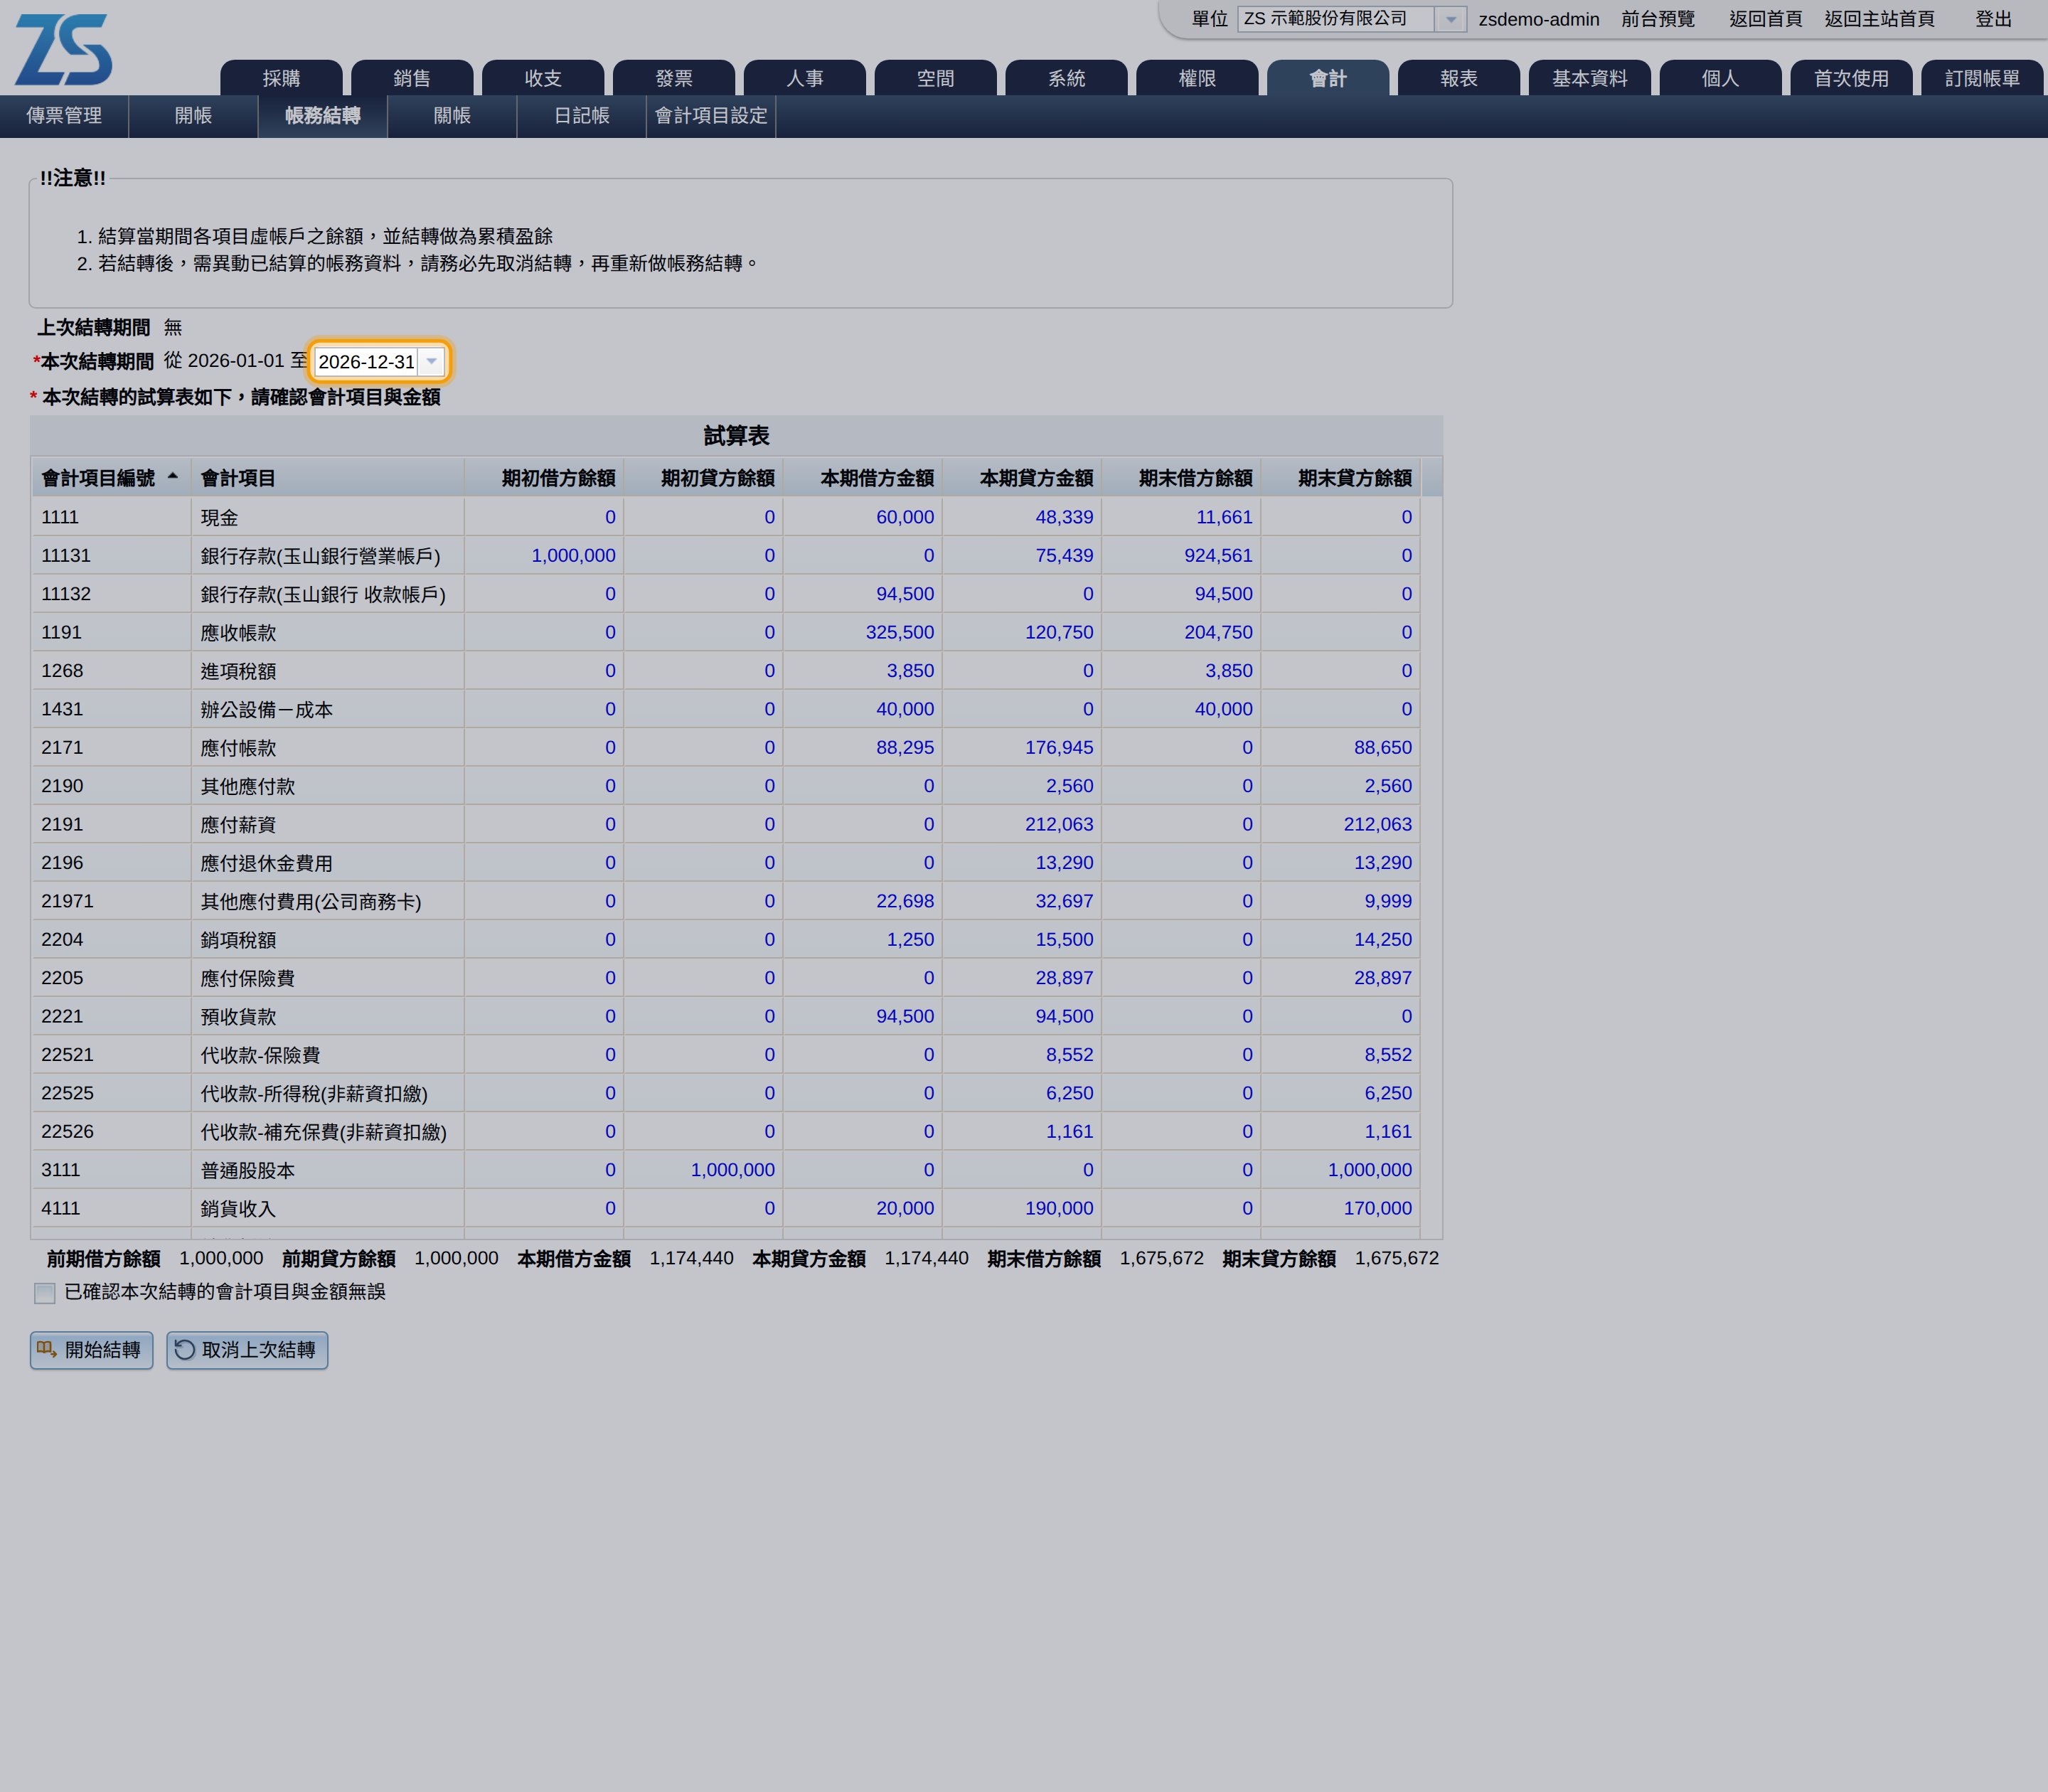
在「會計 > 帳務結轉」把「本次結轉期間」的結束日選 12 月 31 日,下方就列出全年的試算表:每個會計項目的期初餘額、本期借貸方金額與期末餘額,最下方的借方與貸方合計應該相等。這一步只要看,不要按「開始結轉」(結轉在申報後做,見第 8 步)。
-
核對營業收入與發票、費用與扣繳 記帳
國稅局會拿營所稅申報的數字和營業稅、扣繳的申報資料比對,申報前先自己對一次:
- 營業收入與發票:損益表的營業收入和全年 6 期營業稅申報的銷售額不一樣時,要在結算申報書的營業收入調節欄說明差額。以示範公司為例,營業收入 285,000 元,開立發票的銷售額是 260,000 元減折讓 5,000 元等於 255,000 元,差的 30,000 元是還沒開發票的銷售單。發票明細的查法見〈營業稅申報前還在一張張翻發票?進銷項發票明細依期別列好,對完帳再填申報書〉。
- 費用與扣繳:薪資、租金、執行業務報酬等費用和扣 (免) 繳憑單申報的給付金額不一樣時,要填扣繳稅款與申報金額調節表。薪資的給付資料在印領清冊 (見〈勞健保費率年年調,不用再查表:調薪一鍵帶出投保金額與自負額〉),房租、講師費等在各類所得扣繳暨免扣繳憑單 (見〈付錢給房東、講師要扣繳?扣繳稅額與二代健保補充保費自動算,申報資料連同憑證打包給會計師〉)。
-
交給會計師或記帳士 記帳 會計師或記帳士
委託會計師或記帳士時,通常是平時就把憑證交給對方,由對方在自己的帳務軟體記一套帳 (外帳) 並申報;ERP 的帳 (內帳) 則讓公司自己隨時看損益。查核簽證只能由會計師辦理,一般的申報記帳士也可以代辦。搭配的方式:
- 平時:每月或每兩個月把發票、收據、薪資等憑證交給對方。營業稅與扣繳要交的資料見〈公司報稅資料要準備哪些?交給會計師或自己申報,ERP 整理好的明細兩種都能用〉。
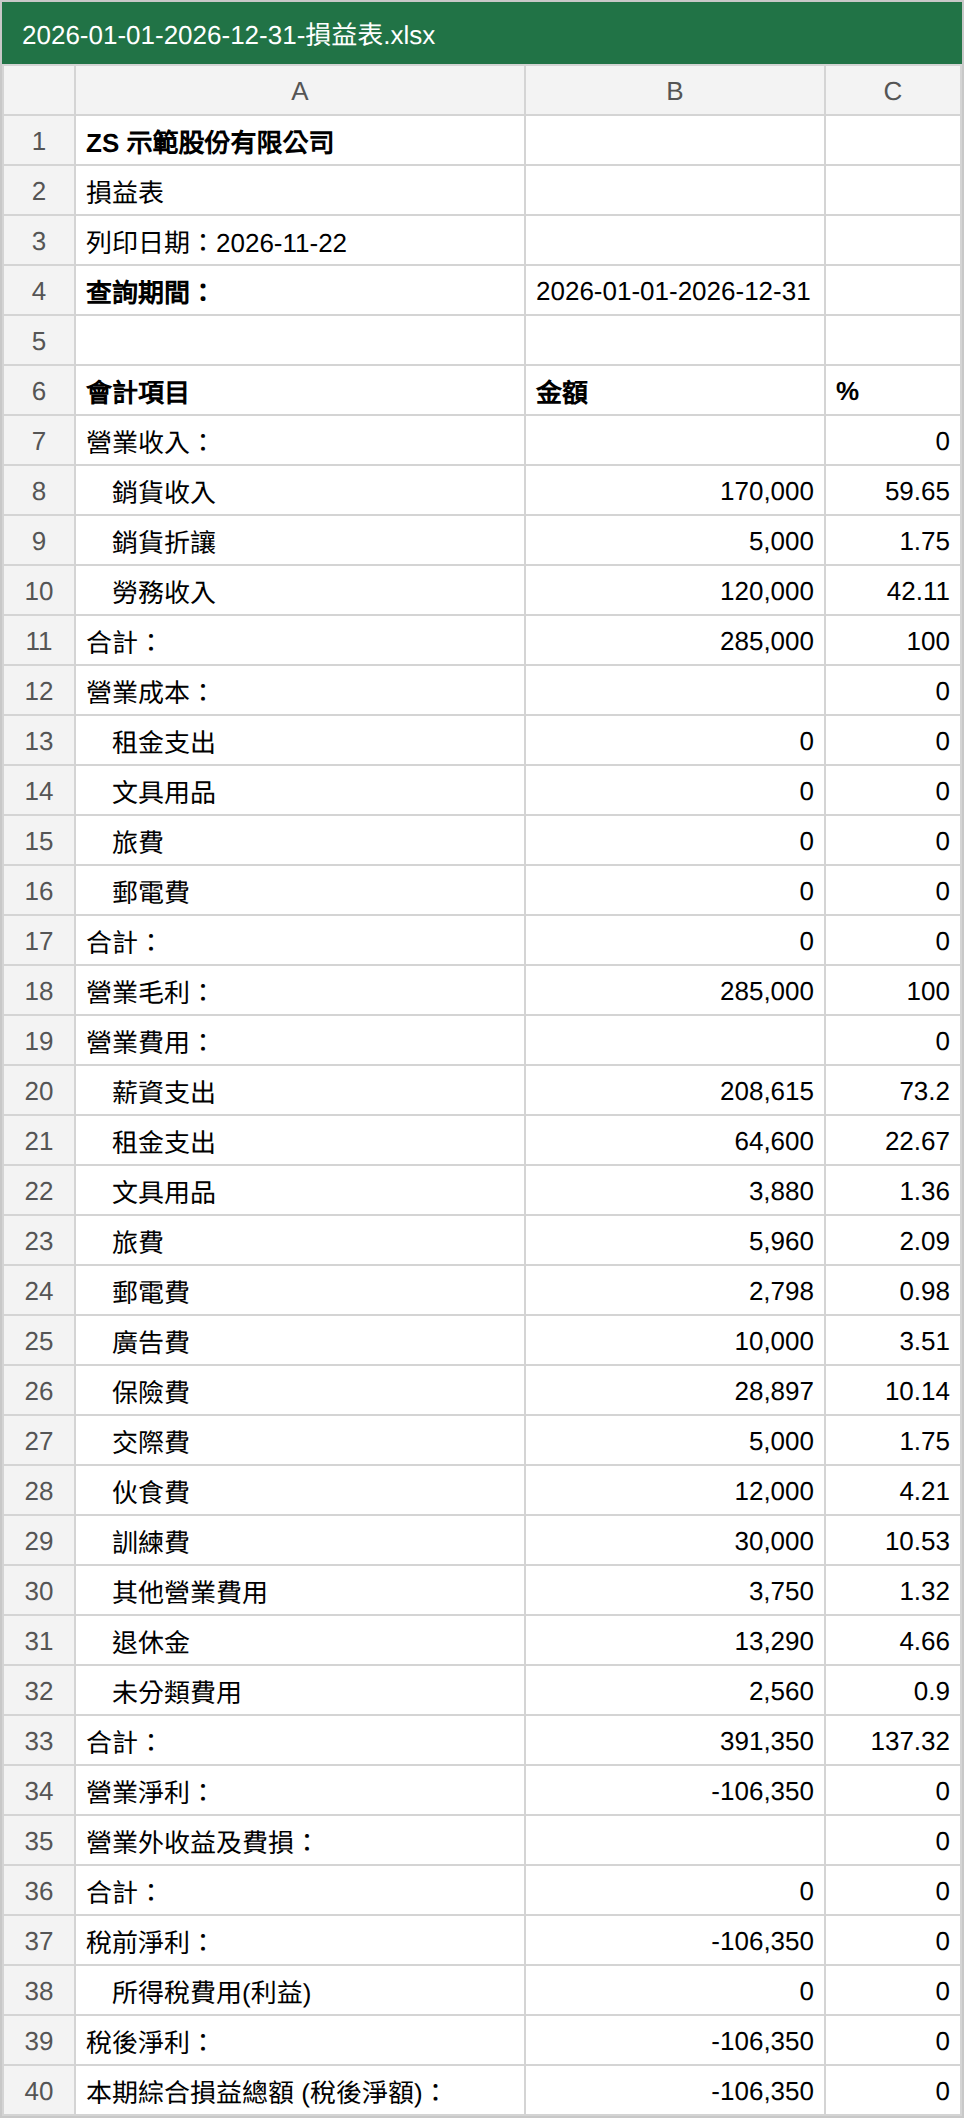
- 年底:把 ERP 的全年損益表、資產負債表與總分類帳匯出 Excel 交給對方核對:這幾張報表右上角都有「匯出」,選好期間 (例如 1 月 1 日到 12 月 31 日) 按下就下載成 Excel 檔,也可以存檔留底。第 4 步查到的營業收入差異原因也一併告訴對方。
- 申報後:請對方提供申報用的損益表、資產負債表、應納稅額與調整分錄,和 ERP 的帳比對。差異多半來自會計項目的分類不同、事務所的調整分錄 (例如折舊、費用列支限額),或憑證漏交、晚交;漏交的憑證補給對方,調整分錄要不要記回 ERP,和事務所說好一致的做法。
-
自行申報 記帳
公司自己記帳、自己申報的做法:
- 申報系統:在財政部電子申報繳稅服務網下載「營利事業所得稅電子結 (決) 算申報繳稅系統」,建檔、審核後上傳。身分認證可用簡易電子認證 (營利事業統一編號加負責人身分證統一編號;申報過營業稅或扣繳的已申請過,不用再申請) 或工商憑證。
- 擴大書面審核:全年營業收入淨額加非營業收入在 3,000 萬元以下,自行調整後的純益率達財政部公告的標準 (一般業別 6%,依業別 1% 至 10%),並在申報期限前繳清稅款,申報案件就以書面審核,是小公司自行申報最常用的方式。部分業別與情形不適用,以當年度的擴大書面審核實施要點為準。
- 要填的書表:損益及稅額計算表、資產負債表、營業成本與費用明細、有列支限額項目的計算表等,數字取自第 2、3 步的損益表與試算表,再依稅法調整。
全年營業收入淨額加非營業收入達 1 億元、公開發行公司或金融保險業等,依規定要委託會計師查核簽證申報,不能自行申報。
-
繳稅並把所得稅記入帳 記帳 出納
結算申報的應納稅額要在申報前自行繳納。營所稅的稅率是 20%,全年課稅所得額在 12 萬元以下免徵;超過 12 萬元的,應納稅額不超過超過部分的一半。帳上的處理:
- 記帳在「會計 > 傳票管理」新增一張轉帳傳票 (填法與審核見〈公司內帳怎麼做?不用自己打傳票,從開帳到月結,開單就自動記帳〉的第 5 步),借記「8211 所得稅費用(或利益)」、貸記「2211 本期所得稅負債」;委託事務所的,所得稅費用以對方算出的應納稅額為準,其他調整分錄依第 5 步說好的做法處理。
- 繳稅:記帳開一張付給國稅局的採購請款單 (收據/發票類型選「不開」),審核時把「預設會計項目」選「2211 本期所得稅負債」,出納付款後所得稅負債就沖銷,做法同〈營業稅申報前還在一張張翻發票?進銷項發票明細依期別列好,對完帳再填申報書〉的第 9 步。
-
帳務結轉與關帳 記帳
年度結轉要等申報完成、會計師或記帳士的調整分錄都記好之後再做,因為申報過程中常會補記調整;結轉後要再修改就得先取消結轉。結轉完把關帳年月推到 12 月,申報過的數字就不會被誤改。帳務結轉與關帳的操作見〈公司內帳怎麼做?不用自己打傳票,從開帳到月結,開單就自動記帳〉的第 7、8 步。
-
9 月營所稅暫繳 記帳 出納 會計師或記帳士
公司在每年 9 月 1 日至 30 日,按上一年度結算申報應納稅額的一半暫繳。暫繳稅額在 2,000 元以下、上一年度沒有應納稅額,或今年新設立的公司免辦;自行繳納暫繳稅款、且沒有用投資抵減等抵減暫繳稅額的,繳納後可以免辦暫繳申報。會計帳冊完備並經會計師查核簽證的公司,也可以改用今年前 6 個月的營業收入試算暫繳稅額。
繳納時同樣開一張付給國稅局的採購請款單,審核時預設會計項目選「2211 本期所得稅負債」,出納付款;隔年結算時再由應納稅額扣抵。自己申報的公司以上一年度應納稅額的一半自行計算暫繳金額。
常見問題
-
營所稅申報方式有哪些?要找會計師嗎?
兩種:委託會計師、記帳士,由對方依憑證記外帳並申報 (第 5 步);或公司自己用 ERP 記帳、自己用財政部的申報系統申報 (第 6 步),全年收入在 3,000 萬元以下的公司常用擴大書面審核。收入達 1 億元、公開發行或金融保險業等要委託會計師查核簽證。
-
營所稅計算方式是什麼?
依所得稅法第 5 條,全年課稅所得額在 12 萬元以下免徵;超過 12 萬元的,就全部課稅所得額課 20%,但應納稅額不超過超過 12 萬元部分的一半。例如課稅所得額 18 萬元,20% 是 36,000 元,超過部分的一半是 30,000 元,應納稅額是 30,000 元。
-
損益表的淨利就是要繳稅的所得嗎?
不一定。損益表依會計原則計算,課稅所得依稅法計算,交際費、職工福利等有列支限額,未依規定扣繳的薪資、租金也可能不被認列,申報時要調整 (第 2 步)。
-
營所稅暫繳要繳多少?
上一年度結算申報應納稅額的一半,在 9 月 1 日至 30 日自行繳納;算出來在 2,000 元以下免辦 (第 9 步)。
-
申報後發現帳要改怎麼辦?
已經結轉或關帳的年度要先取消結轉、把關帳年月調回去才能修改 (見〈公司內帳怎麼做?不用自己打傳票,從開帳到月結,開單就自動記帳〉的第 7、8 步)。改到申報過的數字時,要和會計師或記帳士確認是否需要更正申報。
全年的帳平時就記好,營所稅申報交給會計師或自己報都順
免費使用